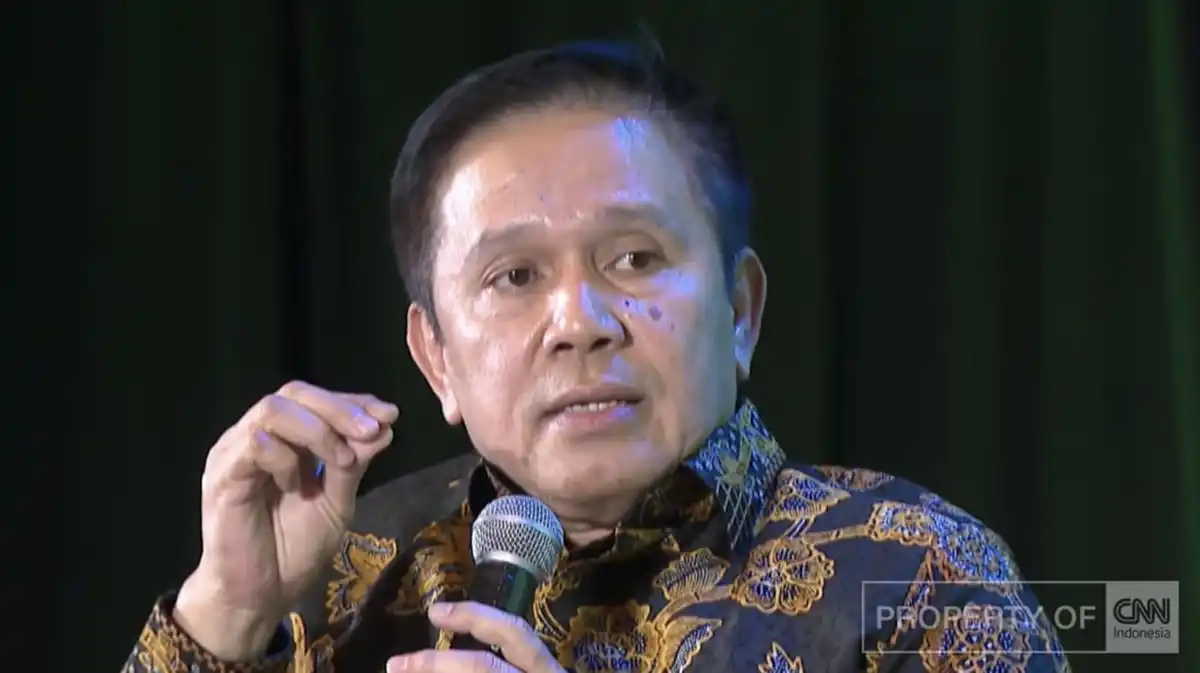
Jakarta | PT Bank Rakyat Indonesia (Persero) Tbk atau BRI menyalurkan pembiayaan hampir Rp350 triliun kepada usaha mikro, kecil, dan menengah (UMKM) sepanjang 2026. Penyaluran tersebut menunjukkan besarnya peran pembiayaan perbankan dalam mendukung kegiatan usaha dan menjaga keberlanjutan ekonomi pelaku usaha. Selain menjangkau UMKM secara luas, pembiayaan BRI juga diarahkan untuk memperkuat sektor pangan. Arah ini mencakup berbagai bagian dalam ekosistem pangan, termasuk peternakan dan perikanan, yang dinilai memiliki peran penting dalam upaya menopang swasembada protein.
Direktur Micro BRI Akhmad Purwakajaya menyampaikan hal tersebut dalam Agrifood Forum 2026 pada Senin (19/10). Ia menjelaskan bahwa dukungan pembiayaan kepada UMKM tidak hanya berkaitan dengan akses modal bagi pelaku usaha, tetapi juga dapat diarahkan pada rantai pasok pangan. Dengan menjangkau usaha yang berhubungan dengan produksi dan distribusi pangan, pembiayaan diharapkan membantu memperkuat ekosistem yang memasok kebutuhan masyarakat. Peternak dan pelaku usaha perikanan termasuk dalam sektor yang menjadi bagian dari perhatian tersebut, sejalan dengan agenda peningkatan ketersediaan protein.
Penguatan pembiayaan pada rantai pasok pangan juga menempatkan UMKM sebagai unsur penting dalam upaya membangun ketahanan pangan. Usaha berskala kecil dan menengah terlibat dalam beragam kegiatan ekonomi, sehingga dukungan yang sesuai dapat membantu aktivitas usaha tetap berjalan dan berkembang. Dalam konteks ini, pembiayaan hampir Rp350 triliun yang disalurkan BRI sepanjang 2026 menjadi bagian dari dukungan kepada UMKM sekaligus ekosistem pangan. Fokus pada peternakan dan perikanan memperlihatkan bahwa akses pembiayaan dapat dikaitkan dengan kebutuhan sektor riil, termasuk penyediaan sumber protein. Pernyataan Akhmad di forum tersebut menegaskan arah dukungan BRI: memperluas pembiayaan UMKM dan menghubungkannya dengan penguatan rantai pasok pangan untuk menopang swasembada protein.
Pandangan Akhmad menegaskan bahwa pembiayaan sektor pangan perlu dirancang dengan melihat rantai pasok secara utuh, bukan hanya berfokus pada kegiatan produksi. Kebutuhan modal muncul sejak persiapan usaha di hulu, berlanjut ketika hasil panen atau komoditas diolah, lalu tetap diperlukan saat produk disimpan, dipasarkan, dan sampai kepada konsumen. Karena itu, dukungan pembiayaan perlu menyesuaikan karakter setiap pelaku dan tahapan usaha. Pendekatan menyeluruh tersebut membantu menjaga kesinambungan pasokan, sekaligus membuka ruang bagi usaha mikro, kecil, dan menengah untuk berperan pada lebih banyak mata rantai. Ketersediaan dana yang sesuai waktu dan tujuan dapat membantu aktivitas pangan berjalan lebih stabil.
Di bagian hulu, petani, peternak, dan pelaku produksi pangan membutuhkan dana untuk menyiapkan serta mengembangkan kegiatan usaha. Pembiayaan dapat digunakan untuk pengadaan bibit, pakan, dan sarana yang diperlukan dalam proses produksi. Modal juga berperan dalam meningkatkan kapasitas, misalnya melalui perluasan usaha atau pemenuhan kebutuhan operasional agar produksi dapat berlangsung konsisten. Dukungan pada tahap ini penting karena kelancaran produksi menjadi dasar bagi ketersediaan bahan baku yang akan digunakan oleh pelaku berikutnya. Dengan akses dana yang memadai, pelaku hulu memiliki kesempatan untuk memperkuat kemampuan usaha dan merespons kebutuhan pasar secara lebih baik.
Setelah komoditas dihasilkan, industri pengolahan memerlukan pembiayaan untuk investasi, pengemasan, serta modal kerja. Investasi mendukung pengembangan proses dan kapasitas pengolahan, sementara pengemasan membantu produk disiapkan untuk penyimpanan maupun pemasaran. Pada tahap hilir, distributor dan pedagang juga membutuhkan dukungan agar barang dapat bergerak menuju pasar. Modal kerja, termasuk pembiayaan untuk persediaan barang, membantu mereka menjaga ketersediaan produk dan memenuhi permintaan konsumen. Dengan menjangkau seluruh tahap tersebut, pembiayaan dapat mendukung hubungan produsen, pengolah, dan penjual. Setiap mata rantai memperoleh dukungan sesuai kebutuhannya, sehingga kegiatan usaha pangan tidak terhambat hanya karena kekurangan modal pada salah satu tahap.
Akhmad menyampaikan bahwa sejak 2015, BRI telah menyalurkan pembiayaan sekitar Rp1.600 triliun. Angka tersebut menggambarkan skala dukungan bank terhadap kegiatan ekonomi dalam jangka panjang, sekaligus menunjukkan pentingnya memastikan pembiayaan sampai kepada sektor yang memiliki dampak luas. Dari total penyaluran itu, sekitar 75 persen disebut mengalir ke sektor usaha mikro, kecil, dan menengah (UMKM). Porsi tersebut menempatkan UMKM sebagai bagian utama dari penyaluran pembiayaan BRI, termasuk dalam upaya mendukung kegiatan produksi dan rantai pasok.
Akhmad juga menyebut sekitar 44 persen pembiayaan terkait dengan sektor pertanian dan perikanan, khususnya untuk memenuhi kebutuhan protein. Keterkaitan ini memperlihatkan bahwa dukungan terhadap UMKM dapat berjalan seiring dengan penguatan sektor pangan. Pertanian dan perikanan melibatkan beragam pelaku, mulai dari produsen hingga usaha yang mengolah serta menyalurkan hasilnya. Karena itu, pembiayaan yang diarahkan ke rantai pasok pangan tidak cukup hanya melihat kebutuhan satu usaha secara terpisah. Bank perlu memahami bagaimana usaha tersebut beroperasi, siapa mitra dagangnya, dan bagaimana produk bergerak menuju pasar.
Menurut Akhmad, kelayakan pembiayaan memerlukan ekosistem usaha yang jelas dan hubungan yang dapat dikenali pelaku utama atau anchor, industri pengolahan, dan UMKM. Anchor dapat berperan sebagai penghubung dalam rantai pasok, sementara industri pengolahan menyerap atau mengolah hasil produksi dan UMKM terlibat pada berbagai tahapan kegiatan. Keterhubungan ini membantu menunjukkan bahwa terdapat aktivitas usaha nyata serta aliran transaksi yang mendukung kemampuan membayar kembali pembiayaan. Tanpa gambaran hubungan tersebut, bank akan lebih sulit menilai posisi dan prospek setiap calon penerima pembiayaan.
Hubungan antarpelaku, lanjutnya, perlu diskenariokan dengan jelas. Maksudnya, peran, bentuk kerja sama, serta alur usaha perlu dipetakan sehingga bank memiliki dasar untuk melakukan penilaian dan proses underwriting. Pemetaan itu bukan sekadar menggambarkan siapa saja pihak yang terlibat, melainkan menjelaskan bagaimana hubungan mereka menopang kegiatan usaha dan arus pendapatan. Dengan ekosistem yang tersusun, BRI dapat mengevaluasi risiko secara lebih terarah, memahami kebutuhan pembiayaan tiap pelaku, serta menilai kelayakan dukungan bagi UMKM yang terhubung dengan rantai pasok pangan.
Menurut Akhmad, pembiayaan perbankan tidak semata-mata ditujukan untuk menyalurkan dana kepada pelaku usaha. Di dalamnya terdapat tujuan ekonomi sekaligus sosial. Dari sisi ekonomi, pembiayaan perlu membantu menjaga keberlanjutan bisnis agar usaha mampu berkembang dan memenuhi kewajibannya. Sementara dari sisi sosial, dukungan tersebut dapat mendorong pemberdayaan UMKM, termasuk melalui pendampingan yang sesuai dengan kebutuhan dan kondisi masing-masing usaha. Dengan demikian, hubungan bank dan pelaku UMKM tidak berhenti pada penyediaan modal, tetapi juga mencakup upaya memperkuat kemampuan usaha untuk bertahan dan tumbuh.
Akhmad menjelaskan bahwa BRI dapat mulai membiayai usaha sejak tahap awal pengembangan, sepanjang kebutuhan pembiayaan serta profil risikonya dapat dipetakan dengan baik. Penilaian tersebut membantu bank memahami kondisi usaha, kapasitas pengelolaan, dan kebutuhan modal pada setiap tahap. Pendekatan ini juga membuka ruang untuk membahas ekosistem usaha secara menyeluruh, bukan hanya satu pelaku atau transaksi. Dalam sektor pangan, perhatian terhadap rantai pasok dari hulu ke hilir menjadi penting karena kegiatan produksi, pengolahan, distribusi, hingga perdagangan saling berkaitan. Pemahaman atas hubungan tersebut dapat membantu pembiayaan diarahkan secara lebih tepat dan mendukung keberlanjutan kegiatan usaha di sepanjang rantai.
Dukungan terhadap UMKM juga memerlukan pemahaman langsung atas karakter usaha di lapangan. Untuk itu, BRI memiliki sekitar 30 ribu tenaga pemasaran lapangan yang tersebar dan memiliki spesialisasi pada sejumlah sektor. Keahlian mereka mencakup peternakan, perikanan, pertanian, hingga perdagangan. Pengetahuan sektoral tersebut dapat membantu tenaga pemasaran mengenali kebutuhan pelaku usaha, memahami pola kegiatan bisnis, serta mengidentifikasi tantangan yang dihadapi di setiap bidang. Dengan bekal tersebut, pembicaraan mengenai pembiayaan dapat dilakukan dengan mempertimbangkan konteks usaha secara lebih dekat.
Baca juga: Bren Siapkan Buyback Rp1 Triliun di Tengah Sorotan OJK atas IPO | OJK DIY Catat Penyaluran Kredit Rp1,5 Triliun Selama Bulan Inklusi Keuangan 2026 | Pembiayaan Petani Kecil dan Perlindungan Lingkungan dalam Strategi BPDLH