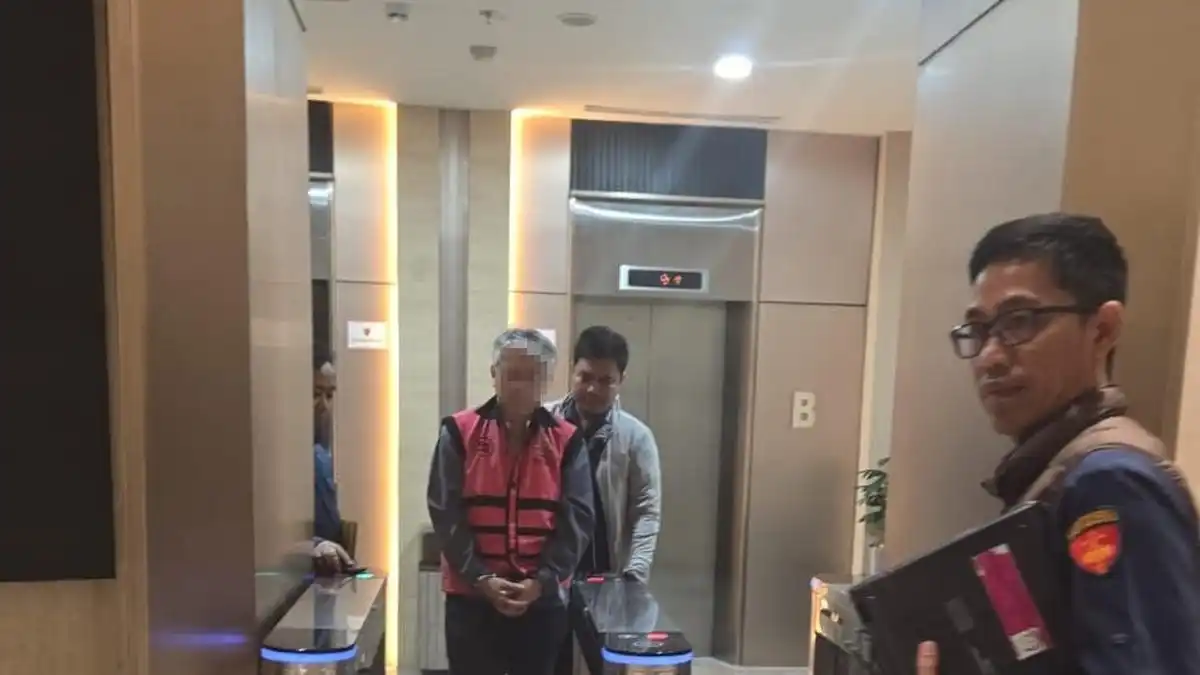
Medan | Kejaksaan Agung menetapkan AL, direktur sekaligus corporate secretary PT Toba Pulp Lestari (TPL), sebagai tersangka dalam perkara dugaan korupsi yang berkaitan dengan transfer pricing. Dugaan praktik tersebut disebut berlangsung dalam rentang waktu 2008 hingga 2025. Penetapan ini menempatkan seorang pejabat perusahaan sebagai pihak yang disangka terlibat dalam perkara yang kini ditangani penyidik Kejagung.
AL ditetapkan sebagai tersangka pada 15 Oktober 2026. Penetapan itu merujuk pada surat Direktur Penyidikan Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) bernomor TAP-55/F.2/FD.2/10/2026. Surat tersebut menjadi dasar administratif bagi penyidik dalam menetapkan status hukum AL pada tahap penyidikan. Status tersangka menunjukkan adanya dugaan keterlibatan yang sedang ditangani aparat penegak hukum, bukan putusan bersalah terhadap yang bersangkutan.
Kepala Pusat Penerangan Hukum Kejaksaan Agung, Anang Supriatna, menyampaikan informasi mengenai penetapan tersebut pada 16 Oktober 2026. Keterangan itu menegaskan identitas AL sebagai direktur dan corporate secretary TPL, waktu penetapan, serta rentang dugaan perbuatan yang tengah diselidiki. Dengan demikian, perkara ini berfokus pada dugaan tindak pidana korupsi yang dikaitkan dengan praktik transfer pricing selama periode panjang, bukan semata-mata pada persoalan administrasi perusahaan.
Transfer pricing sendiri merujuk pada penentuan harga dalam transaksi pihak-pihak yang memiliki hubungan istimewa. Dalam perkara ini, dugaan penyimpangan yang disebut berlangsung selama 17 tahun menjadi bagian dari materi penyidikan Kejagung. Namun, rincian mengenai bentuk transaksi, nilai yang dipersoalkan, maupun peran spesifik AL dalam dugaan tersebut belum dapat disimpulkan hanya dari informasi penetapan tersangka. Hal-hal itu perlu merujuk pada penjelasan resmi penyidik dan perkembangan proses hukum berikutnya.
Penetapan AL menjadi tersangka merupakan perkembangan penting dalam penyidikan perkara yang melibatkan TPL. Selanjutnya, penyidik akan mendalami dugaan, mengumpulkan bukti, serta memeriksa pihak-pihak terkait sesuai ketentuan hukum. Informasi lebih lanjut mengenai konstruksi perkara dan dugaan kerugian negara perlu menunggu keterangan resmi Kejagung. Hingga ada proses pembuktian dan putusan pengadilan yang berkekuatan hukum tetap, AL tetap memiliki hak untuk dianggap tidak bersalah.
Dalam mendalami perkara dugaan transfer pricing, penyidik menelusuri rangkaian transaksi penjualan produk pulp yang dilakukan TPL. Pemeriksaan mencakup penjualan untuk pasar ekspor kepada DP MMI, Ltd, perusahaan yang disebut memiliki hubungan afiliasi, serta penjualan di dalam negeri kepada pabrik APR. Kedua jalur transaksi tersebut menjadi perhatian karena penyidik berupaya menguji kesesuaian nilai, jenis, dan pencatatan produk dengan kondisi transaksi sebenarnya. Penelusuran juga diarahkan untuk memahami bagaimana produk diklasifikasikan ketika dijual kepada pihak-pihak tersebut.
Untuk mengumpulkan keterangan dan menguji dugaan, penyidik telah memeriksa 116 saksi. Penyidik juga menyita sejumlah dokumen dan barang bukti elektronik setelah memperoleh persetujuan yang diperlukan. Bahan-bahan itu dapat membantu merekonstruksi proses penjualan, pencatatan, serta komunikasi yang berkaitan dengan transaksi. Selain meminta keterangan saksi, penyidik meminta pandangan ahli dari bidang hukum pidana, keuangan negara, serta industri selulosa dan pulp. Keterlibatan ahli diperlukan untuk menilai aspek hukum dan keuangan sekaligus karakter teknis produk yang dipersoalkan.
Salah satu fokus penyelidikan ialah dugaan bahwa AL melakukan under invoicing melalui manipulasi kode HS atau kode klasifikasi barang. Menurut dugaan penyidik, produk yang berdasarkan karakteristik, kegunaan, dan nilai pasarnya semestinya dikategorikan sebagai dissolving pulp diduga dicatat sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP). Perbedaan klasifikasi tersebut penting karena jenis produk dapat berkaitan dengan penentuan nilai dan perlakuan dalam transaksi ekspor maupun domestik. Penyidik masih mendalami apakah klasifikasi yang digunakan sesuai dengan spesifikasi produk dan ketentuan yang berlaku, serta bagaimana hal itu berdampak pada nilai transaksi. Dengan memeriksa dokumen perdagangan, bukti elektronik, keterangan saksi, dan pendapat ahli, penyidik berupaya menguji dugaan tersebut secara menyeluruh. Kesimpulan mengenai peran pihak terkait dan terpenuhi atau tidaknya unsur pidana akan bergantung pada hasil penyidikan dan pembuktian dalam proses hukum.
Dalam uraian perkara, penyidik menduga terdapat transaksi yang tidak dicantumkan dalam dokumen transfer pricing (TP Doc) TPL. Dokumen tersebut menjadi salah satu bahan untuk menjelaskan transaksi dan penetapan harga dalam hubungan dengan pihak terkait. Penyidik juga menyampaikan bahwa Surat Pemberitahuan (SPT) badan yang disampaikan kepada Kantor Pelayanan Pajak (KPP) Perusahaan Masuk Bursa diduga tidak menggambarkan keadaan yang sebenarnya. Dugaan ini berkaitan dengan informasi transaksi dan harga yang tercantum dalam dokumen pajak perusahaan. Keterangan tersebut merupakan bagian dari konstruksi perkara yang disampaikan penyidik, dan belum dengan sendirinya menjadi kesimpulan mengenai kesalahan pihak-pihak yang disebut.
Penyidik turut mengungkap dugaan bahwa AL memberikan uang kepada fiskus dengan maksud agar pengawasan terhadap perusahaan tidak dilakukan. Informasi mengenai pemberian uang itu disebut sebagai bagian dari dugaan tindak pidana yang sedang ditangani. Dalam menilai kaitan dugaan tersebut dan proses pemeriksaan, penyidik meninjau kertas kerja pemeriksaan serta laporan hasil pemeriksaan pajak. Dari peninjauan itu, pemeriksa pajak disebut diduga tidak mengikuti program audit yang telah ditetapkan. Penyidik juga menyatakan bahwa pemeriksa tidak membandingkan harga yang tercantum dalam TP Doc dengan harga dalam SPT TPL, serta tidak memeriksa kewajaran harga yang dilaporkan perusahaan.
Dengan demikian, dokumen perpajakan dan pelaksanaan pemeriksaan menjadi bagian penting dalam penyelidikan, karena keduanya berkaitan dengan informasi transaksi, pelaporan badan, dan prosedur audit. Namun, rincian mengenai transaksi yang tidak dicantumkan, ketidaksesuaian pelaporan, dugaan pemberian uang, maupun langkah pemeriksaan yang dipersoalkan harus dipahami sebagai dugaan sebagaimana disampaikan penyidik. Penetapan tersangka maupun uraian penyidik tidak menghapus hak pihak yang terlibat untuk memberikan keterangan dan membela diri melalui proses hukum. Penilaian atas bukti serta pembuktian unsur perkara akan dilakukan dalam tahapan hukum yang berwenang. Sampai terdapat putusan berkekuatan hukum tetap, informasi tersebut tidak tepat diperlakukan sebagai fakta yang telah terbukti secara final. Penjelasan ini menjaga agar pembaca dapat membedakan tuduhan dalam proses penyidikan dari kesimpulan hukum.
Kejaksaan Agung menyatakan dugaan perbuatan AL bersama sejumlah pemeriksa pajak dalam perkara yang berkaitan dengan transfer pricing diduga mengakibatkan kerugian keuangan negara sekitar Rp2 triliun. Kerugian tersebut disebut muncul dari proses pemeriksaan dan penanganan kewajiban pajak yang diduga tidak sesuai ketentuan. Pernyataan itu merupakan bagian dari perkara yang sedang ditangani penyidik, sehingga dugaan tersebut masih harus dibuktikan melalui proses hukum dan persidangan. Kejagung juga menyampaikan langkah penyelamatan keuangan negara, yakni setoran sebesar Rp500 juta dari Direktorat Jenderal Pajak ke rekening pemerintah lainnya milik Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus). Setoran itu disampaikan dalam konteks upaya pemulihan keuangan negara, bukan sebagai pengganti proses pembuktian atas dugaan tindak pidana yang disangkakan kepada para pihak.
Dalam perkara ini, AL disangkakan secara primair melanggar Pasal 603 juncto Pasal 20 huruf a atau huruf c Kitab Undang-Undang Hukum Pidana berdasarkan Undang-Undang Nomor 1 Tahun 2023. Ketentuan tersebut disangkakan juncto Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi beserta perubahannya. Sangkaan primair berkaitan dengan dugaan tindak pidana korupsi yang menimbulkan kerugian keuangan negara, serta dugaan keterlibatan pihak lain sebagaimana dimaksud dalam ketentuan penyertaan.
Baca juga: Jejak Digital Mengantar Polisi kepada Dua Tersangka Pembunuhan di Jakarta Timur | KPK Tahan Lima Tersangka dalam Kasus OTT di Lingkungan BNPB | Bareskrim Tetapkan Sembilan Korporasi Sawit sebagai Tersangka Karhutla