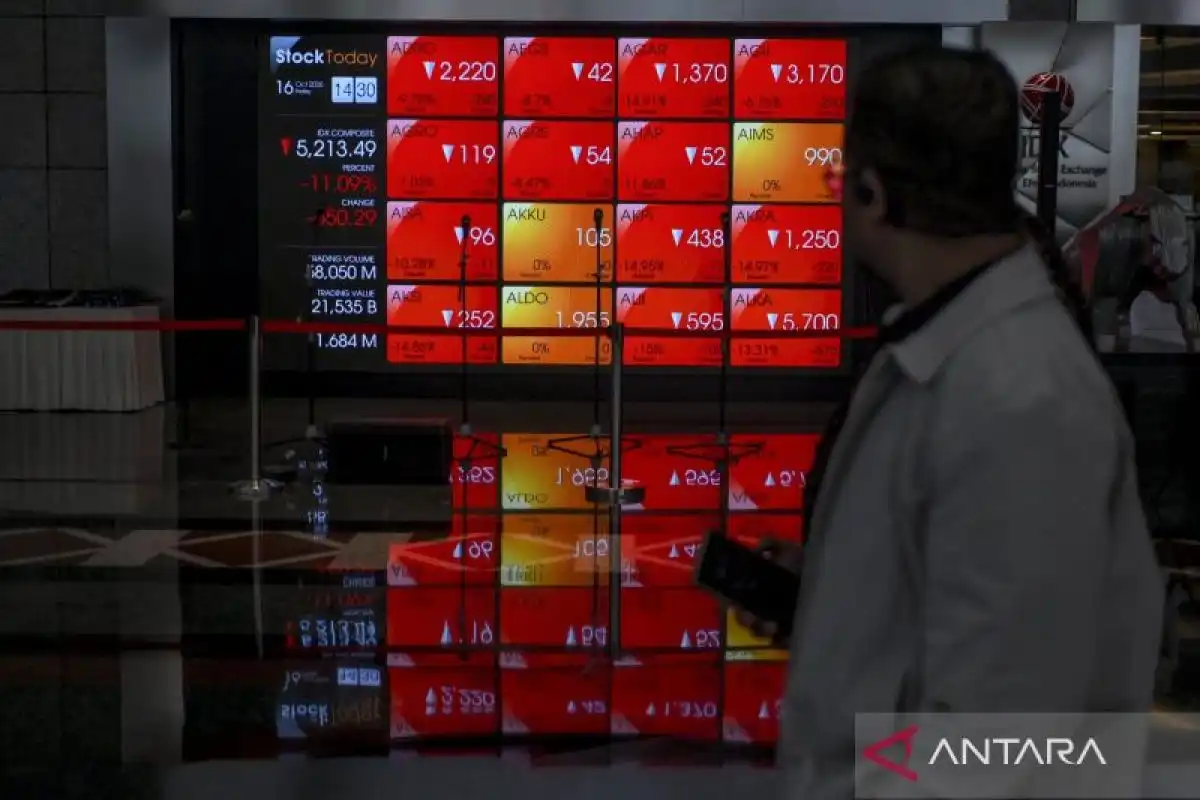
Jakarta | Pada Jumat pagi, 16 Oktober, tekanan jual mengguncang pasar saham Indonesia. Setelah pembukaan perdagangan, Indeks Harga Saham Gabungan (IHSG) sempat terkoreksi 8,01 persen. Penurunan tajam dalam waktu singkat itu mendorong Bursa Efek Indonesia (BEI) memberlakukan penghentian sementara perdagangan, atau trading halt, sebagai langkah untuk meredam gejolak dan memberi ruang bagi pelaku pasar mengevaluasi situasi.
Namun, penghentian sementara tersebut tidak mengakhiri tekanan. Ketika perdagangan ditutup, IHSG berada di level 5.185,10, melemah 11,57 persen dalam sehari. Besarnya koreksi itu menjadikannya penurunan harian terdalam sejak krisis 1998. Peristiwa tersebut menunjukkan betapa cepat sentimen dapat berubah dan memengaruhi keputusan investor, terutama ketika kabar besar datang di tengah kondisi pasar yang rentan.
Gejolak itu terjadi beberapa jam setelah pengumuman MSCI dari New York. Penyedia indeks global tersebut membuka konsultasi mengenai kemungkinan memindahkan Indonesia dari kategori pasar berkembang (emerging market) ke standalone market. Konsultasi ini belum berarti perubahan status telah diputuskan. Namun, pembukaan proses tersebut menjadi sinyal penting bahwa penilaian atas aksesibilitas dan keterwakilan pasar saham Indonesia sedang menjadi perhatian.
Standalone market merupakan kategori di luar keluarga indeks utama MSCI, termasuk kelompok pasar berkembang yang selama ini menjadi acuan banyak investor internasional. Jika perubahan status diterapkan, pasar modal Indonesia akan ditempatkan sejajar dengan pasar keuangan Jamaika, Panama, dan Palestina. Posisi tersebut berbeda dari status pasar berkembang yang dapat membantu saham domestik masuk dalam portofolio dan tolok ukur investasi global.
Kombinasi koreksi IHSG dan pengumuman MSCI memperbesar kekhawatiran pelaku pasar terhadap prospek aliran modal serta reputasi bursa. Meski hubungan sebab-akibat tidak dapat disimpulkan hanya dari urutan waktu, kedekatan kedua peristiwa membuat konsultasi MSCI menjadi bagian penting dari konteks gejolak. Perhatian kemudian tertuju pada alasan di balik peninjauan itu, tanggapan otoritas, dan langkah yang dapat memperkuat transparansi serta kepercayaan investor.
MSCI menyoroti persoalan yang berkaitan dengan keterbukaan struktur kepemilikan saham dan kualitas informasi mengenai saham yang benar-benar tersedia bagi investor. Sorotan ini tidak sama dengan penilaian atas pertumbuhan ekonomi Indonesia ataupun kinerja laba perusahaan tercatat. Intinya, penyedia indeks tersebut mempertanyakan apakah data kepemilikan yang dilaporkan cukup jelas untuk menggambarkan kondisi pasar yang sesungguhnya. Jika hubungan pemegang saham tidak mudah ditelusuri, investor dapat kesulitan menilai seberapa luas kepemilikan tersebar dan seberapa besar peluang saham diperdagangkan secara wajar.
Konsep penting dalam pembahasan ini adalah free float, yakni porsi saham perusahaan yang tersedia untuk diperdagangkan oleh publik. Angka tersebut biasanya tercantum dalam laporan emiten dan menjadi salah satu acuan untuk menilai likuiditas serta menentukan bobot saham dalam indeks. Namun, status sebagai pemegang saham publik secara formal belum tentu berarti saham itu benar-benar beredar luas. Sebagian saham yang tercatat dimiliki investor publik dapat berada di tangan pihak yang mempunyai hubungan dengan pengendali, atau tidak aktif diperjualbelikan. Karena itu, angka free float di atas kertas dapat berbeda dari pasokan saham yang efektif di pasar.
MSCI juga menyampaikan kekhawatiran mengenai dugaan perdagangan terkoordinasi yang berpotensi mengganggu pembentukan harga. Apabila kepemilikan terkonsentrasi dan jumlah saham yang benar-benar tersedia terbatas, transaksi dalam volume tertentu dapat memberi pengaruh besar terhadap pergerakan harga. Pelaku pasar pernah menyaksikan saham berkapitalisasi besar melonjak tajam ketika porsi saham yang aktif beredar di publik relatif kecil. Pergerakan seperti itu tidak dengan sendirinya membuktikan adanya pelanggaran, tetapi dapat menimbulkan pertanyaan mengenai likuiditas dan mekanisme penentuan harga. Dalam konteks tersebut, isu transparansi bukan sekadar urusan administrasi pelaporan. Kejelasan tentang pemilik manfaat, keterkaitan antar pemegang saham, dan aktivitas perdagangan membantu investor memahami risiko yang mereka hadapi. Pada akhirnya, sorotan tersebut mengarah pada pertanyaan mendasar: siapa yang sebenarnya memiliki kemampuan membentuk harga di bursa Jakarta, dan seberapa baik informasi publik memungkinkan investor menjawabnya? Jawaban yang dapat diuji penting agar harga mencerminkan penawaran dan permintaan yang luas, bukan sekadar transaksi terbatas yang sulit ditafsirkan.Sejak Januari 2026, MSCI membekukan sejumlah perubahan indeks yang berkaitan dengan saham Indonesia. Langkah tersebut mencakup pembekuan kenaikan faktor inklusi asing, yang menentukan porsi saham suatu emiten yang diperhitungkan dalam indeks global. Selain itu, MSCI menghentikan penambahan emiten Indonesia baru dalam rekomendasi indeks yang menjadi rujukan bagi manajer keuangan institusi global. Kebijakan ini menempatkan perhatian pada keterbukaan informasi dan keterukuran kepemilikan saham, karena keduanya berpengaruh terhadap penilaian investor atas aksesibilitas pasar.
Pembekuan itu menjadi sorotan pada hari yang sama ketika Indeks Harga Saham Gabungan (IHSG) mengalami kejatuhan. Pada hari tersebut, Otoritas Jasa Keuangan (OJK) juga memaparkan hasil pemeriksaan atas sejumlah perkara di pasar modal. Pemaparan itu memberi konteks tambahan bagi pembahasan mengenai transparansi, terutama terkait proses penawaran umum perdana dan sebaran kepemilikan saham. Meski masing-masing peristiwa memiliki latar dan mekanisme berbeda, perhatian pasar tertuju pada bagaimana informasi mengenai pemilik dan alokasi saham disampaikan serta dapat diverifikasi.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, menyampaikan bahwa saham dalam penawaran umum perdana PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN) sejak awal dirancang untuk kelompok yang terkait dengan pemegang saham pengendali. Menurut hasil pemeriksaan yang dipaparkan, kelompok tersebut memperoleh penjatahan pasti dalam jumlah sangat besar, sementara identitasnya disamarkan. Pola itu, kata OJK, membuat kepemilikan saham terkonsentrasi.
Temuan tersebut menyoroti pentingnya informasi yang memadai mengenai penerima alokasi dalam penawaran umum perdana, khususnya ketika penjatahan pasti diberikan kepada pihak-pihak yang berhubungan dengan pengendali. Keterbukaan mengenai hubungan tersebut dan sebaran kepemilikan dapat membantu investor memahami struktur pemegang saham serta menilai likuiditas dan tata kelola emiten. Dalam konteks pembekuan MSCI, isu transparansi kepemilikan juga relevan bagi evaluasi kelayakan saham untuk indeks internasional. Namun, penjelasan OJK mengenai perkara tertentu tidak dengan sendirinya menjelaskan seluruh pertimbangan MSCI. Kedua perkembangan itu menunjukkan adanya perhatian berbeda yang sama-sama berkaitan dengan kepercayaan terhadap informasi pasar dan kualitas mekanisme investasi di Indonesia.
Temuan Otoritas Jasa Keuangan (OJK) mengenai PT Dian Swastatika Sentosa Tbk (DSSA) menunjukkan bahwa lonjakan harga saham tidak wajar diduga berkaitan dengan manipulasi pasar yang direncanakan dan dijalankan secara terstruktur. Praktik tersebut melibatkan nasabah perorangan maupun institusi yang bertransaksi melalui beberapa anggota bursa. Pola transaksi lintas pihak dan perantara ini menjadi perhatian karena dapat membentuk gambaran permintaan yang tidak mencerminkan kondisi pasar sesungguhnya. Ketika aktivitas semacam itu mendorong harga secara artifisial, investor berisiko mengambil keputusan berdasarkan sinyal pasar yang telah terdistorsi.
Dalam rangkaian penindakan yang diumumkan, OJK menjatuhkan denda administratif sebesar Rp1,5 triliun untuk perkara DSSA, Rp500 miliar terkait BREN, dan Rp100 miliar terkait CUAN. Besarnya sanksi memperlihatkan bahwa pengawasan tidak hanya berfokus pada pergerakan harga, tetapi juga pada rangkaian transaksi dan pihak-pihak yang memungkinkan pola tersebut terjadi. Pemeriksaan menjangkau direksi perusahaan efek, bank kustodian, serta pihak yang menerima penjatahan pasti. Jangkauan pemeriksaan itu penting untuk menguji proses transaksi, pengelolaan saham, dan kepatuhan para pelaku pasar pada kewajiban yang berlaku.