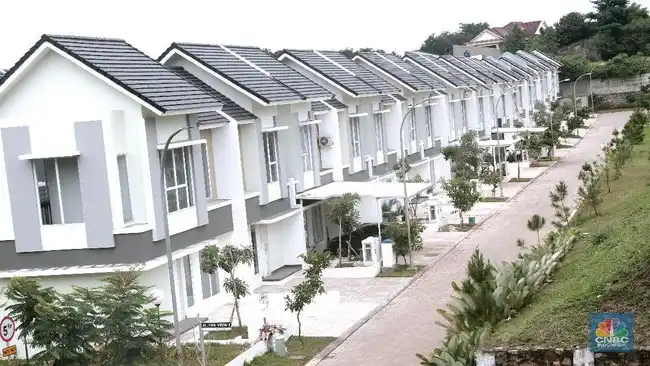
Jakarta | Hingga 9 Oktober, pembiayaan rumah subsidi telah tersalurkan untuk 177.161 unit dari target sebanyak 350.000 unit. Angka tersebut menunjukkan bahwa penyaluran masih berada di bawah sasaran yang ditetapkan untuk periode program. Selisih jumlah unit yang telah dibiayai dan target menggambarkan pekerjaan yang masih perlu dilakukan agar lebih banyak rumah tangga berpenghasilan rendah dapat mengakses hunian melalui skema subsidi. Capaian ini menjadi salah satu indikator untuk melihat perkembangan program, tetapi tidak dengan sendirinya menjelaskan seluruh faktor yang memengaruhi laju penjualan maupun penyalurannya.
Pasar rumah subsidi juga mencakup Gen Z yang mulai memasuki dunia kerja dan mempertimbangkan pembelian hunian pertama. Bagi kelompok ini, keputusan membeli rumah dapat berkaitan dengan tingkat pendapatan, kestabilan pekerjaan, kemampuan menyiapkan uang muka, serta kebutuhan untuk menjaga fleksibilitas hidup. Sebagian pekerja muda mungkin memilih tinggal dekat tempat kerja, menyewa, atau menunda pembelian sampai kondisi finansial dan rencana jangka panjang lebih jelas. Pertimbangan tersebut relevan dalam membaca perubahan perilaku konsumen, khususnya ketika pilihan tempat tinggal semakin beragam.
Perubahan preferensi generasi muda merupakan salah satu konteks yang patut diperhatikan dalam kondisi penjualan rumah subsidi, bukan penjelasan tunggal atas capaian yang belum memenuhi target. Penyaluran dapat dipengaruhi pula oleh keterjangkauan cicilan, kesiapan lokasi dan unit, proses administrasi, ketersediaan pasokan, serta kecocokan rumah yang ditawarkan dan kebutuhan calon pembeli. Karena itu, angka 177.161 unit perlu dibaca bersama perkembangan faktor-faktor tersebut. Memahami karakter calon pembeli, termasuk Gen Z yang baru membangun karier, dapat membantu pelaku program menilai apakah informasi, lokasi, dan skema pembiayaan telah sesuai dengan kebutuhan pasar. Pendekatan yang lebih peka terhadap kondisi pembeli berpotensi memperluas akses, sembari tetap mempertimbangkan hambatan struktural yang turut memengaruhi penyerapan rumah subsidi.
Ketua Umum Himperra, Ari Tri Priyono, menilai terdapat perbedaan cara pandang generasi muda saat ini dan generasi sebelumnya dalam menentukan prioritas hidup, termasuk soal kepemilikan rumah. Pada generasi terdahulu, seseorang yang mulai bekerja kerap segera memikirkan langkah untuk memiliki hunian. Pilihannya bisa berupa mencicil rumah atau menyisihkan penghasilan untuk membeli tanah dan membangun rumah di kemudian hari.
Kecenderungan tersebut juga berkaitan dengan pesan orang tua. Bagi banyak keluarga, memiliki rumah dipandang sebagai tujuan penting setelah seseorang memasuki dunia kerja dan memperoleh penghasilan sendiri. Karena itu, nasihat untuk menabung, membeli tanah, atau mulai mengambil cicilan sering menjadi bagian dari arahan keluarga kepada anak yang beranjak dewasa. Kepemilikan rumah tidak hanya dimaknai sebagai aset, tetapi juga sebagai bentuk kesiapan membangun kehidupan yang mandiri.
Menurut Ari, dorongan yang kuat dari orang tua seperti itu tidak selalu diteruskan kepada anak muda sekarang. Ia melihat bahwa orang tua masa kini cenderung memberi ruang lebih luas bagi anak untuk menentukan pilihan hidupnya sendiri. Mereka tidak selalu mengarahkan anak agar segera membeli rumah setelah bekerja, sehingga keputusan mengenai hunian lebih banyak diserahkan kepada pertimbangan dan prioritas masing-masing individu.
Perubahan pola komunikasi dalam keluarga tersebut dapat membuat urutan tujuan finansial anak muda berbeda dari generasi sebelumnya. Sebagian mungkin memilih lebih dahulu memenuhi kebutuhan lain, mengejar pengalaman, atau menjaga keluwesan dalam menjalani hidup, sebelum berkomitmen pada cicilan jangka panjang. Hal ini bukan berarti generasi muda menolak rumah, melainkan kepemilikan hunian tidak otomatis menjadi sasaran pertama ketika mereka mulai bekerja.
Pandangan Ari membantu menjelaskan mengapa pendekatan terhadap pasar rumah subsidi perlu mempertimbangkan perubahan prioritas tersebut. Bagi pengembang dan pemangku kepentingan, memahami bahwa keputusan membeli rumah kini lebih banyak ditentukan oleh pilihan pribadi dapat menjadi dasar untuk membaca kebutuhan calon pembeli. Generasi muda mungkin membutuhkan waktu, informasi, serta skema yang sesuai dengan kondisi dan rencana hidup mereka. Dengan demikian, perubahan aspirasi antargenerasi menjadi konteks penting dalam membahas minat terhadap rumah subsidi.
Bagi sebagian anak muda yang baru memperoleh penghasilan, membeli rumah tidak selalu menjadi prioritas pertama. Setelah kebutuhan dasar terpenuhi, mereka mungkin memilih tinggal di kamar kos atau menyewa apartemen sambil menilai kembali kebutuhan dan kemampuan keuangan. Keputusan ini tidak serta-merta berarti mereka menolak kepemilikan rumah. Sebagian orang menunda pembelian karena ingin memastikan lokasi kerja, pendapatan, dan rencana hidup lebih stabil sebelum mengambil komitmen besar. Pada tahap awal karier, hunian yang dapat disesuaikan dengan perubahan keadaan terasa lebih sesuai.
Menyewa menawarkan pilihan yang relatif mudah diubah ketika pekerjaan berpindah, penghasilan berubah, atau seseorang ingin tinggal lebih dekat dengan keluarga maupun fasilitas tertentu. Anak muda juga dapat berbagi sewa apartemen dengan teman untuk membagi biaya tempat tinggal dan kebutuhan rutin. Pengaturan bersama ini bisa menjadi alternatif kos, terutama bagi mereka yang menginginkan ruang lebih luas tanpa menanggung seluruh biaya sendiri. Bentuk hunian sewa pun beragam, sehingga penyewa dapat mempertimbangkan lokasi, durasi, dan anggaran sesuai situasi masing-masing.
Pilihan tersebut memberi keluwesan karena umumnya tidak langsung mengikat penghuni pada pembiayaan rumah jangka panjang. Mereka tetap perlu memperhitungkan biaya sewa, uang jaminan, aturan pemilik, dan kemungkinan perubahan harga; menyewa bukan berarti tanpa konsekuensi finansial. Namun, bagi sebagian anak muda, masa sewa dapat menjadi cara memenuhi kebutuhan tempat tinggal saat ini sambil menjaga ruang untuk membuat keputusan berikutnya. Pola ini tidak berlaku bagi seluruh Gen Z: pilihan hunian dipengaruhi kemampuan ekonomi, ketersediaan rumah, dukungan keluarga, lokasi, serta preferensi pribadi. Karena itu, menunda pembelian lebih tepat dipahami sebagai salah satu strategi hidup, bukan sikap seragam terhadap kepemilikan rumah.
Ari mengusulkan agar dukungan pembiayaan perumahan tidak hanya menyasar masyarakat berpenghasilan rendah (MBR), tetapi juga diperluas kepada masyarakat berpenghasilan menengah tanggung (MBT). Menurutnya, kebutuhan kelompok ini berbeda dari kebutuhan penerima Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), sehingga bentuk dukungan yang diberikan perlu dirancang melalui skema tersendiri. Perluasan tersebut dapat menjangkau calon pembeli yang penghasilannya membuat mereka tidak lagi masuk sasaran utama FLPP, tetapi masih menghadapi keterbatasan untuk membeli rumah dengan harga pasar tanpa bantuan.
Segmen MBT, kata Ari, membutuhkan pilihan rumah yang kualitasnya lebih baik dan lokasinya lebih mendukung kegiatan sehari-hari. Kedekatan dengan fasilitas publik, seperti layanan pendidikan, kesehatan, dan transportasi, menjadi pertimbangan penting. Jika memungkinkan, rumah juga berada tidak terlalu jauh dari tempat kerja agar penghuni dapat mengurangi waktu dan biaya perjalanan. Kebutuhan ini mencerminkan bahwa akses hunian bukan hanya soal memiliki bangunan, melainkan juga memperoleh lingkungan dan lokasi yang sesuai dengan kebutuhan keluarga.
Namun, peningkatan kualitas dan lokasi hunian perlu diimbangi dengan cicilan yang tetap terjangkau. Rumah yang lebih baik tidak akan mudah diakses apabila pembayaran bulanannya melampaui kemampuan calon pembeli. Karena itu, menurut Ari, kebijakan pembiayaan perlu memperhatikan keseimbangan harga rumah, kemampuan membayar, serta kebutuhan akan lokasi yang layak. Dukungan bagi MBT diharapkan dapat mengisi ruang program perumahan bagi MBR dan pembelian rumah sepenuhnya secara komersial.
Ari menyebut kisaran harga yang relevan bagi kebutuhan tersebut, yakni sekitar Rp250 juta hingga kurang lebih Rp500 juta. Pada rentang ini, rumah dapat menawarkan kualitas dan akses yang lebih sesuai bagi kelompok berpenghasilan menengah tanggung, tetapi keterjangkauan cicilan masih menjadi perhatian. Ia juga mengemukakan gagasan pemberian insentif pemerintah untuk mendukung pembiayaan segmen ini.
Baca juga: Toyota Nilai Mobil Sejak 2016 Siap Menggunakan E20, Pasokan Jadi Tantangan