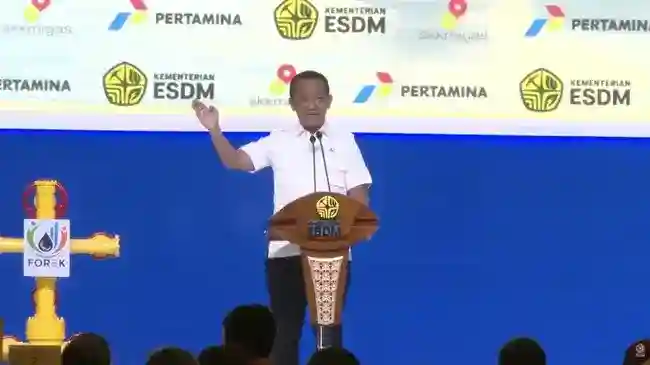
Jakarta | Bahlil Lahadalia membahas penyusunan Rancangan Undang-Undang Minyak dan Gas Bumi atau RUU Migas yang dipersiapkan untuk menggantikan Undang-Undang Nomor 22 Tahun 2001. Pembahasan rancangan ini berkaitan dengan kebutuhan memperbarui landasan hukum sektor migas, yang mengatur kegiatan usaha dari hulu hingga hilir. Dalam konteks tersebut, pemerintah menyusun daftar inventarisasi masalah (DIM) sebagai bahan untuk menguraikan dan menelaah berbagai isu yang perlu diperhatikan dalam rancangan undang-undang.
Bahlil menyebut penyusunan DIM oleh pemerintah telah mencapai sekitar 90 persen dan hampir rampung. Angka itu menunjukkan bahwa sebagian besar materi yang akan menjadi bahan pembahasan telah dihimpun, meskipun masih ada bagian yang perlu diselesaikan. Keterangan mengenai progres tersebut memberi gambaran tentang pekerjaan pemerintah dalam menyiapkan masukan terhadap RUU Migas. Namun, capaian penyusunan DIM tidak dengan sendirinya menjelaskan keputusan atas setiap substansi ataupun hasil akhir pembahasannya.
Karena itu, informasi mengenai progres DIM perlu dipahami secara terbatas sebagai perkembangan penyusunan bahan pemerintah. RUU Migas sendiri disiapkan sebagai pengganti UU Nomor 22 Tahun 2001, sedangkan rincian masalah dalam DIM menjadi bagian dari konteks pembahasan rancangan tersebut. Pernyataan Bahlil menegaskan bahwa penyusunan daftar itu mendekati selesai, dengan kemajuan yang disebut berada di kisaran 90 persen. Tanpa keterangan lebih lanjut mengenai isi setiap usulan, angka tersebut belum menggambarkan posisi final pemerintah atas seluruh ketentuan. Fokus informasi yang disampaikan adalah kesiapan DIM yang hampir tuntas dan kaitannya dengan rancangan pengganti undang-undang migas yang berlaku sejak 2001. Dengan demikian, progres ini dapat dicatat sebagai perkembangan dalam menyiapkan materi pembahasan, bukan sebagai kepastian mengenai isi akhir RUU maupun tahapan atau jadwal berikutnya.
Salah satu gagasan yang dibahas dalam rancangan undang-undang (RUU) Migas adalah pembentukan badan usaha khusus (BUK) Migas. Menteri Energi dan Sumber Daya Mineral Bahlil Lahadalia menyebut kepastian perizinan sebagai perhatian penting, terutama untuk mendukung kegiatan eksplorasi dan meningkatkan minat investasi. Dalam rancangan tersebut, BUK direncanakan memiliki peran lebih besar dalam menangani proses perizinan di sektor minyak dan gas bumi. Gagasan ini masih merupakan bagian dari pembahasan RUU, sehingga belum dapat dipahami sebagai kebijakan yang telah berlaku.
Skema yang diusulkan mengarahkan kontraktor kontrak kerja sama (KKKS) untuk mengurus perizinan melalui satu pintu di BUK. Dengan mekanisme itu, badan tersebut diharapkan menjadi penghubung utama bagi kontraktor dalam mengajukan dan menindaklanjuti kebutuhan izin terkait kegiatan usaha hulu migas. Tujuannya adalah membuat alur administrasi lebih sederhana dan memberikan kejelasan mengenai lembaga yang perlu dihubungi. Kepastian mengenai proses, persyaratan, serta tahapan pengajuan juga dinilai dapat membantu perusahaan menyusun rencana kerja dengan lebih terukur.
Selama ini, pengurusan izin untuk kegiatan migas dapat melibatkan sejumlah kementerian dan instansi, bergantung pada jenis izin dan kewenangannya. Perpindahan urusan antarlembaga berpotensi membuat proses terasa panjang dan menambah beban koordinasi bagi KKKS. Melalui rancangan satu pintu, peran BUK diharapkan dapat mengurangi kerumitan tersebut, sekaligus menyelaraskan komunikasi kontraktor dan pemerintah. Namun, pelaksanaan gagasan itu akan bergantung pada ketentuan yang akhirnya disepakati dalam undang-undang, termasuk batas kewenangan BUK dan hubungannya dengan kementerian terkait.
Karena itu, pembentukan BUK tidak semata-mata berkaitan dengan struktur kelembagaan, tetapi juga dengan rancangan tata kelola perizinan. Kejelasan mandat, mekanisme koordinasi, dan tanggung jawab tiap pihak akan menentukan apakah layanan satu pintu benar-benar dapat mempercepat proses tanpa mengurangi pengawasan. Pembahasan RUU perlu menjelaskan bagaimana sistem tersebut akan diterapkan bagi berbagai jenis kegiatan dan izin. Sampai aturan disahkan dan ditetapkan lebih lanjut, penyederhanaan melalui BUK tetap merupakan usulan yang ditujukan untuk memberi kepastian dan efisiensi kepada pelaku usaha migas.
Dalam membahas pembaruan pengaturan sektor minyak dan gas bumi, Bahlil menyampaikan contoh mengenai perlakuan pajak bagi Kontraktor Kontrak Kerja Sama (KKKS). Menurut gagasan yang ia paparkan, kewajiban pajak tidak perlu dibayarkan lebih dahulu ketika suatu proyek masih berada dalam tahap eksplorasi. Tahap ini merupakan bagian awal kegiatan usaha, ketika pelaku masih melakukan pencarian dan penilaian potensi sumber daya. Usulan tersebut dimaksudkan sebagai salah satu pertimbangan dalam merancang pengaturan yang dinilai sesuai dengan karakter kegiatan hulu migas.
Pokok gagasan itu adalah penyesuaian waktu pembayaran, bukan pengumuman bahwa kewajiban pajak telah dihapus atau bahwa suatu perlakuan baru sudah berlaku. Bahlil menyebut gagasan tersebut sebagai usulan yang akan dimasukkan ke dalam rancangan pengaturan BUK. Dengan demikian, masyarakat dan pelaku usaha perlu membedakan arah kebijakan yang sedang diusulkan dan ketentuan yang telah ditetapkan secara resmi. Rancangan masih perlu melalui proses pembahasan dan penyusunan, sehingga rincian serta rumusan akhirnya belum dapat diperlakukan sebagai kebijakan yang berlaku.
Pembedaan ini penting agar pernyataan mengenai pajak selama eksplorasi tidak dipahami sebagai perubahan langsung terhadap kewajiban KKKS saat ini. Dalam konteks usulan, perhatian diarahkan pada kondisi proyek pada tahap awal dan gagasan agar pembayaran tidak dilakukan terlebih dahulu selama kegiatan masih dalam fase tersebut. Namun, bahan yang tersedia tidak merinci jenis pajak, besaran, ataupun mekanisme yang kelak mungkin dipakai. Karena itu, penjelasan yang akurat sebaiknya terbatas pada inti usulan yang disampaikan, tanpa menyimpulkan adanya pembebasan, penundaan dengan syarat tertentu, atau prosedur khusus yang belum dijelaskan.
Usulan perlakuan pajak ini menjadi salah satu contoh isi yang dapat dipertimbangkan dalam pembahasan rancangan pengaturan BUK. Perkembangan selanjutnya akan bergantung pada rumusan yang disusun dan keputusan resmi yang diambil melalui proses terkait. Sampai ada ketentuan yang ditetapkan, gagasan tersebut tetap merupakan usulan, bukan dasar untuk menyatakan bahwa KKKS telah memperoleh perlakuan pajak baru pada tahap eksplorasi.
Bahlil menjelaskan bahwa penyederhanaan perizinan dalam rancangan undang-undang minyak dan gas bumi dimaksudkan untuk menciptakan iklim investasi hulu migas yang lebih mendukung. Menurut gagasan tersebut, proses perizinan yang lebih ringkas dapat mengurangi tahapan administratif yang harus ditempuh pelaku usaha sebelum menjalankan kegiatan. Kepastian proses dan koordinasi yang lebih terarah dinilai penting bagi kegiatan hulu, yang mencakup eksplorasi serta pengembangan lapangan. Pemerintah ingin kebijakan pengaturan sektor ini memberi ruang bagi investasi, sekaligus menyediakan tata kelola yang jelas. Bahlil menyampaikan pandangan itu saat membuka Forek Hulu Migas 2026 di Jakarta pada Rabu, 28 Oktober 2026.
Selain penyederhanaan perizinan, Bahlil juga mengemukakan kemudahan terkait pajak selama tahap eksplorasi. Usulan tersebut berupa penundaan pembayaran pajak hingga kegiatan eksplorasi menghasilkan temuan yang dapat dikembangkan, sehingga beban biaya pada tahap awal dapat dikelola. Eksplorasi memerlukan modal dan waktu, sementara hasilnya belum tentu langsung memberi kepastian komersial. Dalam kerangka yang disampaikan, perlakuan pajak yang mempertimbangkan karakter kegiatan tersebut diharapkan membantu menjaga minat investor untuk melakukan pencarian dan evaluasi sumber daya migas. Gagasan itu dikaitkan dengan upaya memperbaiki daya tarik investasi, bukan dengan menghapus kewajiban perpajakan. Rincian mekanisme dan ketentuan penerapannya tetap memerlukan pengaturan lebih lanjut melalui proses pembentukan regulasi.
Rancangan BUK juga menjadi bagian dari gagasan penataan kelembagaan sektor migas yang dibicarakan dalam konteks RUU Migas. BUK dimaksudkan sebagai unsur dalam kerangka pengelolaan yang tengah diusulkan, sementara sistem perizinan satu pintu diarahkan untuk menyederhanakan jalur administrasi bagi kegiatan usaha. Di sisi lain, penundaan pembayaran pajak selama eksplorasi merupakan usulan kemudahan fiskal yang menyasar tahap awal kegiatan hulu.