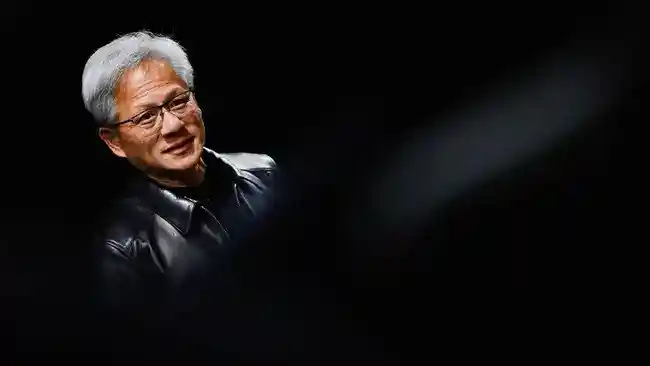
Jakarta | Jensen Huang, pendiri sekaligus CEO Nvidia, mengatakan ia tidak keberatan membayar pajak yang besar. Pernyataan tersebut menjadi perhatian di tengah perdebatan mengenai usulan kebijakan pajak di California. Kekayaan Huang disebut mencapai US8,1 miliar, atau sekitar Rp3.389 triliun. Dengan nilai aset sebesar itu, ia termasuk dalam kelompok orang yang berpotensi terdampak oleh rencana pungutan yang sedang dibahas di negara bagian tersebut.
Usulan California itu berupa pajak satu kali sebesar 5% bagi individu yang memiliki aset lebih dari US$1 miliar. Rencana tersebut memicu diskusi tentang bagaimana pemerintah sebaiknya mengenakan pajak kepada orang-orang dengan kekayaan sangat besar. Para pendukung dapat memandang pungutan itu sebagai cara untuk memperoleh penerimaan tambahan, sedangkan pihak yang kritis mungkin mempertanyakan dampaknya terhadap pemilik usaha dan keputusan mereka untuk menetap atau berinvestasi di negara bagian itu. Namun, sikap Huang dalam pernyataannya menunjukkan bahwa ia tidak menyatakan keberatan terhadap kewajiban membayar pajak tinggi.
California merupakan tempat tinggal Huang sekaligus rumah bagi banyak pengusaha dan tokoh bisnis miliarder. Karena itu, kebijakan tersebut mendapat perhatian di lingkungan yang memiliki konsentrasi kekayaan dan perusahaan teknologi yang besar. Perdebatan ini juga menempatkan pandangan seorang pemimpin perusahaan global dalam sorotan: Huang menyatakan kesediaannya membayar pajak sebagai konsekuensi dari kesuksesan, sementara rincian kebijakan dan dampaknya masih menjadi bahan pembahasan. Pernyataan itu tidak dengan sendirinya menjawab pertanyaan tentang bagaimana pajak kekayaan seharusnya dirancang atau siapa yang pada akhirnya akan menanggung beban pungutan.
Bagi pembaca Indonesia, berita ini merupakan gambaran tentang perdebatan kebijakan pajak di California dan sikap seorang pengusaha teknologi global, bukan perubahan aturan perpajakan di Indonesia. Usulan tersebut berkaitan dengan yurisdiksi Amerika Serikat dan individu yang memenuhi ambang kekayaan yang ditetapkan. Kasus Huang memperlihatkan bagaimana pajak atas kekayaan miliarder dapat menjadi isu publik, terutama ketika pemerintah mempertimbangkan pungutan baru dan tokoh bisnis menyampaikan pandangannya secara terbuka. Perkembangan selanjutnya bergantung pada proses pembahasan dan keputusan kebijakan di California.
Jensen Huang disebut harus membayar pajak setidaknya sebesar US$8 miliar, atau sekitar Rp144,3 triliun. Angka tersebut menggambarkan besarnya kewajiban pajak yang dikaitkan dengan penghasilan dan kesuksesannya, bukan jumlah keseluruhan kekayaan yang dimilikinya. Karena itu, nilai pajak tersebut perlu dipahami secara terpisah dari estimasi aset atau kekayaan bersih Huang. Penyebutan angka yang besar tidak berarti seluruh kekayaannya diserahkan sebagai pajak, melainkan menunjukkan besarnya pajak yang menurut sumber harus ia bayarkan.
Huang menjelaskan sikapnya dengan pandangan bahwa pajak yang dibayarkan meningkat seiring dengan penghasilan. Dengan kata lain, ketika seseorang memperoleh penghasilan lebih besar, jumlah pajak yang menjadi kewajibannya juga bertambah. Ia tidak mempermasalahkan hubungan tersebut. Pernyataan ini menempatkan pajak sebagai konsekuensi dari pendapatan yang tinggi, bukan sebagai sesuatu yang ia anggap sebagai ketidakadilan atau beban yang patut dipersoalkan.
Dalam kutipan yang disampaikan, Huang mengatakan, “Semakin banyak uang yang Anda hasilkan, semakin banyak pajak yang Anda bayarkan. Saya tidak keberatan dengan itu.” Makna pernyataannya adalah bahwa peningkatan pajak berjalan seiring dengan meningkatnya penghasilan, dan ia menerima hal tersebut. Kutipan itu tidak menyatakan bahwa ia menganggap pajak sebesar US$8 miliar sebagai seluruh kekayaannya, ataupun bahwa angka tersebut mencakup seluruh aset yang dimiliki.
Pernyataan Huang tersebut dikutip pada Kamis, 22 Oktober 2026, sebagaimana tercantum dalam bahan sumber. Dengan angka setidaknya US$8 miliar—setara sekitar Rp144,3 triliun—pembahasan mengenai kewajiban pajaknya menyoroti skala penghasilan yang menjadi dasar pembayaran, sekaligus sikapnya terhadap pajak yang lebih besar. Penjelasan itu berfokus pada prinsip sederhana yang ia sampaikan: semakin tinggi penghasilan, semakin besar pula pajak yang dibayarkan. Huang menyatakan bahwa ia tidak mempermasalahkan konsekuensi tersebut.
Jensen Huang menggambarkan dirinya sebagai perwujudan American Dream, yaitu gagasan bahwa setiap orang dapat memperoleh kesempatan untuk meraih kesuksesan di Amerika Serikat. Dalam pandangannya, kisah hidupnya mencerminkan peluang yang tersedia bagi seseorang untuk belajar, membangun usaha, dan berupaya mencapai cita-cita. Ia menautkan pencapaiannya bukan hanya pada hasil akhir, melainkan juga pada kesempatan yang membuat perjalanan tersebut mungkin ditempuh.
Huang menyebut pendidikan tinggi sebagai salah satu kesempatan penting yang ia peroleh. Kesempatan untuk belajar memberinya ruang mengembangkan pengetahuan dan kemampuan. Ia juga menyoroti peluang untuk mendirikan perusahaan, sebuah langkah yang memungkinkannya mengejar impian melalui pekerjaan dan usaha jangka panjang. Selain itu, ia menilai bahwa kesempatan bertemu orang-orang yang dapat membantu mewujudkan cita-citanya turut menjadi bagian dari perjalanan hidupnya. Dalam gambaran tersebut, kesempatan belajar, berwirausaha, mengejar impian, dan menjalin hubungan dengan orang yang mendukung tujuan merupakan unsur-unsur yang saling terkait.
Karena itu, Huang memandang keberhasilannya dalam membayar pajak dalam jumlah sangat besar sebagai hak istimewa. Ia menyebut angka US$8 miliar dan mengaitkannya dengan kesempatan yang ia dapatkan di Amerika. Baginya, kemampuan membayar jumlah tersebut menunjukkan bahwa ia telah mencapai tingkat keberhasilan yang besar. Pernyataan itu menyampaikan bahwa kewajiban pajak dapat menjadi konsekuensi dari kesuksesan, sekaligus sesuatu yang dapat ia tanggung karena memiliki kemampuan finansial untuk melakukannya.
Huang juga menyampaikan bahwa ia tidak takut membayar pajak, dan bahwa hal yang ia takuti adalah menjadi miskin. Pernyataan tersebut menempatkan kekhawatirannya secara langsung pada kemungkinan kehilangan kemakmuran, bukan pada pembayaran pajak itu sendiri. Pandangannya berangkat dari pengalaman memperoleh kesempatan untuk belajar, membangun perusahaan, mengejar impian, dan bertemu orang-orang yang membantu meraih cita-cita. Dalam konteks itu, membayar pajak sebesar US$8 miliar ia pahami sebagai bagian dari posisi istimewa yang lahir dari kesuksesan yang dapat dicapai melalui kesempatan di Amerika Serikat.
Sikap Jensen Huang yang menerima pajak besar sebagai konsekuensi kesuksesan tidak mencerminkan pandangan seluruh orang superkaya. Sejumlah pemilik kekayaan besar justru memprotes rencana penerapan pajak satu kali sebesar 5 persen terhadap pemilik aset di atas US$1 miliar. Kebijakan yang diusulkan itu menjadi titik perbedaan pandangan: sementara Huang menyampaikan penerimaan terhadap beban pajak yang lebih tinggi, pihak lain menentang pungutan tersebut. Perbedaan ini menunjukkan bahwa respons kalangan kaya terhadap kebijakan pajak tidak seragam, bahkan ketika pembahasannya menyangkut kelompok dengan tingkat kekayaan yang sangat tinggi.
Di pihak yang disebut dalam kaitan dengan penolakan dan perpindahan dari California adalah pendiri Google, Larry Page dan Sergey Brin. Keduanya memindahkan entitas bisnis mereka ke Florida dan Nevada. Contoh lain adalah Travis Kalanick, mantan CEO Uber, yang mengubah alamatnya ke Austin. Ketiga nama tersebut memberi gambaran konkret mengenai perbedaan sikap yang muncul dalam pembahasan pajak itu. Page dan Brin disebut memindahkan entitas bisnis, sedangkan Kalanick disebut mengubah alamatnya. Rincian tersebut perlu dibedakan secara tepat, tanpa menyamakan bentuk perpindahan yang dilakukan masing-masing orang.
Contoh-contoh itu memperlihatkan kontras dengan pandangan Huang, tetapi tidak mengubahnya menjadi gambaran bahwa semua orang superkaya menolak pajak atau memilih meninggalkan California. Informasi yang tersedia hanya menyebut bahwa sejumlah pihak memprotes rencana pajak satu kali 5 persen bagi pemilik aset di atas US$1 miliar, dan beberapa di antaranya memilih pindah. Dalam kasus yang dicantumkan, entitas bisnis Page dan Brin dipindahkan ke Florida dan Nevada, sementara Kalanick mengubah alamatnya ke Austin.