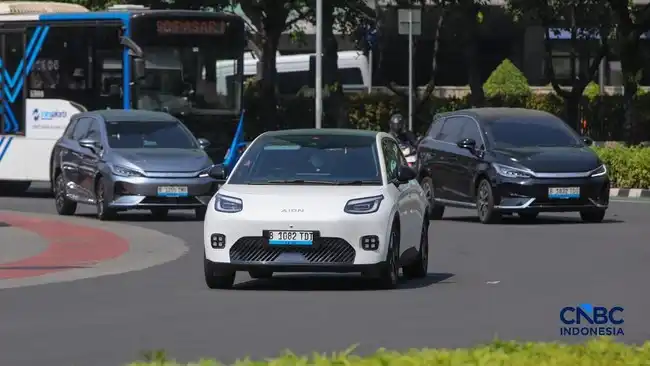
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Pertumbuhan pembiayaan kendaraan listrik menunjukkan bahwa minat masyarakat terhadap moda transportasi yang lebih efisien dan rendah emisi terus menguat. Otoritas Jasa Keuangan (OJK) mencatat, penyaluran pembiayaan untuk kendaraan listrik hingga Agustus 2026 mencapai Rp26,20 triliun. Angka tersebut meningkat 34,67% secara tahunan, menandakan bahwa kendaraan listrik semakin mendapat tempat dalam pilihan pembelian konsumen sekaligus menjadi segmen yang semakin penting bagi industri pembiayaan.
Kenaikan ini terutama tercermin dari peran perusahaan multifinance yang memperluas penawaran pembiayaan untuk kendaraan listrik, baik mobil maupun sepeda motor. Produk pembiayaan tersebut menjadi alternatif bagi masyarakat yang ingin beralih ke kendaraan listrik, tetapi tetap membutuhkan skema pembayaran bertahap. Pertumbuhan nilai pembiayaan juga menunjukkan adanya respons positif terhadap perkembangan teknologi, pilihan model kendaraan, serta meningkatnya perhatian terhadap biaya operasional dan dampak lingkungan.
Agusman, Kepala Eksekutif Pengawas Perusahaan Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya, menyampaikan bahwa pembiayaan kendaraan listrik oleh perusahaan multifinance terus bertumbuh. Menurutnya, segmen ini menjadi salah satu area ekspansi yang mulai mendapat perhatian lebih besar dari pelaku industri. Perusahaan pembiayaan melihat peluang untuk memperluas portofolio melalui produk yang disesuaikan dengan karakteristik kendaraan listrik dan kebutuhan konsumen.
Data tersebut memperlihatkan bahwa pertumbuhan pembiayaan menjadi salah satu indikator utama dalam perkembangan pasar kendaraan listrik di Indonesia. Namun, peningkatan minat dan penyaluran dana perlu diikuti kesiapan ekosistem secara menyeluruh. Ketersediaan infrastruktur pengisian daya, layanan purnajual, pemahaman konsumen, serta kepastian nilai jual kembali akan turut menentukan keberlanjutan ekspansi pembiayaan. Dengan demikian, pertumbuhan 34,67% tidak hanya menggambarkan kenaikan transaksi, tetapi juga menunjukkan terbukanya ruang pengembangan baru bagi industri keuangan dan otomotif.
Pertumbuhan pembiayaan kendaraan listrik menunjukkan arah yang berbeda dari perkembangan pembiayaan kendaraan bermotor secara keseluruhan. Berdasarkan data yang disampaikan, penyaluran pembiayaan kendaraan listrik tumbuh 34,67% secara tahunan. Kenaikan tersebut menjadi perhatian karena berlangsung ketika total pembiayaan kendaraan bermotor oleh perusahaan multifinance justru mengalami kontraksi.
Secara keseluruhan, pembiayaan kendaraan bermotor tercatat turun 0,68% dibandingkan periode yang sama pada tahun sebelumnya. Nilai penyalurannya mencapai Rp403,02 triliun. Dengan demikian, peningkatan pada segmen kendaraan listrik belum mencerminkan pertumbuhan yang seragam di seluruh pembiayaan kendaraan bermotor. Angka tersebut memperlihatkan adanya perbedaan kinerja pembiayaan kendaraan listrik dan total pembiayaan kendaraan bermotor dalam periode pengamatan yang sama.
Perbedaan arah ini menjadi konteks penting dalam membaca perkembangan industri pembiayaan. Kenaikan pembiayaan kendaraan listrik perlu dilihat bersamaan dengan kondisi pembiayaan kendaraan bermotor secara umum yang sedang menurun. Perbandingan tersebut tidak serta-merta menjelaskan faktor penyebab masing-masing perubahan, tetapi menunjukkan bahwa pertumbuhan kendaraan listrik berlangsung di tengah dinamika pasar kendaraan bermotor yang lebih luas.
Dalam konteks itu, Agusman menilai pengembangan pembiayaan kendaraan listrik tetap memerlukan perhatian terhadap sejumlah tantangan. Pertumbuhan penyaluran pembiayaan perlu berjalan beriringan dengan kesiapan ekosistem pendukung dan pengelolaan berbagai risiko yang terkait dengan kendaraan listrik. Pandangan tersebut menempatkan peningkatan angka pembiayaan bukan hanya sebagai indikator ekspansi, melainkan juga sebagai bagian dari proses pengembangan sektor yang membutuhkan kesiapan lebih menyeluruh.
Karena itu, data pertumbuhan 34,67% perlu dibaca secara proporsional. Di satu sisi, angka tersebut menunjukkan peningkatan aktivitas pembiayaan pada kendaraan listrik. Di sisi lain, kontraksi 0,68% pada total pembiayaan kendaraan bermotor hingga Rp403,02 triliun memperlihatkan bahwa segmen tersebut berkembang dalam situasi industri yang tidak sepenuhnya meningkat. Konteks ganda ini menegaskan pentingnya mencermati tantangan pembiayaan kendaraan listrik sejalan dengan pertumbuhan pasarnya.
Perluasan pembiayaan kendaraan listrik tidak dapat hanya didasarkan pada kenaikan permintaan atau pertumbuhan penjualan. Otoritas Jasa Keuangan (OJK) menekankan bahwa perkembangan pasar dan kesiapan ekosistem pendukung harus menjadi pertimbangan utama dalam merancang strategi pembiayaan. Aspek tersebut mencakup ketersediaan infrastruktur pengisian daya, layanan purnajual, suku cadang, teknologi, hingga kepastian nilai jual kembali kendaraan.
Agusman menyampaikan bahwa pembiayaan kendaraan listrik masih menghadapi berbagai tantangan yang berkaitan dengan perkembangan pasar dan kesiapan ekosistem pendukungnya. Pernyataan ini menunjukkan bahwa lembaga pembiayaan perlu menilai kondisi industri secara menyeluruh sebelum meningkatkan penyaluran dana. Pertumbuhan pasar harus berjalan beriringan dengan kesiapan infrastruktur serta pemahaman konsumen terhadap karakteristik kendaraan listrik. Tanpa dukungan tersebut, risiko pembiayaan dapat meningkat, terutama apabila nilai jual kembali kendaraan belum terbentuk secara stabil.
Penilaian terhadap risiko juga penting karena kendaraan listrik memiliki siklus teknologi yang berkembang cepat. Perubahan teknologi baterai, kebijakan pemerintah, dan perluasan jaringan pengisian daya dapat memengaruhi minat konsumen serta harga kendaraan bekas. Karena itu, perusahaan pembiayaan perlu memperbarui model analisis kredit dan memperhitungkan faktor yang berbeda dari pembiayaan kendaraan konvensional. Kolaborasi regulator, produsen, penyedia infrastruktur, dan industri multifinance menjadi bagian penting dalam membangun ekosistem yang lebih kuat.
Sebelumnya, Ketua Umum Asosiasi Perusahaan Pembiayaan Indonesia (APPI) Suwandi Wiratno menyebut pangsa pasar pembiayaan kendaraan listrik telah mencapai 25%. Menurut Suwandi, angka tersebut memperlihatkan bahwa potensi pasarnya semakin besar. Perusahaan multifinance dinilai perlu ikut masuk ke dalam ekosistem kendaraan listrik agar dapat menangkap peluang pertumbuhan sekaligus berperan dalam mendukung pembiayaan yang berkelanjutan.
Suwandi Wiratno menyampaikan bahwa peluang pasar kendaraan listrik memang semakin besar, tetapi perkembangan pembiayaannya tetap perlu dilakukan secara hati-hati. Sikap tersebut berkaitan dengan nilai atau harga jual kendaraan listrik yang masih sulit diprediksi. Ketidakpastian ini menjadi perhatian bagi industri pembiayaan karena nilai kendaraan merupakan salah satu pertimbangan penting dalam menilai risiko pembiayaan, terutama ketika kendaraan digunakan sebagai agunan dan harus dinilai kembali pada masa mendatang.
Risiko pertama yang disoroti adalah kemungkinan penurunan harga jual kendaraan listrik bekas yang berlangsung cepat. Perubahan nilai tersebut dapat terjadi sebelum atau selama masa pembiayaan berjalan. Apabila harga kendaraan bekas turun lebih cepat dari perkiraan, nilai aset yang menjadi dasar pembiayaan juga dapat berkurang. Kondisi ini berpotensi memengaruhi perhitungan risiko dan tingkat pemulihan pembiayaan apabila kendaraan perlu dijual kembali.
Risiko kedua berkaitan dengan komponen baterai. Baterai merupakan bagian penting sekaligus komponen bernilai tinggi pada kendaraan listrik. Apabila terjadi kerusakan, biaya yang harus ditanggung untuk perbaikan atau penggantian dapat sangat besar. Besarnya biaya tersebut dapat meningkatkan beban pemilik kendaraan dan memperbesar potensi kerugian bagi pihak yang terlibat dalam pembiayaan. Risiko ini juga menjadi pertimbangan karena kondisi baterai berpengaruh terhadap nilai kendaraan secara keseluruhan.
Menurut Suwandi, kedua risiko tersebut menjadi alasan bagi industri pembiayaan untuk tidak mengabaikan aspek kehati-hatian dalam mengembangkan pembiayaan kendaraan listrik. Pertumbuhan pasar perlu diikuti pemahaman yang memadai mengenai perubahan harga kendaraan bekas dan kemungkinan kerusakan pada baterai. Dengan demikian, peluang yang semakin besar tetap dipertimbangkan bersama risiko nilai jual dan biaya kerusakan komponen yang masih sulit diprediksi.