Jakarta | Otoritas Jasa Keuangan (OJK) menaruh perhatian pada konsultasi MSCI mengenai kemungkinan perubahan klasifikasi pasar saham Indonesia, dari emerging market menjadi standalone market. Isu tersebut menjadi perhatian karena penilaian indeks global dapat memengaruhi cara investor internasional memandang pasar modal Indonesia. Namun, konsultasi atau pembahasan mengenai suatu opsi klasifikasi tidak berarti Indonesia telah resmi dipindahkan ke kategori lain. Sampai keputusan formal disampaikan, posisi itu perlu dipahami sebagai wacana yang sedang ditelaah, bukan perubahan status yang sudah berlaku.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mempertanyakan kesepadanan kondisi Indonesia dengan sejumlah negara yang berada dalam kategori standalone. Menurut penilaiannya, fundamental ekonomi dan pasar modal Indonesia tidak sebanding dengan keadaan beberapa negara yang disebut sebagai pembanding. Ia menyoroti perbedaan konteks ekonomi dan kondisi nasional, yang menurutnya perlu diperhitungkan ketika suatu pasar dikelompokkan. Dengan demikian, keberatan yang disampaikan bukan semata-mata berkaitan dengan label, melainkan juga dengan apakah kategori tersebut mencerminkan karakter dan perkembangan pasar Indonesia secara proporsional.
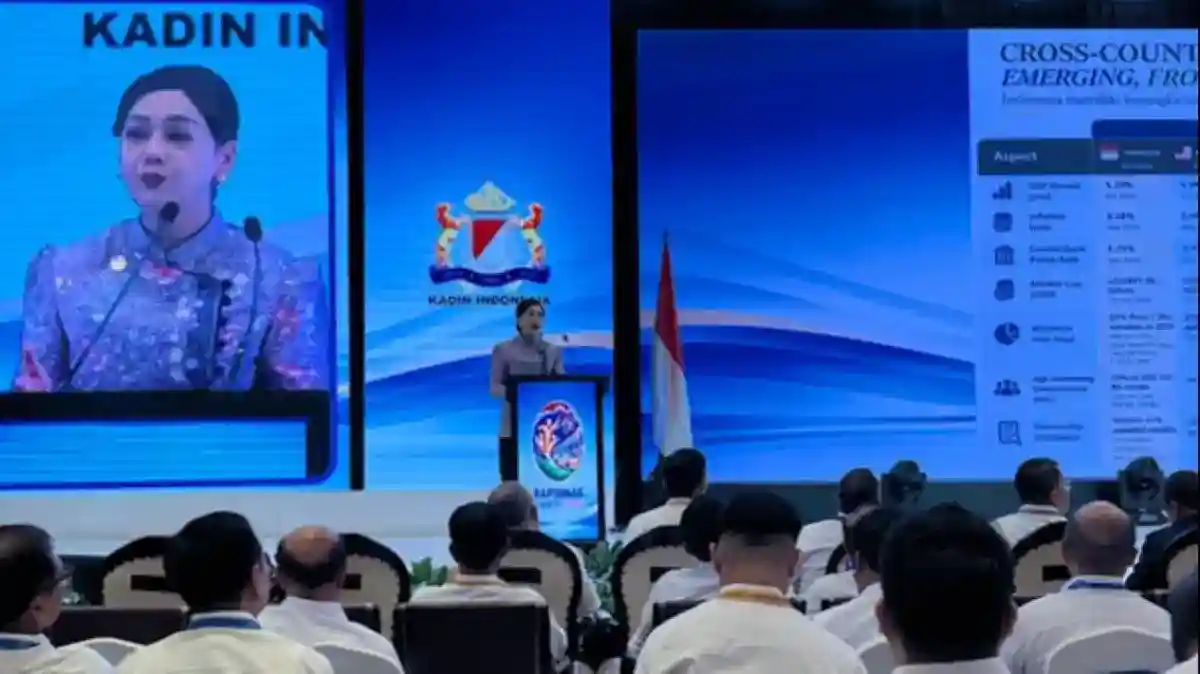
Dalam pemaparannya, Friderica menyebut Zimbabwe, Ukraina yang sedang berada dalam perang, serta Argentina yang mengalami inflasi lebih dari 33 persen. Ia menggunakan contoh tersebut untuk menjelaskan mengapa kondisi negara-negara dalam kelompok standalone dinilai tidak dapat begitu saja disamakan dengan Indonesia. Perbandingan itu merupakan bagian dari pandangannya tentang kesenjangan fundamental Indonesia dan sejumlah pasar yang masuk kategori tersebut; bukan pernyataan bahwa semua aspek ekonomi negara-negara itu sama, ataupun pengumuman perubahan klasifikasi Indonesia. Friderica menyampaikan pandangan tersebut dalam Rapimnas Kadin Indonesia di Jakarta pada Kamis, 29 Oktober 2026. Pernyataan itu menegaskan perhatian OJK terhadap dasar penilaian MSCI dan pentingnya mempertimbangkan karakter pasar secara utuh. Bagi pelaku pasar, status konsultasi tetap perlu dibedakan dari keputusan akhir, sementara penilaian tentang kesepadanan kategori menjadi salah satu isu yang disoroti otoritas keuangan.
Indonesia saat ini berada dalam kelompok emerging market bersama Malaysia, Korea Selatan, Turki, dan Filipina. Posisi tersebut menempatkan pasar saham Indonesia dalam kategori negara berkembang yang diperbandingkan oleh investor dan penyedia indeks global. Dalam konteks persaingan antarpasar, penilaian atas kondisi ekonomi dan karakteristik pasar menjadi penting karena dapat memengaruhi perhatian investor serta keputusan penyusunan portofolio. Friderica menilai Indonesia masih mempunyai sejumlah keunggulan yang mendukung daya saingnya di kelompok tersebut. Penilaian ini mencakup pertumbuhan ekonomi, inflasi, dan kapitalisasi pasar, tiga aspek yang memberi gambaran mengenai ketahanan ekonomi serta skala pasar modal nasional. Namun, keunggulan pada indikator tersebut perlu dibaca bersama evaluasi atas aksesibilitas pasar.
Dari sisi pertumbuhan ekonomi, Indonesia dinilai memiliki landasan yang dapat menopang prospek pasar dalam jangka panjang. Tingkat inflasi juga menjadi bagian dari pertimbangan karena stabilitas harga berhubungan dengan kepastian bagi kegiatan ekonomi dan investasi. Sementara itu, kapitalisasi pasar menunjukkan besarnya nilai perusahaan tercatat dan kedalaman pasar saham. Friderica memandang ketiga faktor itu sebagai sumber daya saing Indonesia di tengah negara-negara emerging market lainnya. Meski demikian, indikator makroekonomi dan ukuran pasar tidak dengan sendirinya menjawab seluruh pertanyaan investor mengenai kemudahan bertransaksi, keterbukaan informasi, maupun mekanisme pasar. Karena itu, aspek aksesibilitas tetap menjadi bagian penting dalam penilaian terhadap daya tarik pasar modal Indonesia.
Dalam peninjauan aksesibilitas pasar yang dilakukan MSCI pada Juni 2026, Indonesia memenuhi 16 dari 18 indikator penilaian. Hasil tersebut menunjukkan bahwa sebagian besar parameter yang menjadi perhatian penyedia indeks global telah dipenuhi. Capaian ini dapat menjadi gambaran kemajuan, sekaligus dasar untuk mengenali area yang masih perlu diperhatikan. Angka 16 dari 18 tidak berarti seluruh persoalan akses pasar telah selesai atau semua kebutuhan pelaku pasar telah terpenuhi. Dua indikator yang belum tercapai tetap perlu dicermati, dan tindak lanjut atas evaluasi MSCI akan bergantung pada pemahaman terhadap aspek yang dinilai serta langkah perbaikannya. Dengan demikian, daya saing ekonomi Indonesia dan hasil peninjauan aksesibilitas merupakan dua bagian yang saling melengkapi dalam melihat posisi pasar saham nasional. Penilaian yang berimbang perlu mengakui kekuatan yang telah ada tanpa mengabaikan pekerjaan yang masih tersisa.Pada 15 Oktober 2026, MSCI mengumumkan konsultasi pasar mengenai usulan perubahan klasifikasi Indonesia dari emerging market menjadi standalone market. Pengumuman tersebut menandai dimulainya proses meminta masukan atas kemungkinan perubahan, bukan keputusan final untuk mengubah status pasar saham Indonesia. Karena konsultasi masih berlangsung, klasifikasi Indonesia belum berubah berdasarkan pengumuman itu saja. Otoritas Jasa Keuangan menyoroti adanya kesenjangan penilaian pandangan MSCI dan kondisi pasar domestik, sehingga pokok perhatian yang disampaikan perlu dibedakan dari hasil akhir evaluasi. Hasil konsultasi dan penilaian lanjutan MSCI akan menentukan langkah berikutnya, sementara usulan yang beredar tetap berstatus usulan.
Dalam evaluasinya, MSCI menaruh perhatian pada transparansi struktur kepemilikan saham, termasuk ketersediaan informasi yang memadai untuk memahami kepemilikan dan porsi saham yang dapat diperdagangkan publik. Isu ini berkaitan dengan kemampuan investor menilai free float serta memperoleh gambaran yang jelas mengenai kepemilikan emiten. MSCI juga mengangkat dugaan adanya perdagangan terkoordinasi. Penyebutan dugaan tersebut menunjukkan persoalan yang perlu ditelaah dalam proses evaluasi, bukan dengan sendirinya membuktikan bahwa pelanggaran telah terjadi atau bahwa praktik semacam itu berlaku luas. Penilaian yang cermat memerlukan informasi dan bukti yang dapat diuji, bukan semata-mata asumsi.
Pokok lain yang menjadi perhatian adalah kebutuhan untuk melihat bukti bahwa aturan pasar diterapkan dan ditegakkan secara konsisten. Bagi penyedia indeks dan investor global, keberadaan regulasi saja mungkin belum cukup; penerapan yang dapat dipahami, konsisten, dan terlihat dalam tindakan penegakan juga penting untuk menilai aksesibilitas serta integritas pasar. Hal ini tidak berarti MSCI telah menetapkan bahwa otoritas Indonesia gagal menegakkan aturan. Sebaliknya, konsultasi memberi ruang bagi pemangku kepentingan untuk menyampaikan data, penjelasan, dan bukti mengenai praktik pengawasan yang berjalan. Dengan demikian, transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan konsistensi penegakan merupakan pokok yang diperiksa, sedangkan perubahan klasifikasi masih menunggu proses konsultasi dan keputusan selanjutnya.
OJK memaparkan sejumlah pembenahan sebagai respons terhadap perhatian atas transparansi dan kualitas informasi di pasar modal Indonesia. Salah satu perubahan penting adalah penurunan ambang batas pelaporan kepemilikan saham, dari sebelumnya 5 persen menjadi 1 persen. Dengan ambang yang lebih rendah, informasi mengenai pemegang saham dengan kepemilikan signifikan diharapkan dapat tercatat dan tersedia secara lebih luas. Langkah ini menjadi bagian dari upaya memperjelas struktur kepemilikan emiten serta mendukung keterbukaan informasi bagi pelaku pasar dan investor.
Selain itu, OJK memperkuat ketentuan mengenai free float atau porsi saham yang tersedia untuk diperdagangkan oleh publik. Penguatan aturan ini diarahkan untuk mendorong kecukupan saham beredar dan membantu meningkatkan keteraturan perdagangan. OJK juga menerapkan daftar konsentrasi kepemilikan saham tinggi sebagai salah satu perangkat untuk memetakan emiten yang struktur kepemilikannya terkonsentrasi. Ketiga langkah tersebut menunjukkan bahwa pembenahan tidak hanya menyasar pelaporan, tetapi juga mencakup aspek saham publik dan pemantauan pola kepemilikan. Informasi tersebut dapat menjadi dasar bagi pengawasan yang lebih terarah, sekaligus membantu pasar memahami karakteristik kepemilikan suatu saham.
Meski berbagai ketentuan telah diperkuat, OJK mengakui bahwa penerapan dan penegakan aturan tetap menjadi aspek yang diperhatikan dalam evaluasi. Friderica menyampaikan bahwa enforcement masih menjadi tantangan yang perlu dicermati, sehingga keberadaan regulasi perlu diikuti pengawasan dan pelaksanaan yang konsisten.
Baca juga: Dakwaan terhadap Silmy Karim: Gratifikasi dan Dugaan Pemerasan Izin Tinggal WNA | Serangan Celurit terhadap Suporter di Jalan Jakarta–Bogor Disebut Acak | Dugaan Pelecehan terhadap Sembilan Siswa SD di Deli Serdang Diselidiki