Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pengelolaan restitusi perlu menyeimbangkan dua kepentingan: pemenuhan hak wajib pajak dan perlindungan penerimaan negara. Pengembalian pajak merupakan hak yang dapat diajukan ketika terdapat kelebihan pembayaran sesuai ketentuan. Karena itu, permohonan restitusi perlu ditangani secara tertib, berdasarkan data, dan dengan perlakuan yang sesuai bagi setiap wajib pajak. Pada saat yang sama, pemerintah berkewajiban memastikan bahwa dana yang dikembalikan memang memenuhi persyaratan, sehingga proses tersebut tidak mengurangi penerimaan secara keliru. Pendekatan ini menjadi dasar bagi administrasi perpajakan yang memberikan kepastian, sekaligus menjaga akuntabilitas penggunaan sumber daya publik.
Pelaksanaan pengembalian pajak mengikuti peraturan perundang-undangan dan prosedur operasional standar yang berlaku. Tahapan pemeriksaan atau penelitian, verifikasi dokumen, serta penetapan keputusan dilakukan dengan mengacu pada dasar hukum dan kewenangan yang telah ditentukan. Dengan prosedur yang jelas, wajib pajak dapat memahami persyaratan dan alur yang harus ditempuh, sementara DJP memiliki kerangka kerja untuk menilai permohonan secara konsisten. Kepatuhan pada standar juga penting untuk membatasi perbedaan penanganan antarkasus, menjaga kualitas pengawasan, dan mendukung transparansi. Apabila informasi atau dokumen tambahan diperlukan, komunikasi yang terarah membantu proses berjalan lebih efektif tanpa mengabaikan hak pemohon.
Penjagaan penerimaan negara memiliki arti penting karena penerimaan tersebut menjadi salah satu sumber pembiayaan belanja pemerintah. Anggaran digunakan untuk mendukung berbagai layanan dan program publik, sehingga ketepatan dalam menghitung kewajiban maupun restitusi turut berpengaruh terhadap perencanaan fiskal. Pemerintah juga perlu mengelola defisit anggaran dalam batas dan kerangka kebijakan yang berlaku. Oleh sebab itu, pengembalian kelebihan pajak harus diproses secara cermat: hak wajib pajak tetap dihormati, tetapi keputusan harus ditopang pemeriksaan yang memadai dan kepatuhan terhadap aturan. Keseimbangan tersebut membantu memberikan kepastian bagi masyarakat dan pelaku usaha, sekaligus menjaga agar pengelolaan kas serta penerimaan negara dapat dipertanggungjawabkan. Dalam konteks ini, kepastian prosedur bukan penghalang bagi restitusi, melainkan cara memastikan pengembalian berlangsung tepat sasaran dan sesuai hukum.
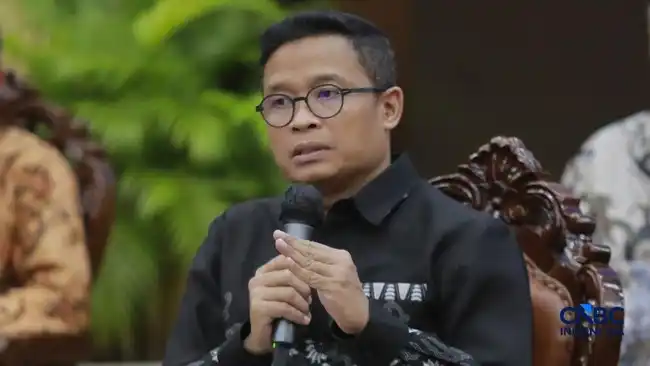
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan kepada awak media pada Kamis, 15 Oktober 2026, bahwa pengelolaan restitusi perlu dijalankan dengan memperhatikan prosedur yang berlaku sekaligus kondisi penerimaan negara. Penjelasan tersebut menempatkan proses pengembalian kelebihan pembayaran pajak dalam kerangka administrasi perpajakan yang sudah ditetapkan. Dengan demikian, pembicaraan mengenai restitusi bukan berarti pemerintah mengabaikan ketentuan maupun mengubah hak wajib pajak.
Bimo menekankan bahwa aturan dan standar operasional prosedur (SOP) tetap menjadi acuan dalam menangani permohonan. Hak wajib pajak yang memenuhi persyaratan juga harus dihormati. Prinsip ini penting agar proses berjalan sesuai ketentuan, memberikan kepastian bagi pihak yang mengajukan restitusi, dan tetap dapat dipertanggungjawabkan. Pernyataan tersebut tidak menyebut adanya penghapusan hak, penundaan otomatis, ataupun perubahan tata cara yang telah berlaku.
Pada saat yang sama, pemerintah perlu melihat restitusi dalam konteks pengelolaan fiskal secara lebih luas. Penerimaan negara berkaitan dengan kemampuan membiayai belanja publik serta menjaga posisi defisit. Karena itu, pertimbangan mengenai arus penerimaan dan pengeluaran menjadi bagian dari pembahasan pengelolaan keuangan negara. Pertimbangan fiskal tersebut disampaikan berdampingan dengan penegasan bahwa proses perpajakan tetap harus berlandaskan aturan dan prosedur, bukan sebagai alasan untuk mengesampingkan hak yang telah diatur.
Makna utama pernyataan Dirjen Pajak adalah perlunya keseimbangan kepastian administrasi bagi wajib pajak dan tanggung jawab pemerintah dalam mengelola anggaran. Restitusi tetap diproses menurut ketentuan, sementara implikasinya terhadap penerimaan, belanja, dan defisit juga perlu diperhitungkan. Penjelasan kepada media itu sebaiknya dipahami sebagai uraian mengenai prinsip dan konteks pengelolaan, bukan pengumuman kebijakan baru. Untuk wajib pajak, rujukan praktis tetaplah aturan yang berlaku dan informasi resmi mengenai prosedur permohonan serta penyelesaiannya.
Dalam pengelolaan restitusi, perhatian Direktorat Jenderal Pajak (DJP) juga mencakup pelaku usaha mikro, kecil, dan menengah (UMKM), industri padat karya, serta kegiatan usaha yang mendorong ekspor. Cakupan perhatian ini menunjukkan bahwa pengelolaan perpajakan perlu melihat kondisi dan peran beragam sektor dalam perekonomian. UMKM, perusahaan yang menyerap banyak tenaga kerja, dan usaha berorientasi ekspor memiliki karakteristik kegiatan yang berbeda, tetapi semuanya menjadi bagian dari aktivitas ekonomi yang perlu dipertimbangkan dalam pelaksanaan administrasi perpajakan.
Bimo menyampaikan bahwa pertimbangan tersebut berkaitan dengan kontribusi sektor-sektor itu terhadap perekonomian. UMKM berperan dalam kegiatan usaha dan ekonomi masyarakat, sementara industri padat karya berkaitan dengan penyerapan tenaga kerja. Di sisi lain, kegiatan yang mendorong ekspor berhubungan dengan aktivitas perdagangan dan pasar yang lebih luas. Karena itu, pengelolaan perpajakan perlu memperhatikan kontribusi tersebut ketika menangani restitusi, dengan tetap berpegang pada ketentuan yang berlaku. Penjelasan ini menempatkan konteks ekonomi sebagai salah satu pertimbangan, bukan sebagai alasan untuk mengesampingkan tata kelola perpajakan.
Perhatian kepada sektor-sektor tersebut juga berjalan bersama penghormatan terhadap hak wajib pajak. Setiap wajib pajak tetap memiliki hak yang perlu diperhatikan dalam proses administrasi, termasuk ketika berkaitan dengan restitusi. Dengan demikian, pembahasan mengenai UMKM, industri padat karya, dan usaha yang mendorong ekspor tidak dengan sendirinya berarti adanya perubahan aturan atau perlakuan khusus yang tidak disebutkan. Yang ditekankan adalah pentingnya mempertimbangkan kontribusi sektor-sektor itu terhadap perekonomian, sembari memastikan hak wajib pajak tetap diakui. Pendekatan tersebut membantu menjelaskan bagaimana aspek ekonomi dan pelaksanaan perpajakan dapat dipertimbangkan secara beriringan, tanpa menarik kesimpulan mengenai prioritas atau kebijakan baru di luar keterangan yang disampaikan Bimo.
Bimo menyampaikan bahwa arah pengelolaan restitusi pajak mengikuti arahan Menteri Keuangan Suahasil Nazara, yakni membuat proses pengembalian hak wajib pajak lebih mudah, khususnya bagi usaha mikro, kecil, dan menengah (UMKM). Kemudahan tersebut penting agar restitusi dapat diterima tanpa hambatan yang tidak perlu, sekaligus membantu pelaku usaha menjaga kelancaran arus kas. Bagi UMKM, pengembalian dana pajak dapat mendukung kegiatan operasional dan memberi ruang untuk mempertahankan maupun mengembangkan usaha. Namun, penyederhanaan proses tidak berarti mengabaikan ketentuan perpajakan yang berlaku. Prosedur tetap perlu dijalankan dengan cermat dan sesuai aturan.
Selain UMKM, pengelolaan restitusi diarahkan untuk mendukung kegiatan usaha yang memberikan manfaat ekonomi lebih luas. Bimo menekankan perhatian pada aktivitas yang menciptakan nilai tambah, membuka lapangan kerja, dan memiliki orientasi ekspor. Arah tersebut menempatkan restitusi sebagai bagian dari pengelolaan penerimaan dan layanan perpajakan yang turut mempertimbangkan kontribusi kegiatan ekonomi. Usaha berorientasi ekspor, misalnya, dapat memiliki kebutuhan pengembalian pajak yang berkaitan dengan proses produksi dan transaksi lintas negara. Karena itu, pelayanan yang efektif diharapkan dapat mendukung kegiatan produktif tanpa mengurangi kewajiban wajib pajak untuk menyampaikan informasi yang benar dan lengkap.
Meski prosesnya hendak dipermudah, pengawasan tetap diperlukan untuk memastikan permohonan restitusi memenuhi persyaratan dan pengembalian dilakukan secara tepat. Pemeriksaan serta pengendalian menjadi bagian penting dalam menjaga akuntabilitas, mencegah penyalahgunaan, dan memastikan layanan berjalan adil bagi seluruh wajib pajak. Bimo tidak merinci proyeksi nilai restitusi hingga akhir tahun. Ia juga tidak mengumumkan adanya kebijakan untuk menahan atau memperlambat pencairan restitusi. Dengan demikian, keterangan yang disampaikan berfokus pada arah pelayanan dan sasaran pengelolaan, bukan pada perkiraan besaran pengembalian maupun perubahan jadwal pencairan. Pelaksanaan selanjutnya tetap mengikuti ketentuan dan mekanisme yang berlaku.
Baca juga: PLN Diminta Perkuat Sistem Cadangan Listrik, Antisipasi Gangguan Jadi Perhatian