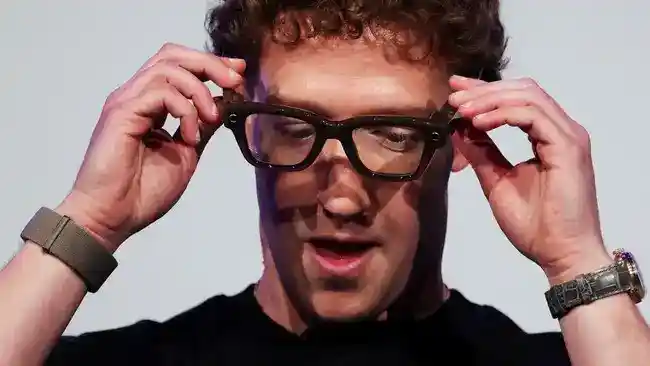
Jakarta | Mark Zuckerberg sempat mempertimbangkan untuk mengubah domisilinya dan meninggalkan California apabila rencana pajak baru yang menyasar orang-orang berpenghasilan atau beraset tinggi disahkan. Informasi tersebut muncul dalam keterbukaan Meta kepada investor di pasar saham, yang menjelaskan potensi risiko kebijakan pajak terhadap perusahaan dan para pemegang sahamnya. Pengungkapan itu tidak berarti Zuckerberg telah pindah; yang disampaikan adalah kemungkinan yang pernah dipertimbangkan jika aturan tersebut berlaku.
Rencana pajak itu menjadi bagian dari perdebatan politik di California menjelang pemilu sela pada November 2026. Warga negara bagian tersebut dijadwalkan memberikan suara mengenai usulan tersebut, sehingga hasil pemungutan suara dapat menentukan apakah kebijakan itu diterapkan. Karena masih berupa rencana yang menunggu keputusan pemilih, dampaknya terhadap warga, pemilik usaha, dan investor belum dapat dipastikan. Besaran serta cakupan kewajiban pajak yang diusulkan juga menjadi pokok perhatian dalam pembahasan publik.
Penyebutan kemungkinan perpindahan domisili dalam dokumen Meta menunjukkan bahwa perubahan kebijakan fiskal dapat menjadi pertimbangan bagi individu dengan kekayaan besar. Namun, keterbukaan perusahaan perlu dibaca sebagai penjelasan mengenai potensi risiko, bukan pengumuman keputusan pribadi Zuckerberg atau kepastian bahwa ia akan meninggalkan California. Domisili pajak seseorang dapat bergantung pada beragam keadaan dan ketentuan yang berlaku, sehingga kemungkinan yang disebutkan dalam dokumen itu tidak dengan sendirinya membuktikan adanya langkah konkret.
Bagi investor, informasi tersebut relevan karena kebijakan pajak dapat memengaruhi keputusan keuangan dan menimbulkan perhatian terhadap stabilitas lingkungan usaha. Bagi pemilih, isu ini menjadi salah satu hal yang perlu dipertimbangkan sebelum menentukan sikap dalam pemilu. Sampai warga California memberikan suara dan proses kebijakan berlanjut, rencana pajak itu tetap belum menjadi ketentuan yang dipastikan berlaku. Untuk saat ini, kabar mengenai Zuckerberg berkaitan dengan skenario bersyarat yang diungkapkan Meta, bukan perubahan domisili yang telah terjadi.
Meta menyampaikan bahwa salah satu pertimbangan dalam mempertahankan Mark Zuckerberg di California berkaitan dengan kemungkinan dampak pajak terhadap kepemilikan sahamnya. Menurut perusahaan, jika rencana aturan pajak yang dimaksud mulai berlaku, kepemilikan tersebut dapat membuat Zuckerberg menghadapi kewajiban pajak hingga miliaran dolar. Pernyataan ini menempatkan konsekuensi pajak atas saham sebagai alasan yang relevan dalam pembahasan mengenai tempat tinggalnya, bukan sebagai uraian menyeluruh tentang seluruh pertimbangan pribadi atau bisnis yang mungkin ada. Besaran potensial yang disebut Meta menggambarkan risiko dalam skenario aturan itu berlaku, bukan kepastian bahwa tagihan dengan nilai tersebut telah ditetapkan ataupun dibayar.
Penjelasan yang tersedia mengaitkan ancaman Zuckerberg untuk meninggalkan California secara khusus dengan kemungkinan beban pajak atas kepemilikan sahamnya. Dengan demikian, pembaca sebaiknya memahami hubungan sebab-akibat tersebut secara terbatas: Meta mengemukakan bahwa perubahan aturan dapat menimbulkan dampak finansial besar bagi Zuckerberg, dan dampak itu menjadi latar bagi ancaman pindah. Informasi tersebut tidak menyatakan bahwa kepindahan telah terjadi, atau bahwa ada keputusan final untuk meninggalkan negara bagian itu. Ancaman tersebut juga tidak dengan sendirinya menjelaskan hasil yang akan berlaku apabila rencana pajak berubah, ditunda, atau tidak diberlakukan.
Sumber yang dirujuk tidak memberikan rincian tarif pajak yang mungkin berlaku, nilai kepemilikan saham Zuckerberg, ataupun ketentuan lain dalam rencana pajak tersebut. Karena itu, angka hingga miliaran dolar perlu diperlakukan sebagai gambaran yang disampaikan Meta, bukan sebagai perhitungan independen yang dapat diverifikasi dari informasi yang tersedia. Tanpa rincian mengenai dasar pengenaan, waktu, pengecualian, atau mekanisme aturan, tidak ada landasan untuk menghitung kewajiban secara lebih tepat maupun membandingkannya dengan beban pajak lain. Uraian yang dapat dipastikan dari penjelasan perusahaan terbatas pada potensi konsekuensi pajak terhadap saham dan kaitannya dengan ancaman pindah dari California. Pembaca juga tidak seharusnya menarik kesimpulan tentang nilai kekayaan, struktur aset, atau kewajiban aktual Zuckerberg, karena informasi tersebut tidak disediakan. Fokusnya tetap pada alasan pajak yang dikemukakan Meta, bukan pada rincian perhitungan yang belum dipaparkan secara terbuka.
Mark Zuckerberg akhirnya bersedia tetap berdomisili di California setidaknya selama delapan tahun setelah Meta menawarinya kesepakatan baru terkait hak saham. Perubahan ini menjadi perkembangan penting dalam pembahasan mengenai masa depan tempat tinggal pimpinan perusahaan tersebut. Sebelumnya, Zuckerberg telah dikaitkan dengan ancaman untuk meninggalkan California, sehingga kemungkinan ia pindah sempat menjadi perhatian. Tawaran baru itu tampaknya mengubah pertimbangannya, setidaknya untuk jangka waktu yang telah disebutkan.
Kesepakatan tersebut menghubungkan komitmen tinggal di California dengan hak atas saham baru. Dengan demikian, keputusan Zuckerberg bukan sekadar pernyataan tentang preferensi pribadi, tetapi juga terkait pengaturan kompensasi dari Meta. Rincian lengkap mengenai nilai, jadwal, maupun persyaratan hak saham itu tidak dijelaskan di sini. Namun, hubungan insentif ekuitas dan kesediaan untuk menetap menunjukkan bagaimana perusahaan dapat menggunakan paket kompensasi untuk menyelaraskan kepentingan pimpinan dengan kebutuhan organisasi.
Jangka waktu delapan tahun perlu dipahami secara tepat. Kesepakatan itu menunjukkan bahwa Zuckerberg bersedia mempertahankan domisili di California setidaknya selama periode tersebut, bukan bahwa ia telah memastikan akan tinggal di sana selamanya atau bahkan lebih lama dari delapan tahun. Setelah masa yang dijanjikan, keputusan mengenai tempat tinggalnya dapat bergantung pada keadaan dan kesepakatan berikutnya. Karena itu, perkembangan ini mengurangi ketidakpastian untuk periode tertentu, tetapi tidak menutup semua kemungkinan perubahan pada masa mendatang.
Dibandingkan dengan ancaman sebelumnya, kesediaan untuk bertahan mencerminkan perubahan sikap yang nyata, tetapi ruang lingkupnya tetap terbatas pada komitmen yang disebutkan. Bagi Meta, kepastian mengenai domisili Zuckerberg untuk beberapa tahun ke depan dapat membantu menjaga kesinambungan kepemimpinan. Bagi publik dan pemegang saham, kesepakatan itu memberi gambaran bahwa perusahaan berupaya mempertahankan salah satu tokoh utamanya melalui insentif berbasis saham. Meski demikian, tanpa informasi lebih lanjut mengenai ketentuan kontrak, dampak finansial dan konsekuensi apabila komitmen berubah belum dapat dipastikan. Perkembangan ini paling tepat dibaca sebagai penundaan atau pengurangan risiko kepindahan dalam jangka menengah, bukan bukti bahwa isu tersebut telah selesai sepenuhnya.
Rencana Meta menerbitkan saham Seri C baru berkaitan langsung dengan kesepakatan yang mengatur kepemilikan dan peran Mark Zuckerberg di perusahaan. Penerbitan tersebut dijadwalkan berlaku efektif pada Januari 2027. Saham Seri C akan dibagikan kepada pemegang saham lama melalui dividen, sehingga pemegang saham menerima saham baru berdasarkan kepemilikan mereka. Meta juga merencanakan pemecahan saham atau stock split dengan rasio dua banding satu, yang akan berlaku bagi setiap saham perusahaan mulai tahun depan. Kedua langkah itu menjadi konteks penting bagi ketentuan kesepakatan, khususnya karena dividen saham dapat menambah saham yang diterima pemegang saham, termasuk Zuckerberg.
Kesepakatan dengan Zuckerberg menetapkan bagaimana saham yang ia terima melalui dividen dapat dijual. Dengan demikian, penerbitan Seri C dan pembagian saham kepada pemegang saham lama bukan sekadar urusan korporasi yang terpisah dari pengaturan tersebut. Ketentuan itu turut mencakup jasa Zuckerberg bagi Meta, serta persyaratan yang berlaku terhadap dividen saham pada masa depan. Rangkaian aturan ini menghubungkan haknya sebagai pemegang saham dengan kewajibannya dalam perusahaan dan perlakuan atas saham tambahan yang mungkin diterimanya. Namun, tanpa rincian ketentuan yang lebih lengkap, tidak tepat untuk menyimpulkan batasan penjualan atau bentuk jasa tertentu yang diwajibkan.
Pengaturan dividen saham pada masa mendatang juga relevan karena penerbitan Seri C bukan satu-satunya peristiwa yang dapat menghasilkan saham tambahan bagi pemegang saham.