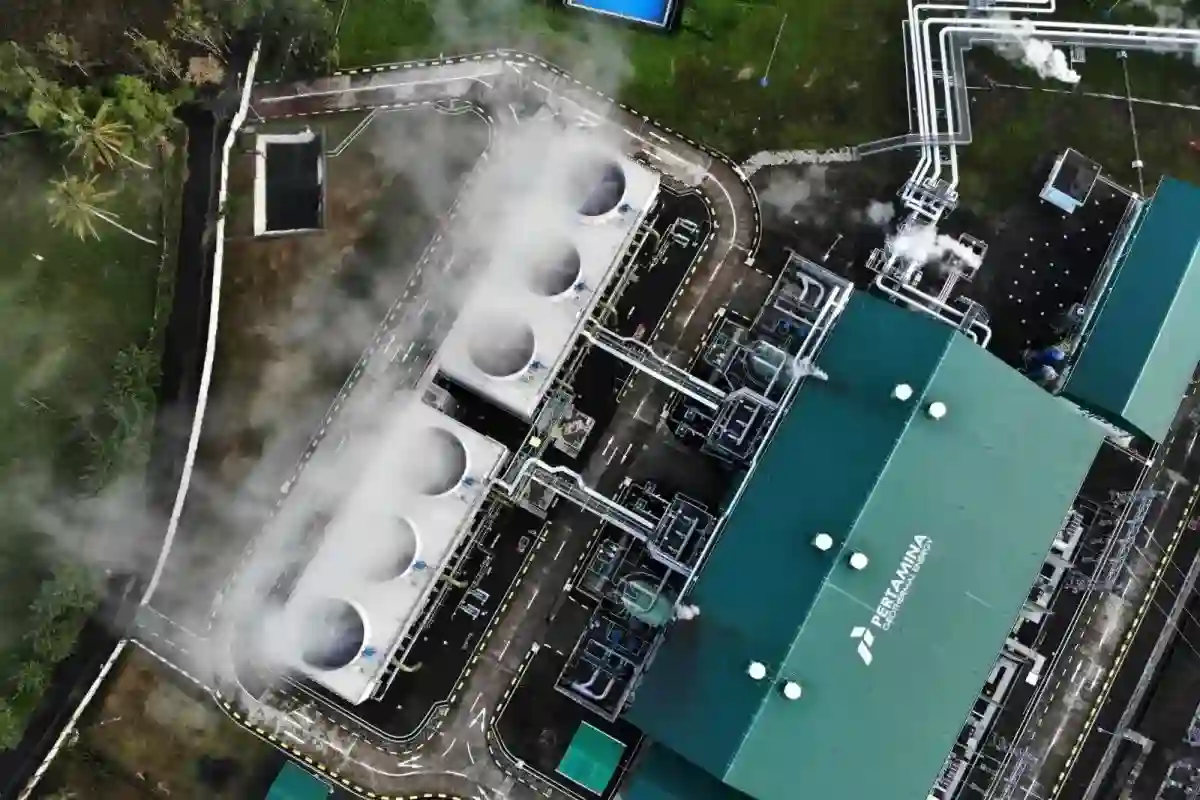
Jakarta | Tim riset Korea Investment and Sekuritas Indonesia (KISI) menilai industri energi baru terbarukan (EBT), termasuk panas bumi nasional, masih memiliki prospek yang cukup baik. Pandangan tersebut disampaikan dalam keterangan bersama PT Pertamina Geothermal Energy Tbk (PGE) di Jakarta pada Rabu. Penilaian ini muncul ketika pasar saham Indonesia tengah berada dalam tekanan, sehingga kondisi pasar yang bergejolak menjadi salah satu latar yang perlu diperhatikan investor. Meski demikian, KISI memandang prospek sektor EBT tetap menarik untuk dicermati dalam jangka panjang.
Panas bumi merupakan salah satu sumber energi terbarukan yang dapat mendukung upaya diversifikasi pasokan energi dan transisi menuju sistem energi yang lebih rendah emisi. Potensi sumber daya panas bumi Indonesia menjadi dasar bagi peluang pengembangan industri ini. Namun, realisasi peluang tersebut bergantung pada sejumlah faktor, lain kelayakan proyek, kebutuhan modal, perkembangan kegiatan eksplorasi dan produksi, serta kemampuan perusahaan menjalankan rencana bisnisnya. Karena itu, prospek sektor yang dinilai positif tidak serta-merta berarti seluruh proyek atau emiten akan memiliki kinerja yang sama.
Investor perlu membedakan penilaian terhadap prospek industri dari kepastian hasil investasi. Pernyataan KISI mencerminkan pandangan riset mengenai kondisi dan peluang sektor, bukan jaminan bahwa harga saham akan naik ataupun bahwa investasi akan menghasilkan keuntungan. Tekanan pada pasar saham dapat memengaruhi pergerakan harga, sementara kinerja perusahaan juga dipengaruhi faktor operasional, pendanaan, regulasi, dan pelaksanaan proyek. Dalam menilai PGE maupun emiten lain yang bergerak di bidang panas bumi, investor sebaiknya mencermati laporan keuangan, capaian produksi, perkembangan proyek, serta risiko yang relevan. Dengan mempertimbangkan informasi tersebut secara menyeluruh, prospek industri yang baik dapat menjadi salah satu bahan analisis, bukan satu-satunya dasar dalam mengambil keputusan investasi.
Menurut KISI, investor yang mencermati prospek saham PGE perlu mengikuti sejumlah faktor yang berkaitan dengan kebijakan, kemajuan proyek, struktur kepemilikan, serta kondisi pasar. Faktor-faktor tersebut menjadi bahan pemantauan dalam menilai perkembangan perusahaan, bukan kepastian bahwa harga saham akan bergerak ke arah tertentu. Karena itu, investor sebaiknya membedakan rencana, kewajiban, dan realisasi yang telah dapat dikonfirmasi.
Salah satu hal yang perlu diperhatikan adalah revisi Peraturan Presiden Nomor 112 Tahun 2022 mengenai tarif listrik energi terbarukan. Revisi tersebut belum terbit, sehingga perkembangan proses dan ketentuan yang nantinya ditetapkan masih perlu dipantau. Aturan tarif menjadi bagian dari konteks kebijakan sektor energi terbarukan, tetapi sebelum naskah revisi diumumkan, investor perlu menghindari asumsi mengenai isi maupun konsekuensinya bagi PGE.
Kemajuan pelaksanaan proyek juga penting untuk dicermati. Ini mencakup pengembangan panas bumi Hululais serta proyek co-generation dengan kapasitas 45 megawatt. Investor dapat mengikuti informasi perusahaan mengenai tahapan pekerjaan, jadwal, dan perkembangan pelaksanaan, sambil membedakan target proyek dari capaian yang sudah terealisasi. Pemantauan berkala membantu memberikan gambaran lebih utuh tentang kinerja operasional dan perkembangan rencana pengembangan PGE.
Aspek lain adalah kewajiban meningkatkan porsi saham publik atau free float. Porsi yang tercatat sebesar 3,9 persen menjadi angka awal yang perlu diperhatikan investor bersama informasi terbaru mengenai langkah pemenuhannya. Perubahan kepemilikan publik dapat dipantau melalui pengumuman resmi dan keterbukaan informasi, tanpa menarik kesimpulan lebih jauh sebelum ada data perkembangan yang jelas. Investor juga perlu memperhatikan pergerakan suku bunga dan nilai tukar rupiah sebagai bagian dari kondisi pasar yang lebih luas. Kedua variabel tersebut dapat berubah dari waktu ke waktu, sehingga relevan untuk dimasukkan dalam pemantauan, tetapi sumber tidak menyatakan bahwa perubahan tertentu telah menimbulkan dampak terhadap PGE. Dengan menelaah seluruh faktor secara terpisah dan merujuk pada informasi resmi, investor dapat menilai prospek serta risiko perusahaan secara lebih terukur.
Pendapatan berbasis dolar Amerika Serikat dan kontrak jangka panjang menjadi salah satu penopang kinerja PT Pertamina Geothermal Energy Tbk (PGE) di tengah gejolak pasar. Menurut KISI, sekitar 96 persen pendapatan perusahaan terikat kontrak dengan PLN untuk jangka waktu 30 tahun. Kontrak tersebut menggunakan skema take-or-pay sebesar 69–90 persen, sehingga pembayaran tetap mengikuti porsi yang telah disepakati meskipun pemanfaatan listrik berubah. Kombinasi denominasi dolar AS dan kepastian kontrak memberikan visibilitas pendapatan yang lebih baik dibandingkan bisnis yang sepenuhnya bergantung pada permintaan pasar harian.
KISI menilai struktur kontrak itu membantu menjaga arus kas PGE agar tidak ikut turun ketika indeks saham melemah. Artinya, pergerakan pasar modal tidak secara langsung menentukan penerimaan dari penjualan listrik yang sudah tercakup dalam perjanjian. Namun, stabilitas pendapatan bukan berarti kinerja bebas risiko. Investor tetap perlu mencermati realisasi produksi, ketersediaan fasilitas, biaya operasional, serta perkembangan nilai tukar dan kewajiban perusahaan. Kontrak jangka panjang dapat menjadi bantalan, sementara capaian operasional tetap menentukan kemampuan PGE memenuhi komitmen dan mengoptimalkan pendapatan.
Pada semester I 2026, PGE mencatat pendapatan sebesar 235,027 juta dolar AS, meningkat 14,7 persen secara tahunan. Laba bersih mencapai 79,605 juta dolar AS, tumbuh 15,48 persen dibandingkan periode yang sama tahun sebelumnya. Kinerja operasional juga menunjukkan perkembangan: sepanjang Januari–September 2026, produksi listrik panas bumi sekitar 4.114 GWh, naik 9,8 persen secara tahunan. Per September, EAF kumulatif tercatat 98,51 persen, melampaui rencana sebesar 92,20 persen. Tingkat ketersediaan ini memberi gambaran mengenai keandalan operasi pembangkit selama periode tersebut.
Dari sisi posisi keuangan, per Juni 2026 ekuitas PGE tercatat sebesar 2,006 miliar dolar AS, sedangkan kas dan setara kas mencapai 656,6 juta dolar AS. Angka-angka ini melengkapi gambaran tentang kapasitas perusahaan dalam menopang kegiatan usaha dan rencana pengembangan. Bagi investor, kombinasi kontrak, pertumbuhan pendapatan dan produksi, serta posisi kas dapat menjadi bahan penilaian ketahanan bisnis. Meski demikian, keputusan investasi sebaiknya mempertimbangkan keseluruhan faktor, termasuk kemampuan mempertahankan capaian operasional dan risiko yang dapat memengaruhi arus kas ke depan.
Untuk menilai prospek perusahaan panas bumi dalam jangka panjang, KISI menyarankan investor mencermati sejumlah indikator yang menggambarkan kemampuan operasi sekaligus ketahanan keuangan. Kapasitas terpasang menunjukkan skala aset pembangkit yang dapat dikelola, sedangkan capacity factor memperlihatkan seberapa optimal kapasitas tersebut dimanfaatkan untuk menghasilkan listrik. Kedua ukuran ini perlu dibaca bersama, karena kapasitas besar saja belum menunjukkan tingkat produksi maupun efisiensi operasional. Investor juga dapat menilai perkembangan kapasitas yang dikelola mandiri, sehingga terlihat sejauh mana perusahaan mengoperasikan asetnya sendiri.
Indikator berikutnya berkaitan dengan struktur kontrak dan tarif. Ketentuan pembelian listrik, masa berlaku kontrak, serta mekanisme penetapan tarif dapat memengaruhi kepastian pendapatan perusahaan. Di sisi profitabilitas, margin EBITDA membantu menunjukkan kemampuan menghasilkan laba operasi sebelum bunga, pajak, depresiasi, dan amortisasi dibandingkan dengan pendapatan. Sementara itu, rasio leverage, termasuk net debt terhadap EBITDA, memberi gambaran tentang beban utang relatif terhadap kapasitas perusahaan menghasilkan laba operasi. Membaca indikator tersebut secara bersamaan membantu memberikan konteks yang lebih lengkap dibandingkan hanya melihat satu metrik atau kinerja dalam satu periode.
Data PGE pada semester I 2026 menunjukkan kapasitas yang dikelola mandiri sebesar 727 MW. Pada periode yang sama, margin EBITDA tercatat 78,3 persen, sedangkan rasio net debt terhadap EBITDA berada di level 0,1 kali.
Baca juga: Memahami Pengendalian Risiko dalam Pengeboran Panas Bumi | Prabowo Samakan Kabinet dengan Tim Sepak Bola, Menteri Diminta Bersabar | Rupiah Tertahan di Rp17.992 per Dolar AS, Pasar Mencermati Kebijakan Washington