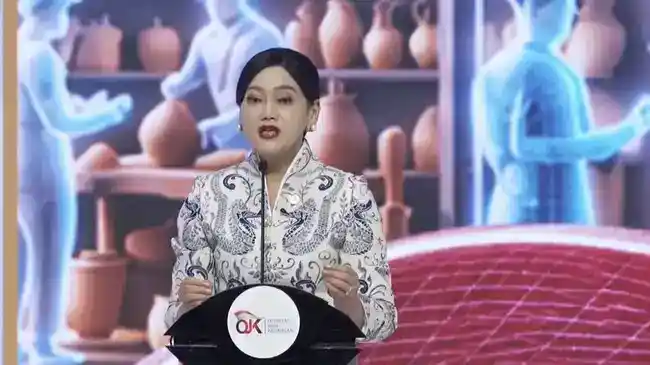
Jakarta | Survei Nasional Literasi dan Inklusi Keuangan 2026 mencatat bahwa tingkat literasi keuangan masyarakat Indonesia mencapai 69 persen. Pada saat yang sama, tingkat inklusi keuangan telah melampaui 93 persen. Kedua angka tersebut menggambarkan capaian yang berbeda dalam hubungan masyarakat dengan layanan dan pengetahuan keuangan, sebagaimana disajikan dalam hasil survei nasional. Informasi ini menjadi gambaran terbaru mengenai kondisi literasi serta inklusi keuangan di Indonesia pada 2026. Hasilnya juga menempatkan capaian tersebut sebagai perhatian penting dalam pembahasan mengenai perkembangan sektor keuangan dan keterlibatan masyarakat di dalamnya.
Survei ini dilaksanakan oleh Otoritas Jasa Keuangan bersama Badan Pusat Statistik dan Lembaga Penjamin Simpanan. Keterlibatan ketiga lembaga tersebut menjadi bagian dari penyelenggaraan pengukuran nasional yang menjadi dasar penyampaian angka literasi dan inklusi keuangan. Dengan demikian, hasil yang diumumkan bersumber dari survei yang dilakukan secara bersama, bukan sekadar perkiraan mengenai kondisi masyarakat. Data tersebut memberikan rujukan untuk memahami posisi capaian nasional pada tahun 2026. Dalam pemberitaan maupun diskusi publik, angka-angka ini dapat disampaikan secara berdampingan, sambil tetap membedakan tingkat literasi dari tingkat inklusi sesuai penyajian hasil survei.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyatakan bahwa capaian literasi dan inklusi keuangan tersebut melampaui target Rencana Pembangunan Jangka Menengah Nasional. Pernyataan itu menegaskan bahwa hasil survei berada di atas sasaran yang ditetapkan dalam dokumen perencanaan tersebut, tanpa perlu menambahkan nilai target yang tidak dicantumkan dalam bahan. Capaian literasi sebesar 69 persen dan inklusi yang melampaui 93 persen menjadi angka utama yang disorot dari survei 2026. Penyampaian hasil ini sekaligus menandai kemajuan yang tercatat menurut pengukuran nasional, serta menyediakan landasan informasi bagi pihak yang mengikuti perkembangan literasi dan akses keuangan di Indonesia.
Friderica mengaitkan capaian literasi keuangan Indonesia sebesar 69 persen dan inklusi keuangan yang telah melampaui 93 persen dengan kerja sama berbagai pihak. Ia menyebut pemerintah, Otoritas Jasa Keuangan (OJK), Bank Indonesia, serta pemerintah daerah sebagai unsur yang berkolaborasi dalam mendorong kemajuan tersebut. Pernyataan itu menempatkan capaian nasional bukan hanya sebagai hasil dari satu lembaga, melainkan sebagai perkembangan yang didukung kerja bersama lintas tingkat pemerintahan dan otoritas terkait.
Keterangan tersebut disampaikan dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah 2026. Kegiatan itu berlangsung di JIExpo Convention Centre pada 22 Oktober 2026. Dalam forum koordinasi tersebut, Friderica menghubungkan perkembangan literasi dan inklusi keuangan dengan pentingnya kolaborasi pemerintah pusat, lembaga keuangan terkait, dan pemerintah daerah. Konteks ini memperlihatkan bahwa isu akses keuangan menjadi perhatian bersama dalam pembahasan nasional maupun daerah.
Kerja sama yang disebutkan Friderica memberi gambaran mengenai dukungan kolektif bagi perluasan pemahaman dan penggunaan layanan keuangan. Namun, pernyataan itu tidak merinci pembagian tugas atau bentuk kontribusi masing-masing pihak, sehingga capaian tersebut dapat disampaikan secara tepat sebagai hasil yang dikaitkan dengan kolaborasi bersama. Pemerintah, OJK, Bank Indonesia, dan pemerintah daerah sama-sama tercakup dalam penjelasan narasumber, tanpa perlu mengasumsikan peran khusus yang tidak disebutkan. Penyebutan para pihak dalam rapat koordinasi juga menggarisbawahi relevansi komunikasi dan sinergi untuk menjaga perhatian terhadap akses keuangan. Angka literasi sebesar 69 persen menunjukkan perkembangan pemahaman keuangan masyarakat, sementara inklusi yang melampaui 93 persen menggambarkan jangkauan penggunaan layanan yang lebih luas. Dengan mengaitkan kedua indikator itu pada kerja bersama, Friderica menekankan hubungan upaya kolektif dan kemajuan sektor keuangan. Rapat nasional tersebut menjadi ruang penyampaian pandangan itu, dengan pemerintah daerah hadir dalam konteks percepatan akses keuangan daerah. Capaian ini disampaikan sebagai perkembangan yang didukung kolaborasi, bukan sebagai hasil yang dapat dilekatkan kepada satu pihak saja.
Friderica menyebut sejumlah program yang dirancang untuk memperluas akses pembiayaan dan menjawab kebutuhan masyarakat serta sektor usaha. Salah satunya adalah Kredit Melawan Rentenir, dengan angka yang disampaikan sebesar Rp64 triliun. Program ini menempatkan akses kredit yang lebih terjangkau sebagai pilihan bagi masyarakat yang membutuhkan pembiayaan, sekaligus menjadi upaya mengurangi ketergantungan pada pinjaman berbunga tinggi. Penyebutan program tersebut memperlihatkan bahwa perluasan inklusi keuangan tidak hanya berkaitan dengan kepemilikan rekening, tetapi juga dengan tersedianya layanan pembiayaan yang sesuai kebutuhan. Angka Rp64 triliun merupakan angka yang dikaitkan dengan program Kredit Melawan Rentenir dalam paparan Friderica, sehingga perlu dibaca sesuai konteks penyampaiannya.
Selain itu, Friderica menyampaikan angka Rp54 triliun untuk pembiayaan sektor prioritas. Dukungan pembiayaan pada sektor-sektor tersebut menjadi bagian dari langkah mempertemukan layanan keuangan dengan aktivitas ekonomi yang dipandang penting. Informasi mengenai angka ini perlu dibedakan dari rincian penyaluran kredit pada periode Agustus hingga Oktober yang disebut secara terpisah. Keduanya merupakan penyebutan dengan konteks berbeda; karena itu, angka Rp64 triliun dan Rp54 triliun tidak tepat diperlakukan sebagai rincian atau penjumlahan dari penyaluran kredit Agustus–Oktober. Pemisahan konteks tersebut membantu pembaca memahami cakupan masing-masing angka tanpa menarik kesimpulan yang tidak dinyatakan.
Upaya memperluas akses layanan juga mencakup program Satu Rekening Satu Pelajar. Nama program ini menegaskan sasaran untuk mendorong pelajar memiliki rekening, sebagai pintu awal mengenal layanan keuangan formal. Kepemilikan rekening dapat mendukung kebiasaan menabung dan pembelajaran pengelolaan uang sejak usia sekolah, meskipun hasil program tentu tidak hanya ditentukan oleh jumlah rekening yang dibuka. Literasi, pemahaman terhadap manfaat dan risiko layanan, serta akses yang berkelanjutan tetap menjadi hal penting. Secara keseluruhan, penyebutan Kredit Melawan Rentenir, pembiayaan sektor prioritas, dan Satu Rekening Satu Pelajar menggambarkan pendekatan yang mencakup kebutuhan kredit, dukungan kegiatan ekonomi, dan pengenalan keuangan bagi generasi muda. Program-program tersebut hadir dalam konteks upaya memperluas jangkauan layanan keuangan di Indonesia.
Friderica melaporkan bahwa selama periode Agustus hingga Oktober 2026, kredit telah tersalurkan kepada 2,1 juta debitur dengan nilai mencapai Rp53 triliun. Penyaluran tersebut didukung oleh 350 pelaku usaha jasa keuangan yang terlibat dalam upaya memperluas akses pembiayaan masyarakat. Para pendukung ini mencakup bank pembangunan daerah, bank perekonomian rakyat, serta berbagai lembaga pembiayaan lainnya. Keterlibatan pelaku jasa keuangan dari beragam jenis dan wilayah tersebut menjadi bagian penting dari jangkauan program, sehingga penyaluran kredit tidak hanya bertumpu pada satu kelompok lembaga. Angka debitur dan nilai kredit itu menggambarkan skala dukungan yang telah diberikan dalam rentang waktu tersebut, sekaligus menunjukkan peran bersama sektor jasa keuangan dalam membuka akses pendanaan.
Selain memperluas pembiayaan, edukasi keuangan juga diarahkan kepada anak-anak sejak usia sekolah. Salah satu bentuk kegiatan yang dilakukan adalah membuka rekening SimPel bersama pelaku jasa keuangan, baik yang beroperasi secara nasional maupun di daerah. Rekening SimPel dapat dimulai dengan modal awal Rp5.000, sehingga anak-anak memiliki kesempatan untuk mengenal layanan tabungan melalui langkah yang sederhana dan terjangkau. Kegiatan tersebut tidak berhenti pada pengenalan rekening. Anak-anak juga diajak memahami kebiasaan menabung dan mengenal pengelolaan uang, sesuai dengan kebutuhan edukasi pada usia mereka. Friderica menyebut bahwa edukasi keuangan telah dibawa ke sekolah rakyat. Dengan menjangkau lingkungan sekolah, pengenalan layanan keuangan dapat dilakukan lebih dekat dengan keseharian pelajar dan menjadi bagian dari pembelajaran mereka.
Upaya penyaluran kredit dan pendidikan keuangan tersebut menempatkan akses serta pemahaman sebagai bagian dari agenda kesejahteraan masyarakat.