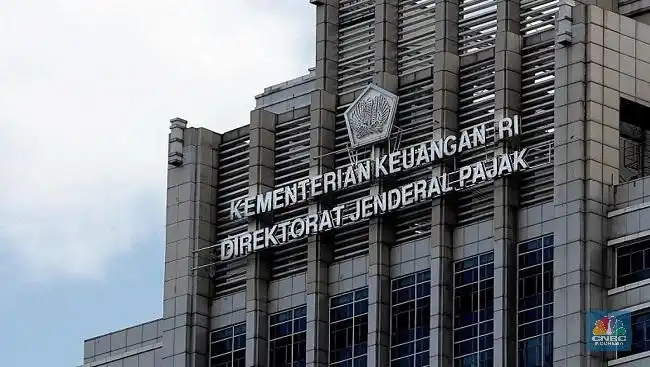
Jakarta | Penyidik pegawai negeri sipil pada Kantor Wilayah Direktorat Jenderal Pajak Kalimantan Selatan dan Tengah menangani dua perkara dugaan tindak pidana perpajakan yang melibatkan tiga orang tersangka. Mereka masing-masing berinisial DAN dan MWN, yang terkait dengan PT WAR, serta MHL dari PT LBS. Penanganan perkara tersebut berlanjut setelah berkas penyidikan dinyatakan lengkap oleh jaksa penuntut umum.
Pada 27–29 Oktober 2026, ketiga tersangka diserahkan kepada Kejaksaan Negeri Banjarmasin untuk menjalani proses hukum pada tahap berikutnya. Penyerahan dilakukan setelah jaksa penuntut umum pada Kejaksaan Tinggi Kalimantan Selatan menyatakan berkas perkara lengkap atau P-21. Dengan terpenuhinya kelengkapan berkas, perkara dapat dilanjutkan ke proses penuntutan sesuai ketentuan yang berlaku. Tahap ini merupakan bagian dari penanganan perkara, dan tidak dengan sendirinya menetapkan para tersangka bersalah.
Dalam kedua perkara tersebut, dugaan kerugian pendapatan negara secara gabungan diperkirakan mencapai Rp11,55 miliar. Nilai itu merupakan estimasi yang berkaitan dengan dugaan tindak pidana perpajakan yang disidik, bukan jumlah kerugian yang telah ditetapkan melalui putusan pengadilan. Proses hukum selanjutnya akan menguji bukti dan keterangan yang diajukan, termasuk mengenai peran masing-masing tersangka serta besaran kerugian yang dapat dibuktikan. Para tersangka tetap memiliki hak untuk memperoleh proses peradilan yang adil hingga terdapat putusan berkekuatan hukum tetap.
Perkara pajak yang melibatkan PT WAR berkaitan dengan dugaan penerbitan dan penggunaan dokumen perpajakan yang tidak mencerminkan transaksi sebenarnya. Menurut pengungkapan Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Kalimantan Selatan dan Tengah (Kalselteng), MHL disebut menjabat sebagai direktur PT WAR, sedangkan MWN disebut sebagai komisaris perusahaan tersebut. Penyidik menduga MHL melakukan perbuatan itu dengan bantuan MWN. Keduanya disangkakan terlibat bersama-sama dalam tindak pidana perpajakan melalui badan usaha tersebut. Uraian ini merupakan dugaan berdasarkan penanganan perkara oleh penyidik, dan bukan penetapan bahwa para pihak telah terbukti bersalah.
Perbuatan yang disangkakan disebut berlangsung pada masa pajak September hingga Desember 2022. Dalam rentang tersebut, MHL dan MWN diduga dengan sengaja menerbitkan dan/atau menggunakan faktur pajak, bukti pemungutan, bukti pemotongan, dan/atau bukti setoran pajak yang tidak didasarkan pada transaksi yang sebenarnya. Dokumen-dokumen itu berhubungan dengan pelaporan kewajiban pajak dan dapat menjadi dasar pencatatan maupun penghitungan pajak. Apabila dokumen tidak didukung kegiatan transaksi yang nyata, penggunaannya berpotensi membuat informasi dalam administrasi perpajakan tidak sesuai keadaan sebenarnya. Karena itu, penyidik mendalami peran masing-masing pihak, penggunaan dokumen oleh perusahaan, serta kaitannya dengan kewajiban perpajakan PT WAR selama masa pajak yang diperiksa.
Dalam perkara PT WAR ini, dugaan kerugian pada pendapatan negara tercatat sebesar Rp3.311.871.118. Nilai tersebut merupakan bagian dari perkara yang disampaikan dalam proses penegakan hukum dan masih berkaitan dengan dugaan perbuatan yang disangkakan. Ketentuan pidana yang dikenakan kepada para tersangka adalah Pasal 39A huruf a juncto Pasal 43 ayat (1) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023. Pasal yang disangkakan itu berkaitan dengan penerbitan atau penggunaan faktur pajak dan dokumen tertentu yang tidak berdasarkan transaksi sebenarnya, serta penerapan ketentuan terhadap pihak yang turut melakukan tindak pidana. Penentuan tanggung jawab pidana selanjutnya mengikuti proses hukum dan pembuktian dalam perkara.
Dalam perkara terpisah dari penanganan tiga tersangka yang disebut dalam pemberitaan, MHL, selaku direktur PT LBS, diduga melakukan pelanggaran perpajakan terkait pelaporan dan dokumen pajak perusahaan. Dugaan tersebut mencakup masa pajak Januari hingga Desember 2022. Perkara ini masih berada pada ranah dugaan, sehingga uraian mengenai perbuatan dan nilai kerugian negara tidak dengan sendirinya menunjukkan adanya putusan bersalah terhadap MHL.
Penyidik menduga MHL dengan sengaja menyampaikan Surat Pemberitahuan (SPT) dan/atau keterangan yang tidak benar atau tidak lengkap. Selain itu, ia diduga menerbitkan dan/atau menggunakan dokumen perpajakan yang tidak didukung transaksi sebenarnya. Dokumen yang disebut meliputi faktur pajak, bukti pemungutan pajak, bukti pemotongan pajak, serta bukti setoran pajak. Penggunaan dokumen semacam itu menjadi bagian dari dugaan perkara yang diselidiki, termasuk kaitannya dengan kewajiban perpajakan PT LBS selama periode tersebut.
Akibat perbuatan yang disangkakan, pendapatan negara diduga mengalami kerugian sebesar Rp8.238.491.884. MHL disangkakan melanggar Pasal 39 ayat (1) huruf d dan/atau Pasal 39A huruf a Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP), sebagaimana terakhir diubah melalui Undang-Undang Nomor 6 Tahun 2023. Ketentuan tersebut berkaitan dengan penyampaian keterangan atau SPT yang tidak benar serta penerbitan atau penggunaan dokumen perpajakan yang tidak berdasarkan transaksi sebenarnya.
Sesuai ancaman pidana yang disebutkan dalam perkara ini, para tersangka dapat dikenai pidana penjara paling singkat enam bulan dan paling lama enam tahun. Selain itu, terdapat ancaman denda sebesar dua hingga empat kali jumlah pajak terutang yang tidak atau kurang dibayar. Besaran kerugian negara yang diduga timbul dan ancaman sanksi tersebut merupakan bagian dari proses penegakan hukum. Penetapan tanggung jawab pidana tetap bergantung pada pembuktian dalam proses peradilan, sesuai ketentuan hukum yang berlaku.
Kepala Kanwil DJP Kalimantan Selatan dan Tengah (Kalselteng), Anton Budhi Setiawan, menyampaikan bahwa penanganan perkara perpajakan mengedepankan asas ultimum remedium. Asas tersebut menempatkan hukum pidana sebagai upaya terakhir dalam menyelesaikan persoalan perpajakan. Dengan demikian, penegakan hukum pidana dilakukan sebagai bagian dari proses penanganan perkara, bukan sebagai langkah yang mengesampingkan pendekatan yang berlaku dalam administrasi perpajakan. Pernyataan ini disampaikan dalam konteks penanganan perkara yang melibatkan tiga tersangka dengan dugaan kerugian negara sebesar Rp11,55 miliar.
Anton juga menerangkan bahwa penegakan hukum dalam perkara tersebut dilaksanakan melalui sinergi dengan Koordinator Pengawas Penyidik Pegawai Negeri Sipil (PPNS) Polda Kalimantan Selatan. Kerja sama itu menjadi bagian dari proses penanganan perkara perpajakan oleh DJP Kalselteng. Menurut Anton, proses hukum yang berjalan diharapkan dapat memberikan efek jera. Ia juga berharap penanganan perkara tersebut berfungsi sebagai sarana edukasi bagi wajib pajak di lingkungan Kanwil DJP Kalselteng, sehingga wajib pajak memahami pentingnya memenuhi ketentuan perpajakan yang berlaku.
Lebih lanjut, Anton mengimbau wajib pajak agar menjalankan hak dan kewajiban perpajakan secara benar, jelas, dan lengkap. Imbauan tersebut berkaitan dengan sistem self-assessment yang diterapkan dalam pelaksanaan kewajiban perpajakan. Dalam sistem ini, kepercayaan diberikan kepada wajib pajak untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajak yang terutang. Karena itu, wajib pajak diharapkan melaksanakan setiap tahapan tersebut sesuai ketentuan. Anton menyampaikan bahwa pemenuhan hak dan kewajiban secara tepat merupakan hal yang perlu diperhatikan oleh wajib pajak. Ia menegaskan kembali bahwa proses penegakan hukum diharapkan tidak hanya memberi efek jera, tetapi juga menjadi sarana edukasi bagi wajib pajak di wilayah kerja Kanwil DJP Kalselteng.
Baca juga: Polisi Tetapkan Guru Pesantren di Bekasi sebagai Tersangka Kasus Dugaan Pencabulan 10 Santriwati | Pemilik Rumah Dinas di Cijantung Ditahan Pomdam Jaya dalam Kasus Dugaan Markas Judi Online
10 kunjungan