Jakarta | Generasi Z pada dasarnya telah memiliki pemahaman yang cukup mengenai keuangan. Pengetahuan tersebut mencakup kesadaran tentang pentingnya mengelola uang, membedakan kebutuhan dan keinginan, serta mempertimbangkan penggunaan dana secara bertanggung jawab. Dengan bekal literasi finansial itu, seharusnya keputusan belanja dapat dilakukan secara lebih terukur. Namun, pemahaman tidak selalu berujung pada kemampuan untuk mengendalikan diri. Dalam situasi tertentu, pengetahuan tentang pengelolaan uang dapat berhadapan langsung dengan dorongan konsumtif yang lebih kuat.
Persoalan yang dihadapi bukan semata-mata kurangnya informasi mengenai uang atau cara mengaturnya. Tantangan utamanya terletak pada penerapan pengetahuan tersebut ketika muncul keinginan untuk berbelanja. Seseorang dapat memahami bahwa pengeluaran perlu disesuaikan dengan kemampuan, tetapi tetap mengalami kesulitan saat harus menahan dorongan konsumsi. Pada titik ini, literasi finansial belum sepenuhnya menjadi kebiasaan yang membimbing setiap keputusan. Pengetahuan yang dimiliki dan tindakan yang dilakukan dapat berjalan tidak searah.
Benturan kebutuhan dan keinginan turut membuat anak muda kesulitan menyusun skala prioritas. Kebutuhan menuntut pertimbangan atas hal yang benar-benar diperlukan, sedangkan keinginan mendorong pemenuhan sesuatu yang dianggap menarik atau penting pada saat tertentu. Ketika keduanya bercampur, menentukan mana yang harus didahulukan menjadi lebih rumit. Akibatnya, kemampuan memahami prinsip keuangan belum tentu cukup untuk menahan diri dari belanja. Gen Z dapat disebut melek finansial, tetapi masih menghadapi tantangan dalam mengubah pemahaman tersebut menjadi pengendalian perilaku yang konsisten.
Gagasan You Only Live Once (YOLO) menekankan pentingnya menikmati kehidupan saat ini. Bagi sebagian generasi muda, prinsip tersebut dapat menjadi dorongan untuk mencoba pengalaman baru, bepergian, menghadiri konser, atau membeli sesuatu yang telah lama diinginkan. Menikmati hasil kerja tentu bukan hal yang keliru. Namun, ketika YOLO dipahami sebagai alasan untuk selalu membelanjakan uang tanpa mempertimbangkan kondisi keuangan, keputusan yang diambil dapat mengganggu kebutuhan lain yang lebih penting.
Di sisi lain, Fear of Missing Out (FOMO) berkaitan dengan rasa takut tertinggal dari tren, pengalaman, atau percakapan yang sedang berlangsung di lingkungan sosial. Paparan media sosial dapat memperkuat perasaan tersebut karena anak muda terus melihat unggahan tentang barang terbaru, tempat populer, maupun aktivitas teman sebaya. Keinginan untuk tetap terhubung dan dianggap mengikuti perkembangan dapat mendorong pembelian yang sebenarnya tidak direncanakan.
YOLO dan FOMO dapat saling memperkuat dalam pengambilan keputusan keuangan. YOLO menghadirkan pembenaran untuk memperoleh kepuasan sekarang, sedangkan FOMO menciptakan tekanan agar keputusan itu segera dilakukan sebelum kesempatan dianggap hilang. Akibatnya, pertimbangan mengenai anggaran, tujuan menabung, cicilan, dan kebutuhan mendatang sering dikesampingkan. Promosi dengan batas waktu, penawaran eksklusif, atau ajakan teman juga dapat membuat pembelian terasa lebih mendesak daripada yang sebenarnya.
Situasi tersebut tidak berarti seluruh Gen Z memiliki kebiasaan finansial yang sama. Sebagian anak muda mampu menetapkan batas pengeluaran dan tetap menikmati pengalaman secara terencana. Akan tetapi, bagi mereka yang lebih mudah terpengaruh tekanan sosial, kepuasan sesaat dapat berujung pada penyesalan ketika saldo menipis atau uang habis sebelum kebutuhan berikutnya terpenuhi. Karena itu, keputusan belanja perlu diberi jeda agar keinginan dapat dibedakan dari kebutuhan, tanpa harus menghilangkan kesempatan untuk menikmati kehidupan.
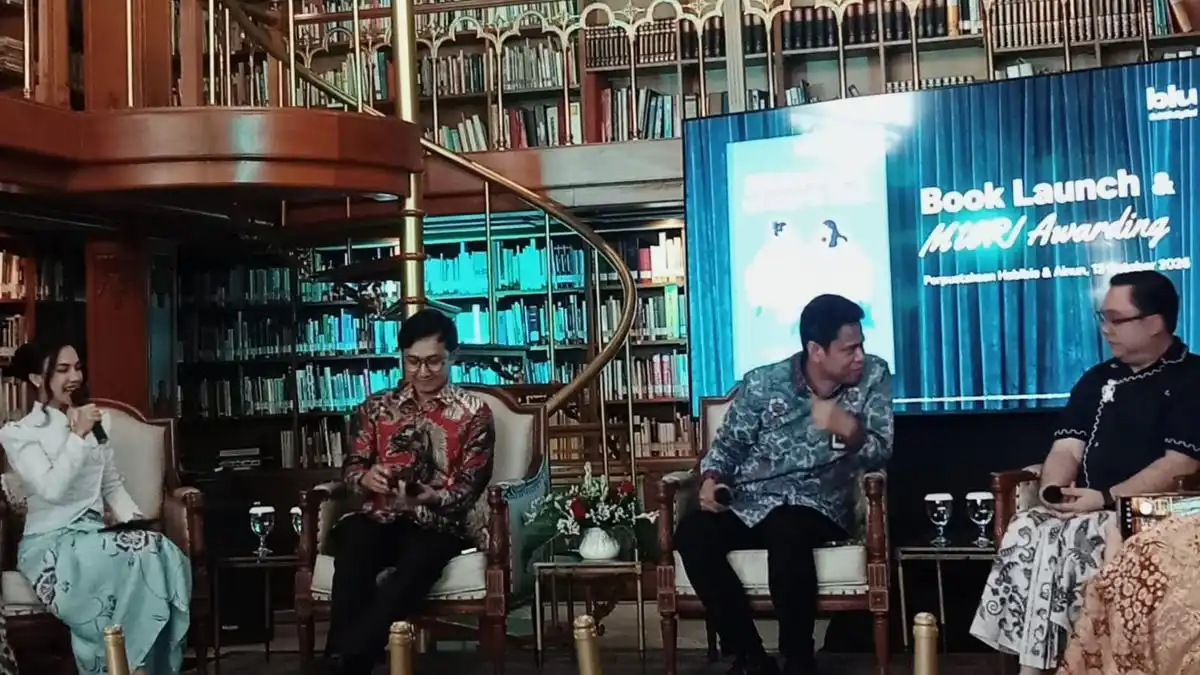
Persoalan kebiasaan belanja berlebihan menjadi salah satu isu yang dibahas dalam acara peluncuran buku “Dear Money, We Need to Talk” sekaligus peresmian rekor MURI. Pembahasan tersebut menempatkan perilaku konsumtif anak muda sebagai bagian dari konteks pengelolaan keuangan yang perlu mendapat perhatian. Pengetahuan mengenai finansial tidak selalu langsung membuat seseorang mampu menahan dorongan berbelanja, terutama ketika keputusan pembelian dipengaruhi oleh tren, lingkungan sosial, dan keinginan untuk tidak tertinggal.
Dalam acara itu, perwakilan perbankan digital dan Otoritas Jasa Keuangan (OJK) membahas persoalan tersebut sebagai bagian dari upaya mendorong penerapan pengelolaan keuangan yang lebih praktis. Perspektif dari kedua pihak memperlihatkan bahwa pemahaman finansial perlu diikuti kebiasaan sehari-hari yang mudah diterapkan. Dengan demikian, anak muda tidak hanya mengenali pentingnya mengatur pemasukan dan pengeluaran, tetapi juga dapat mempertimbangkan kebutuhan, kemampuan, serta dampak dari setiap keputusan belanja.
Acara peluncuran buku dan peresmian rekor MURI tersebut berlangsung di Wisma Habibie dan Ainun, Jakarta Selatan, pada Selasa, 13 Oktober 2026. Lokasi dan waktu pelaksanaan itu menjadi konteks pemberitaan mengenai perhatian terhadap perilaku konsumsi generasi muda. Isu belanja berlebihan dibicarakan bukan semata-mata sebagai persoalan kurangnya informasi, melainkan sebagai tantangan untuk mengubah pengetahuan finansial menjadi tindakan yang konsisten.
Melalui pembahasan perbankan digital dan OJK, pengelolaan keuangan diarahkan agar lebih dekat dengan realitas kehidupan anak muda. Pendekatan praktis diperlukan supaya mereka dapat mengenali dorongan belanja, menilai prioritas, dan mengambil keputusan secara lebih terukur. Konteks acara ini menunjukkan adanya upaya membantu generasi muda membangun kebiasaan finansial yang lebih sehat, tanpa mengabaikan tantangan perilaku konsumtif yang dapat muncul dalam keseharian.
Pengetahuan finansial akan lebih bermakna ketika diterjemahkan ke dalam tindakan yang terlihat dalam keseharian. Memahami pentingnya anggaran, membedakan kebutuhan dan keinginan, atau menyadari risiko belanja impulsif belum selalu cukup untuk menghentikan dorongan melakukan pembelian. Gen Z memerlukan dukungan yang dapat menjembatani pengetahuan tersebut dengan keputusan nyata, terutama pada saat berhadapan dengan promosi, tren, dan tekanan untuk mengikuti gaya hidup di lingkungan digital.
Tools atau alat bantu praktis dapat digunakan untuk membatasi kebiasaan spending secara lebih terarah. Fitur pada bank digital, misalnya, dapat membantu pengguna memantau transaksi dan melihat pola pengeluaran secara lebih mudah. Dengan informasi yang tersedia secara berkala, pengguna memiliki kesempatan untuk menilai kembali apakah belanja yang dilakukan sesuai dengan rencana keuangan. Alat bantu semacam ini juga dapat mendukung pembentukan batas pengeluaran dan meningkatkan kesadaran sebelum keputusan pembelian diambil. Perannya bukan menggantikan pertimbangan pribadi, melainkan membantu membuat pertimbangan tersebut lebih konsisten.
Pengelolaan keuangan juga perlu mempertimbangkan prinsip 2L dari OJK sebagai salah satu rujukan dalam membangun kebiasaan finansial yang lebih bertanggung jawab. Prinsip tersebut dapat ditempatkan bersama penggunaan fitur pemantauan, pencatatan, dan pembatasan pengeluaran sesuai kebutuhan pengguna. Ketika literasi keuangan disertai alat yang mudah digunakan, pengetahuan tidak berhenti sebagai informasi, tetapi dapat dipraktikkan dalam rutinitas harian. Dengan demikian, berbagai alat bantu tersebut ditujukan untuk membantu Gen Z menerapkan literasi keuangan saat mengendalikan keinginan belanja dan mengelola spending secara lebih sadar.
Baca juga: Polisi Menahan MK dalam Kasus Kekerasan dan Dugaan Pencurian terhadap Perempuan di Bandung