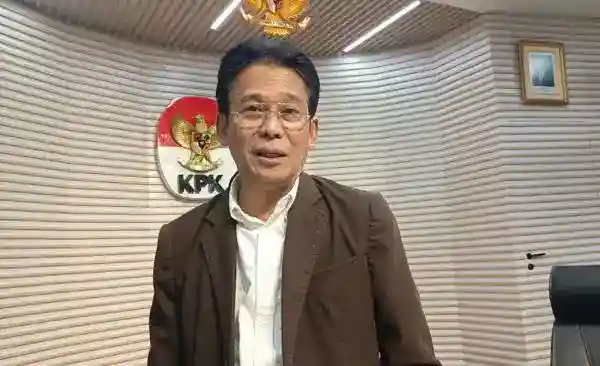
Jakarta | Wakil Ketua Komisi Pemberantasan Korupsi (KPK) Johanis Tanak mengusulkan agar kekayaan pejabat negara yang tidak dilaporkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) dapat dirampas. Ia berharap gagasan tersebut dimasukkan ke dalam Rancangan Undang-Undang (RUU) Perampasan Aset. Usulan ini menempatkan ketidaklengkapan pelaporan harta sebagai persoalan yang perlu dipertimbangkan dalam pembahasan aturan mengenai perampasan aset, terutama ketika kekayaan yang dimiliki pejabat tidak tercantum dalam laporan resmi. Namun, gagasan itu masih merupakan usulan Tanak dan belum dapat diperlakukan sebagai ketentuan hukum yang berlaku.
LHKPN merupakan instrumen pelaporan harta penyelenggara negara yang digunakan untuk mendukung transparansi dan pengawasan. Dalam pandangan Tanak, harta yang tidak dilaporkan dapat menjadi bagian dari materi yang dibahas dalam RUU Perampasan Aset. Ia mengharapkan pembentuk undang-undang mempertimbangkan usulan tersebut ketika merumuskan cakupan dan mekanisme perampasan aset. Dengan demikian, pembahasan tidak hanya berfokus pada keberadaan kekayaan, tetapi juga pada kewajiban pejabat untuk menyampaikan informasi harta secara terbuka melalui laporan yang diwajibkan. Rencana itu tetap perlu dibahas lebih lanjut dalam proses penyusunan rancangan undang-undang, termasuk mengenai dasar, prosedur, dan perlindungan hukum bagi pihak terkait. Penyebutan usulan ini tidak berarti bahwa seluruh kekayaan yang tidak dicantumkan dalam LHKPN otomatis dapat dirampas. RUU tersebut masih merupakan rancangan, sehingga substansi akhirnya bergantung pada pembahasan para pihak yang berwenang. Pernyataan Tanak mencerminkan dorongan agar isu pelaporan kekayaan dan penanganan aset menjadi perhatian dalam agenda legislasi. Respons terhadap usulan itu akan diketahui melalui proses pembahasan resmi, bukan hanya dari penyampaian gagasan. Karena itu, penting membedakan usulan kebijakan dari aturan yang telah disahkan dan berlaku. Tanak berharap gagasan mengenai kekayaan yang tak dilaporkan dapat menjadi bahan pertimbangan dalam merancang kerangka hukum perampasan aset di Indonesia.
Usulan Tanak menempatkan kekayaan pejabat negara yang berada di luar Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) sebagai sasaran perampasan. Ukurannya adalah perbandingan harta yang benar-benar dimiliki pejabat dan jumlah kekayaan yang dicantumkan dalam laporan. Jika nilai atau jumlah aset aktual lebih besar, selisih yang tidak diterangkan dalam LHKPN dapat dipersoalkan dan, menurut gagasan tersebut, berpotensi menjadi objek perampasan. Dengan demikian, perhatian tidak hanya tertuju pada aset yang tercatat, tetapi juga pada kekayaan yang tidak masuk dalam pelaporan.
Tanak mengemukakan gagasan itu sebagai dorongan agar pejabat negara menyampaikan laporan kekayaan secara benar dan menyeluruh. LHKPN berfungsi memberikan gambaran mengenai aset penyelenggara negara, sehingga ketepatan informasi menjadi penting untuk memastikan keterbukaan dan mendukung pengawasan. Apabila sebagian harta sengaja tidak dilaporkan, perbedaan isi laporan dan kondisi sebenarnya dapat mengurangi keandalan informasi tersebut. Ancaman bahwa kekayaan yang tersembunyi bisa dirampas, dalam pandangannya, dapat mendorong pejabat lebih berhati-hati dalam mengungkapkan asetnya.
Tanak juga menyampaikan kemungkinan bahwa harta yang tidak tercakup dalam laporan dapat dirampas. Pernyataan itu merujuk pada aset di luar LHKPN, bukan semata-mata pada kekayaan yang sudah dinyatakan dan dicatat. Inti usulannya ialah bahwa pejabat tidak semestinya dapat mempertahankan harta yang tak dilaporkan tanpa menghadapi konsekuensi. Namun, gagasan tersebut merupakan usulan yang ia dorong; penerapannya bergantung pada aturan dan proses yang berlaku. Penentuan apakah suatu aset memang tidak dilaporkan, bagaimana selisih kekayaan dihitung, serta dasar untuk merampasnya perlu ditetapkan secara jelas. Penjelasan mengenai cakupan dan mekanisme itu diperlukan agar pejabat memahami kewajiban pelaporan, sementara penanganan aset tetap memiliki landasan yang terukur.
Usulan Johanis Tanak mengenai perampasan kekayaan pejabat yang tidak tercantum dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) mencakup gagasan agar tindakan tersebut tidak harus menunggu seluruh rangkaian proses hukum pidana. Menurut Tanak, perampasan dapat dilakukan tanpa terlebih dahulu melalui tahap penyelidikan, penyidikan, hingga persidangan. Pandangan ini disampaikan sebagai usulan mengenai cara menangani aset yang dinilai tidak sesuai dengan pelaporan kekayaan pejabat.
Gagasan tersebut perlu dipahami sebagai pendapat Tanak, bukan sebagai gambaran bahwa perampasan tanpa proses hukum sudah menjadi prosedur yang berlaku dalam perkara terkait. Ia mengemukakan pendekatan yang berbeda dari mekanisme pidana yang umumnya melibatkan tahapan pemeriksaan dan proses di pengadilan. Dengan demikian, penyampaian usulan itu tidak berarti bahwa harta seorang pejabat dapat serta-merta dirampas hanya karena tidak ditemukan dalam LHKPN, atau bahwa proses hukum yang ada otomatis dikesampingkan.
Perbedaan usulan dan aturan yang berlaku penting bagi publik untuk memahami ruang lingkup pernyataan tersebut. Perampasan aset merupakan tindakan yang berdampak langsung pada hak kepemilikan, sehingga pembahasan mengenai kemungkinan pelaksanaannya tanpa rangkaian proses pidana juga berkaitan dengan dasar hukum, pembuktian, serta perlindungan bagi pihak yang hartanya dipersoalkan. Hal-hal itu menjadi bagian penting dalam menilai bagaimana gagasan tersebut dapat diterapkan, jika kelak dibahas lebih lanjut. Pernyataan Tanak sendiri menjelaskan pandangannya tentang pilihan mekanisme, bukan penetapan bahwa pejabat yang hartanya tidak tercantum dalam laporan telah terbukti melakukan pelanggaran. Karena itu, pembaca sebaiknya membedakan dorongan untuk mempercepat atau menyederhanakan penanganan aset dan ketentuan hukum yang telah mengatur proses perampasan. Hingga ada dasar resmi yang menetapkan mekanisme baru, usulan tersebut tetap berada dalam ranah gagasan yang disampaikan Tanak, bukan prosedur umum yang dapat dianggap berlaku untuk setiap kasus kekayaan yang tidak dilaporkan.
Tanak menjelaskan bahwa gagasan perampasan kekayaan pejabat yang tidak tercantum dalam LHKPN memiliki dasar pada mekanisme pembuktian terbalik yang telah diatur dalam undang-undang terkait pemberantasan tindak pidana korupsi. Menurutnya, mekanisme tersebut memungkinkan asal-usul atau kepemilikan harta menjadi hal yang perlu diterangkan melalui pembuktian, bukan hanya dinilai berdasarkan pernyataan sepihak. Penjelasan ini ia sampaikan untuk menunjukkan bahwa pembahasan mengenai kekayaan yang tidak dilaporkan bukan semata-mata persoalan administratif, melainkan juga berkaitan dengan perangkat hukum yang telah tersedia dalam perkara korupsi.
Sebagai rujukan, Tanak menyebut Pasal 12B yang mengatur tentang gratifikasi. Ia menerangkan bahwa ketentuan itu berkaitan dengan pembuktian mengenai penerimaan gratifikasi dan memberikan contoh tentang pihak yang menyatakan suatu harta sebagai miliknya. Pihak tersebut, menurut penjelasannya, diminta membuktikan bahwa harta itu benar merupakan kepunyaannya. Dengan demikian, klaim kepemilikan dapat diuji melalui bukti yang disampaikan, dan tidak cukup hanya dinyatakan sebagai milik pribadi. Rujukan pada pasal tersebut menjadi bagian dari alasan yang ia kemukakan ketika menjelaskan prinsip pembuktian terbalik dalam pemberantasan tindak pidana korupsi.
Tanak juga mengaitkan mekanisme pembuktian itu dengan pelaporan LHKPN. Laporan tersebut, dalam penjelasannya, menjadi bagian dari pembuktian terkait jumlah kekayaan yang dimiliki seorang pejabat. Data yang disampaikan dalam LHKPN dapat dibandingkan dengan harta yang diketahui atau diklaim, sehingga pelaporan memberi konteks untuk menilai apakah jumlah kekayaan telah dicantumkan. Pernyataan ini tidak berarti bahwa setiap harta yang tidak tercantum otomatis membuktikan tindak pidana; ia menjelaskan keterkaitan kewajiban pelaporan, pembuktian kepemilikan, dan penilaian jumlah kekayaan. Keterangan Tanak mengenai dasar hukum, Pasal 12B, dan peran LHKPN tersebut dikutip pada Selasa, 27 Oktober 2026.
Baca juga: AMAN Dorong RUU Perampasan Aset Tetap Berpijak pada Proses Pidana | Sahroni Tekankan Proses Hukum dalam Usulan Perampasan Aset Tak Tercatat di LHKPN