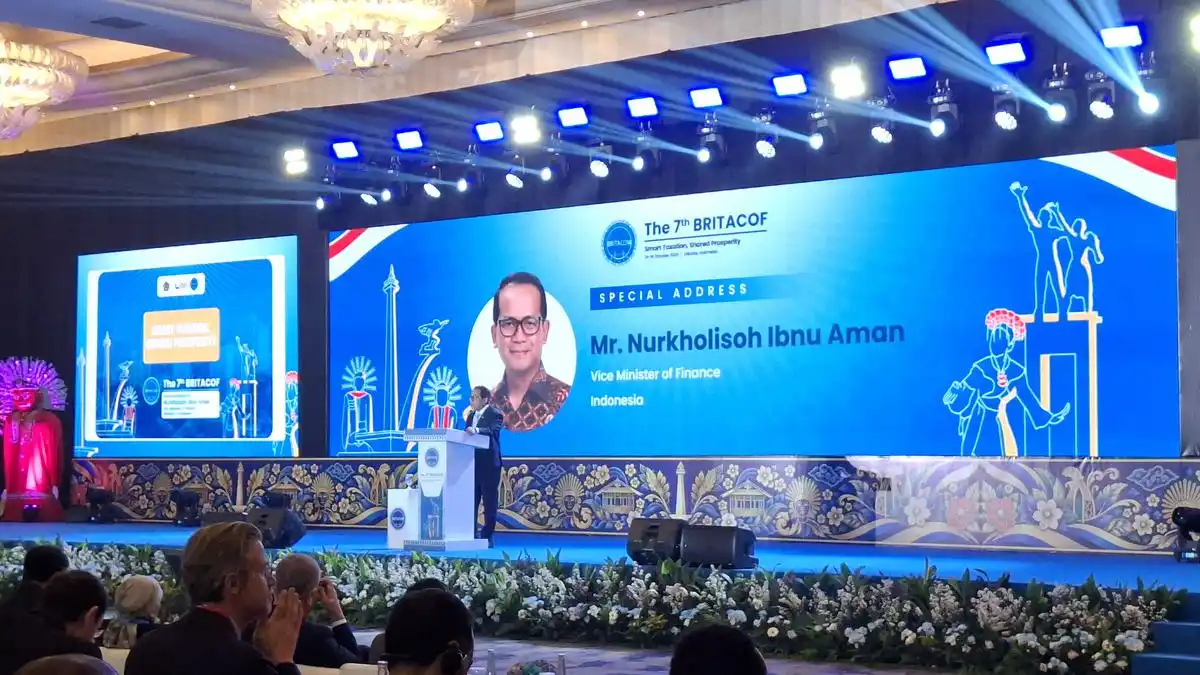
Jakarta | Wakil Menteri Keuangan Nurkholisoh Ibnu Aman mengungkapkan bahwa pemerintah mulai memanfaatkan kecerdasan buatan atau artificial intelligence (AI) untuk memperkuat pengawasan terhadap kewajiban pajak perusahaan kelapa sawit. Teknologi tersebut digunakan untuk mengolah dan membandingkan berbagai sumber informasi, sehingga otoritas pajak dapat memperoleh gambaran yang lebih menyeluruh mengenai aktivitas usaha serta potensi penerimaan negara dari sektor ini.
Pengawasan berbasis teknologi tidak hanya diarahkan pada transaksi penjualan minyak sawit. Pemerintah juga mencermati data produksi, volume hasil perkebunan, distribusi, serta aktivitas perdagangan komoditas sawit. Dengan pendekatan tersebut, data yang berasal dari berbagai tahapan rantai usaha dapat dianalisis secara bersamaan. Perbedaan kapasitas produksi, laporan penjualan, dan kewajiban pajak dapat menjadi indikator yang perlu ditelusuri lebih lanjut oleh aparat berwenang.
Indonesia merupakan salah satu produsen utama minyak kelapa sawit atau crude palm oil (CPO) di dunia. Posisi tersebut menjadikan industri sawit sebagai sektor dengan aktivitas ekonomi yang besar, melibatkan perusahaan perkebunan, pengolahan, perdagangan, hingga ekspor. Besarnya skala kegiatan itu membutuhkan mekanisme pemantauan yang mampu bekerja secara cepat, konsisten, dan berbasis data. Pengawasan manual semata dinilai memiliki keterbatasan ketika harus memproses informasi dalam jumlah besar dan dari banyak wilayah.
Sistem yang digunakan pemerintah memadukan AI, machine learning, dan big data. AI membantu mengenali pola serta hubungan antardata, sedangkan machine learning memungkinkan sistem meningkatkan kemampuan analisis berdasarkan informasi yang tersedia. Pada saat yang sama, big data menyediakan basis informasi luas untuk mendukung pemetaan aktivitas perusahaan dan identifikasi risiko kepatuhan. Pemanfaatan teknologi ini diharapkan membuat pengawasan pajak lebih terarah, sekaligus mendorong perusahaan sawit menyampaikan data dan memenuhi kewajiban perpajakan secara akurat.
Pengawasan terhadap transaksi perusahaan sawit kini memanfaatkan teknologi digital untuk membaca informasi yang tercantum dalam faktur pajak elektronik. Nurkholisoh menjelaskan bahwa setiap transaksi jual beli antarperusahaan disertai faktur pajak elektronik sebagai dokumen pencatatan. Keberadaan faktur tersebut memberikan sumber informasi yang dapat digunakan untuk mencermati arus perdagangan dan kewajiban perpajakan perusahaan.
Namun, terdapat tantangan dalam membaca isi faktur karena setiap perusahaan dapat mendeskripsikan barang dagangannya menggunakan istilah masing-masing. Satu jenis barang dapat ditulis dengan penyebutan yang berbeda oleh perusahaan yang berlainan. Perbedaan istilah ini membuat proses pengelompokan informasi menjadi tidak sederhana apabila hanya mengandalkan pembacaan biasa. Data yang tampak berbeda dalam penulisannya tetap perlu dipahami berdasarkan informasi transaksi yang terkandung di dalamnya.
Untuk membantu proses tersebut, machine learning dimanfaatkan untuk membaca dan memilah informasi dalam faktur. Teknologi ini digunakan untuk mengenali rincian yang berkaitan dengan jenis barang yang dijual, jumlah barang, serta nilai atau harga transaksinya. Dengan demikian, informasi dari berbagai faktur dapat ditelaah secara lebih terarah meskipun perusahaan menggunakan istilah yang tidak selalu sama dalam mendeskripsikan barang. Pemanfaatan machine learning menjadi bagian dari upaya memperkuat pengawasan berdasarkan data transaksi yang tersedia.
Mekanisme ini memungkinkan informasi penting dalam faktur elektronik menjadi bahan pengawasan yang lebih terstruktur. Jenis barang, kuantitas, dan nilai transaksi merupakan unsur yang dibaca serta dipilah untuk membantu memahami aktivitas jual beli antarperusahaan. Penjelasan tersebut disampaikan Nurkholisoh di Hotel Mulia, Jakarta, pada Selasa, 13 Oktober 2026. Ia menerangkan bahwa pemanfaatan teknologi digital, termasuk machine learning, mendukung pembacaan data faktur ketika penggunaan istilah dagang berbeda-beda di perusahaan.
Pemantauan transaksi dalam sektor kelapa sawit sejalan dengan praktik PT Danantara Sumberdaya Indonesia yang menerapkan pengawasan terhadap tiga komoditas strategis, termasuk crude palm oil (CPO). Pengawasan tersebut tidak semata-mata ditujukan untuk mengumpulkan data perdagangan, tetapi juga untuk mengidentifikasi pola transaksi yang berpotensi menimbulkan risiko perpajakan. Dengan pemantauan yang lebih terstruktur, otoritas dapat menilai apakah nilai transaksi yang dilaporkan mencerminkan kondisi perdagangan yang sebenarnya.
Salah satu fokusnya adalah memastikan tidak terdapat transaksi yang terindikasi underinvoicing, yaitu pencatatan nilai penjualan lebih rendah daripada nilai yang semestinya, maupun praktik transfer pricing yang tidak sesuai dengan prinsip kewajaran dan kelaziman usaha. Untuk mendeteksi kemungkinan tersebut, data transaksi dibandingkan dengan laporan penjualan perusahaan. Pencocokan ini memungkinkan pemeriksa melihat kesesuaian volume, harga, nilai penjualan, serta informasi lain yang tercatat dalam dokumen perpajakan dan perdagangan.
Menurut Nurkholisoh, apabila ditemukan perbedaan data transaksi dan laporan penjualan, ketidaksesuaian itu dapat menjadi petunjuk untuk dilakukan pemeriksaan lebih lanjut. Perbedaan angka tidak dengan sendirinya membuktikan adanya pelanggaran, karena dapat dipengaruhi oleh waktu pencatatan, metode pelaporan, perubahan harga komoditas, atau faktor administratif lainnya. Namun, selisih yang tidak dapat dijelaskan secara memadai dapat membantu menentukan transaksi atau wajib pajak yang memerlukan penelusuran lebih mendalam. Melalui pendekatan berbasis data tersebut, proses pengawasan dapat diarahkan secara lebih selektif, sekaligus memperkuat kemampuan otoritas dalam mendeteksi indikasi transaksi tidak wajar pada perdagangan CPO dan komoditas strategis lainnya.
Nurkholisoh menjelaskan bahwa pemanfaatan teknologi dalam perpajakan tetap memiliki batas. Artificial intelligence (AI), big data, dan machine learning dapat digunakan untuk membantu administrasi serta pengawasan, tetapi ketiganya tidak dapat menggantikan seluruh peran manusia. Teknologi berfungsi sebagai alat yang mengolah data, mengenali pola, dan memberikan informasi pendukung bagi petugas pajak. Keputusan mengenai langkah yang perlu diambil tetap memerlukan penilaian, tanggung jawab, dan pemahaman manusia terhadap kondisi yang dihadapi.
Menurutnya, penerapan teknologi perlu disesuaikan dengan sektor dan kebutuhan yang tepat. AI dapat membantu menemukan risiko berdasarkan data yang tersedia, sedangkan big data memungkinkan berbagai informasi dianalisis secara lebih terstruktur. Machine learning juga dapat mendukung pemetaan pola kepatuhan dan mengidentifikasi hal-hal yang perlu ditelusuri lebih lanjut. Selain mendukung pengawasan, teknologi dapat dimanfaatkan untuk meningkatkan pelayanan kepada wajib pajak melalui proses yang lebih terarah, informasi yang lebih mudah diakses, dan respons terhadap kebutuhan administrasi yang lebih sesuai.
Namun, perangkat tersebut tidak dimaksudkan untuk menjalankan fungsi pemungutan pajak secara mandiri. Hasil penggunaannya sangat bergantung pada cara sumber daya manusia mengelola, menafsirkan, dan memanfaatkannya. Data yang tersedia perlu diperiksa, sistem perlu diawasi, dan rekomendasi teknologi harus ditempatkan dalam kerangka aturan serta pertimbangan profesional. Karena itu, penguatan kompetensi petugas, tata kelola data, dan pengawasan terhadap sistem menjadi bagian penting dalam pemanfaatan teknologi perpajakan. Teknologi dapat membantu menemukan risiko dan mendukung pelayanan apabila digunakan pada sektor yang sesuai, tetapi pengelolaannya tetap berada dalam tanggung jawab manusia.
Baca juga: Itjen TNI Perkuat Pengawasan, Kawal Akuntabilitas Program dan Anggaran | Rencana Ponsel Gratis dengan Rekening Digital bagi Warga Indonesia | Rencana Ponsel dan Rekening Digital Gratis bagi Warga Berusia 17 Tahun