Jakarta | Otoritas Jasa Keuangan (OJK) menyoroti praktik perusahaan asuransi yang baru mempersoalkan kondisi kesehatan atau penyakit bawaan nasabah ketika klaim diajukan. Persoalan tersebut berkaitan dengan waktu pemeriksaan dan penilaian risiko: informasi mengenai kondisi calon pemegang polis seharusnya menjadi bagian dari proses awal sebelum perlindungan disepakati, bukan baru dipermasalahkan saat manfaat diminta.
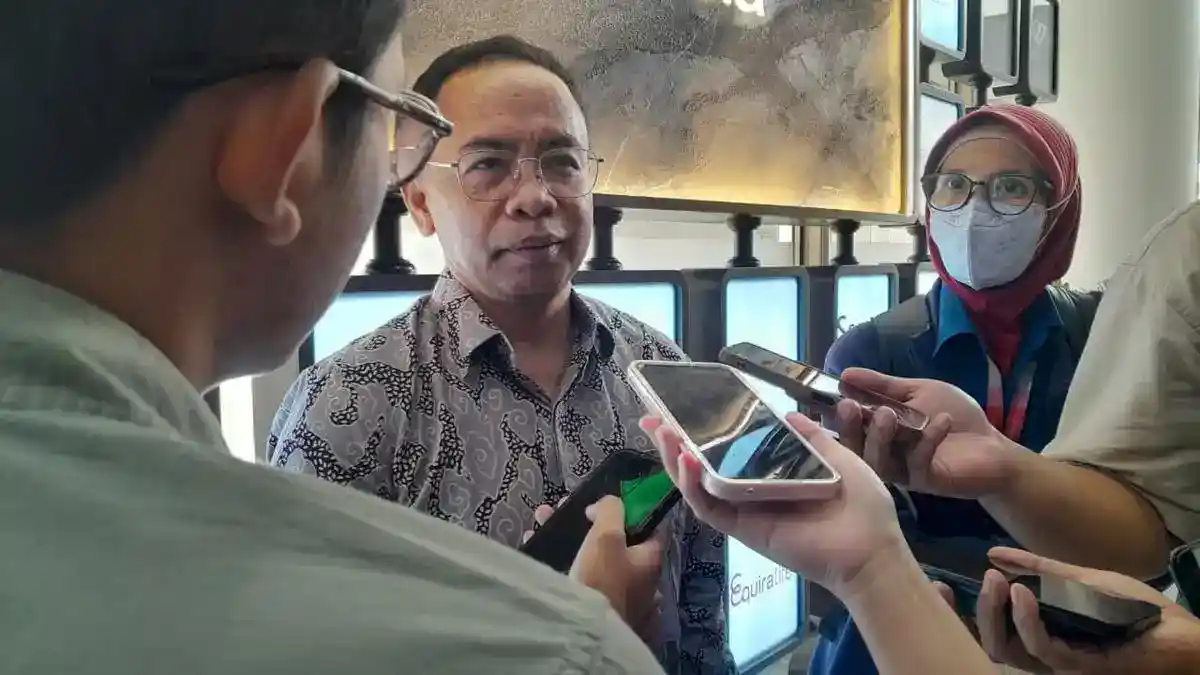
Kepala Departemen Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Sumarjono, menyampaikan peringatan itu setelah acara peringatan Hari Asuransi ke-20 tahun 2026 di Jakarta, Selasa, 20 Oktober 2026. Pesan yang disampaikan menekankan pentingnya perusahaan asuransi menjalankan proses underwriting dengan semestinya sejak calon nasabah mengajukan perlindungan. Dengan demikian, penilaian terhadap risiko dan kondisi kesehatan tidak ditunda sampai muncul pengajuan klaim.
Dalam proses awal tersebut, perusahaan perlu melakukan pemeriksaan dan menilai informasi yang relevan mengenai calon nasabah sebagai dasar untuk memahami risiko yang akan ditanggung. Tahap ini menjadi bagian penting sebelum polis diterbitkan. Apabila persoalan kesehatan atau dugaan penyakit bawaan baru diangkat setelah nasabah meminta manfaat, penilaian risiko yang semestinya dilakukan sejak awal justru muncul pada saat yang tidak tepat.
Penekanan OJK bukan berarti setiap klaim harus otomatis dibayarkan tanpa melihat ketentuan polis. Pokok sorotannya adalah agar proses penilaian risiko tidak dilakukan secara terlambat, terutama dengan baru mempermasalahkan kondisi nasabah pada saat klaim diajukan. Pemeriksaan sejak awal memungkinkan perusahaan mengetahui kondisi calon tertanggung dalam proses underwriting dan mengambil keputusan berdasarkan penilaian tersebut sebelum perlindungan berlaku.
Bagi nasabah, kejelasan mengenai pemeriksaan kesehatan dan penilaian risiko sejak proses pengajuan dapat membantu membangun pemahaman tentang perlindungan yang dibeli. Bagi perusahaan, pelaksanaan underwriting pada tahap awal membantu memastikan bahwa kondisi calon nasabah telah dipertimbangkan sebelum polis terbit. Melalui peringatan tersebut, OJK mengingatkan bahwa pemeriksaan tidak semestinya menjadi persoalan yang baru dimunculkan ketika nasabah mengajukan manfaat polis.
Underwriting merupakan proses analisis yang dilakukan perusahaan asuransi untuk menilai risiko calon nasabah sebelum polis diterbitkan. Dalam tahap ini, perusahaan menelaah informasi yang relevan, seperti kondisi kesehatan, pekerjaan, usia, atau objek yang akan diasuransikan, sesuai jenis produk dan ketentuan yang berlaku. Hasil penilaian membantu perusahaan menentukan apakah permohonan dapat diterima, besaran premi, serta syarat perlindungan yang sesuai. Proses tersebut bukan sekadar pemeriksaan administratif, melainkan dasar bagi hubungan yang jelas perusahaan dan pemegang polis.
Penilaian yang cermat sejak awal juga memberi kesempatan kepada calon nasabah untuk memahami isi perjanjian sebelum menyetujuinya. Perusahaan perlu menjelaskan manfaat yang dijanjikan, batas pertanggungan, masa tunggu, kewajiban pembayaran premi, serta keadaan yang dapat memengaruhi perlindungan. Jika informasi calon nasabah perlu dilengkapi atau diperbaiki, hal itu sebaiknya dikomunikasikan secara terbuka. Dengan demikian, keputusan membeli produk didasarkan pada pemahaman, bukan asumsi bahwa setiap risiko otomatis ditanggung.
Sorotan OJK terhadap penuntasan penilaian risiko sebelum polis terbit berkaitan dengan upaya memperkuat tata kelola perusahaan asuransi. Prosedur underwriting yang konsisten, terdokumentasi, dan diawasi dapat mengurangi perbedaan pemahaman perusahaan dengan nasabah ketika pengajuan klaim diproses. Langkah ini tidak menjamin semua klaim akan disetujui, karena keputusan tetap bergantung pada ketentuan polis dan fakta kejadian. Namun, kejelasan sejak awal membantu mencegah persoalan berulang yang baru terlihat saat nasabah membutuhkan perlindungan.
Transparansi karena itu perlu diterapkan sepanjang proses penjualan dan pelayanan. Penjelasan harus mencakup manfaat, pengecualian, syarat pengajuan, dokumen yang diperlukan, batas waktu, serta saluran untuk menyampaikan klaim atau keluhan. Informasi tersebut perlu disampaikan dengan bahasa yang mudah dipahami dan tersedia dalam dokumen yang dapat diperiksa kembali. Perusahaan juga perlu memastikan petugas memberi keterangan yang selaras dengan isi polis. Pemahaman nasabah atas produk harus berjalan seiring dengan layanan yang jelas, responsif, dan bertanggung jawab, sehingga hak serta kewajiban kedua pihak dapat dipahami sebelum perlindungan dimulai.
Pembenahan layanan asuransi perlu berjalan beriringan dengan edukasi publik. Proses penilaian risiko yang lebih baik dan perlindungan konsumen yang memadai penting, tetapi keduanya belum cukup untuk memperluas pemahaman masyarakat mengenai manfaat asuransi. Upaya meningkatkan inklusi sebaiknya tidak hanya diukur dari bertambahnya jumlah pemegang polis. Masyarakat juga perlu memahami fungsi perlindungan finansial, cara kerja produk, serta pentingnya menyesuaikan pilihan dengan kebutuhan dan kemampuan masing-masing. Dengan pemahaman tersebut, keputusan untuk memiliki asuransi dapat dibuat secara lebih sadar, bukan sekadar mengikuti tren atau dorongan sesaat.
Salah satu upaya edukasi yang dilakukan OJK adalah program OJK Mengajar, yang ditujukan kepada pelajar dan mahasiswa. Pengenalan mengenai asuransi sejak usia dini diharapkan membantu generasi muda memahami bahwa perlindungan finansial merupakan bagian dari perencanaan keuangan. Materi edukasi juga dapat memberi bekal untuk mengenali risiko dan mempertimbangkan langkah yang dapat dilakukan untuk menghadapinya. Bagi pelajar dan mahasiswa, pengetahuan ini menjadi dasar sebelum mereka memasuki dunia kerja dan mengambil keputusan keuangan secara mandiri. Pendekatan tersebut melengkapi pembenahan layanan dengan membangun pemahaman dari sisi calon pengguna asuransi.
Sumarjono menyampaikan bahwa tujuan edukasi ini ialah membangun pemahaman keuangan, khususnya mengenai asuransi, di kalangan generasi muda. Harapannya, mereka terbiasa menyisihkan sebagian penghasilan untuk perlindungan ketika kelak telah memiliki pendapatan. Kebiasaan tersebut perlu didukung pemahaman bahwa asuransi berfungsi membantu menghadapi risiko finansial, sekaligus bahwa setiap produk memiliki ketentuan dan manfaat yang perlu dipelajari. Dengan bekal informasi yang cukup, calon nasabah dapat menilai kebutuhan perlindungan secara lebih tepat dan memahami hak serta kewajibannya. Edukasi yang berkesinambungan dapat memperkuat kepercayaan masyarakat dan mendorong inklusi asuransi yang lebih bermakna, bukan hanya tercermin pada banyaknya polis yang diterbitkan.
Program penjaminan polis menjadi salah satu agenda untuk memperkuat perlindungan pemegang polis dan kepercayaan masyarakat terhadap industri asuransi. Skema ini dirancang melibatkan Lembaga Penjamin Simpanan (LPS), dengan persiapan yang perlu diselesaikan sebelum program diberlakukan. Sumarjono menyampaikan bahwa Otoritas Jasa Keuangan (OJK), Kementerian Keuangan, dan LPS telah menyepakati langkah untuk mematangkan berbagai aspek pelaksanaannya. Kesepakatan tersebut menandai koordinasi antarlembaga dalam menyiapkan kerangka program, sekaligus menunjukkan bahwa penerapannya memerlukan persiapan yang terencana. Target yang disampaikan adalah program dapat berjalan paling lambat pada 1 Januari 2028.
Penyiapan program penjaminan polis perlu memperhatikan kepastian aturan, tata kelola, serta kesiapan lembaga yang terlibat. Rincian mengenai cakupan perlindungan dan mekanisme pelaksanaan harus dipahami secara jelas oleh perusahaan asuransi maupun masyarakat. Kejelasan tersebut penting agar pemegang polis mengetahui bagaimana perlindungan bekerja dan dalam kondisi apa program dapat memberikan manfaat. Pada saat yang sama, industri perlu memastikan informasi tentang produk dan kewajiban perusahaan disampaikan secara terbuka. Dengan persiapan yang matang, program diharapkan menjadi bagian dari upaya memperkuat kepercayaan publik, bukan sekadar kebijakan yang berlaku secara formal. Target waktu 2028 juga memberi ruang bagi para pihak untuk menuntaskan kesiapan dan menyelaraskan pelaksanaan.
OJK menempatkan program ini dalam rangkaian pembenahan yang lebih luas, dengan fondasi berupa edukasi, transparansi proses klaim, dan jaminan perlindungan. Ketiga aspek tersebut saling terkait: edukasi membantu masyarakat menilai produk, keterbukaan klaim memberi kejelasan ketika manfaat diajukan, sementara perlindungan dapat memperkuat rasa aman. Namun, peningkatan inklusi asuransi tidak cukup diukur dari bertambahnya jumlah pemegang polis. Nasabah juga perlu memahami hak dan kewajibannya, termasuk ketentuan dalam polis, pembayaran premi, serta prosedur pengajuan klaim.
Baca juga: Dua Tahun Pemerintahan Prabowo-Gibran, Rocky Gerung Beri Penilaian dengan Isyarat Finger Heart | Airlangga Tegaskan Penilaian Pasar Modal RI Tak Bertumpu pada MSCI | Sompo Syariah Mulai Beroperasi, Perkuat Layanan Asuransi Berbasis Syariah