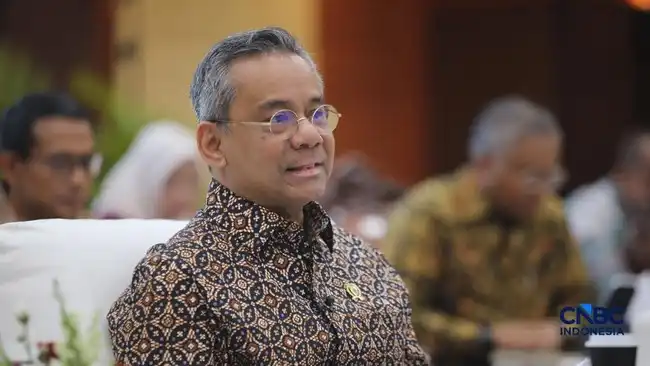
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Menteri Keuangan Suahasil Nazara meminta Direktorat Jenderal Pajak (DJP) segera membayarkan restitusi atau pengembalian kelebihan pembayaran pajak kepada wajib pajak. Arahan tersebut terutama ditujukan bagi wajib pajak dari sektor-sektor yang membutuhkan tambahan arus kas dalam waktu dekat. Percepatan pembayaran diharapkan dapat membantu menjaga likuiditas usaha dan mendukung kelancaran kegiatan ekonomi.
Pesan itu disampaikan Suahasil dalam konferensi pers APBN KiTa pada Jumat, 9 Oktober 2026. Dalam kesempatan tersebut, ia menekankan bahwa proses restitusi perlu menjadi perhatian jajaran pajak, khususnya ketika dana yang dikembalikan dapat segera dimanfaatkan oleh pelaku usaha untuk memenuhi kebutuhan operasional. Restitusi merupakan pengembalian atas kelebihan pembayaran pajak setelah dilakukan pemeriksaan atau penelitian sesuai ketentuan yang berlaku.
Melalui arahan itu, wajib pajak yang memenuhi persyaratan restitusi diharapkan memperoleh kepastian mengenai proses pengembalian dana. Percepatan tetap perlu dilakukan dengan memperhatikan prosedur administrasi, validasi data, serta ketentuan perpajakan yang berlaku. Dengan demikian, pencairan dapat berlangsung tepat sasaran tanpa mengurangi akurasi pemeriksaan dan akuntabilitas pengelolaan penerimaan negara.
Realisasi penerimaan pajak yang tercatat hingga periode pelaporan mencapai Rp1.607,6 triliun. Nilai tersebut setara dengan 68,2% dari target yang ditetapkan dalam Anggaran Pendapatan dan Belanja Negara (APBN). Angka ini memberikan gambaran mengenai posisi penerimaan negara dalam pelaksanaan anggaran, sekaligus menjadi bagian penting dari konteks pemberitaan mengenai kebijakan pengembalian pajak atau restitusi.
Dibandingkan dengan periode yang sama pada tahun sebelumnya, penerimaan tersebut tumbuh 24,1%. Pertumbuhan ini menunjukkan adanya peningkatan capaian penerimaan dalam periode berjalan. Namun, data tersebut perlu dibaca secara proporsional karena persentase realisasi terhadap target dan pertumbuhan tahunan merupakan dua ukuran yang berbeda. Realisasi 68,2% menggambarkan posisi capaian terhadap sasaran APBN, sedangkan pertumbuhan 24,1% menunjukkan perubahan dibandingkan basis penerimaan pada tahun sebelumnya.
Dalam konteks kebijakan restitusi, angka penerimaan itu berfungsi sebagai latar belakang untuk memahami skala pengelolaan penerimaan dan pengembalian pajak oleh pemerintah. Data tersebut tidak dengan sendirinya menjadi alasan tunggal bagi permintaan agar restitusi untuk sektor-sektor yang membutuhkan arus kas segera dapat dicairkan. Perhatian pemerintah juga berkaitan dengan tata kelola pengembalian pajak, kebutuhan likuiditas wajib pajak, serta pelaksanaan kebijakan sesuai ketentuan yang berlaku.
Karena itu, penyebutan realisasi Rp1.607,6 triliun perlu ditempatkan secara hati-hati dalam pemberitaan. Capaian tersebut memperlihatkan perkembangan penerimaan negara yang positif, tetapi tidak menghapus kebutuhan untuk menilai setiap permohonan restitusi berdasarkan kelengkapan administrasi, kepatuhan, dan mekanisme pemeriksaan yang ditetapkan. Pendekatan ini memungkinkan percepatan bagi sektor yang benar-benar memerlukan arus kas tanpa mengabaikan akuntabilitas pengelolaan pajak dan perlindungan terhadap penerimaan negara.
Suahasil menjelaskan bahwa pertumbuhan penerimaan pajak pada tahun berjalan turut dipengaruhi oleh kondisi basis penerimaan pada tahun sebelumnya. Basis tersebut dinilai belum terlalu kuat, sehingga menjadi salah satu faktor yang membentuk perbandingan pertumbuhan penerimaan pajak dari satu periode ke periode berikutnya. Dengan demikian, angka pertumbuhan yang terlihat pada tahun berjalan perlu dipahami dalam konteks capaian pada tahun sebelumnya, bukan hanya berdasarkan nilai penerimaan dalam periode berjalan.
Menurut penjelasan tersebut, kondisi awal penerimaan menjadi bagian penting dalam membaca perkembangan penerimaan pajak. Ketika basis pada tahun sebelumnya belum terlalu kuat, perubahan penerimaan pada tahun berjalan akan dibandingkan dengan dasar yang relatif rendah. Faktor pembanding ini kemudian memengaruhi gambaran pertumbuhan yang tercatat. Pernyataan Suahasil menekankan bahwa dinamika tersebut merupakan bagian dari penjelasan mengenai kinerja penerimaan pajak pada tahun berjalan.
Selain faktor basis penerimaan, Suahasil juga menyampaikan bahwa perbaikan implementasi sistem administrasi perpajakan Coretax turut mendukung kinerja penerimaan pajak. Perbaikan dalam penerapan sistem tersebut menjadi bagian dari perkembangan administrasi perpajakan yang berkaitan dengan pelaksanaan penerimaan. Dukungan Coretax disebut dalam konteks penguatan kinerja penerimaan, bersamaan dengan kondisi basis penerimaan pada tahun sebelumnya yang menjadi faktor pembanding pertumbuhan.
Oleh karena itu, pertumbuhan penerimaan pajak pada tahun berjalan dipengaruhi oleh dua hal yang disampaikan Suahasil, yaitu basis penerimaan tahun sebelumnya yang belum terlalu kuat dan perbaikan implementasi Coretax. Kedua aspek tersebut memberikan konteks terhadap angka pertumbuhan yang tercatat serta membantu menjelaskan perkembangan kinerja penerimaan pajak sepanjang tahun berjalan. Penjelasan ini menempatkan kondisi penerimaan pada periode sebelumnya dan pelaksanaan sistem administrasi perpajakan sebagai bagian dari faktor yang berkaitan dengan pertumbuhan penerimaan.
Wakil Menteri Keuangan Suahasil Nazara menegaskan bahwa pemerintah akan melonggarkan manajemen restitusi pajak, terutama bagi sektor usaha yang membutuhkan arus kas untuk segera dicairkan. Kebijakan tersebut diarahkan agar proses pengembalian kelebihan pembayaran pajak dapat berjalan lebih responsif tanpa mengabaikan ketentuan perpajakan yang berlaku. “Pemerintah akan melonggarkan manajemen restitusi,” ujar Suahasil.
Menurut penjelasan tersebut, Direktorat Jenderal Pajak (DJP) juga sudah mulai menerapkan pelonggaran dalam manajemen restitusi. Penerapan ini menunjukkan bahwa arahan pemerintah telah diterjemahkan ke dalam pelaksanaan administrasi perpajakan. Dengan demikian, pengajuan restitusi dari wajib pajak pada sektor yang memenuhi persyaratan dapat diproses dengan pengelolaan yang lebih longgar sesuai mekanisme dan aturan yang tersedia.
Restitusi pajak merupakan pengembalian kelebihan pembayaran pajak kepada wajib pajak. Pengembalian tersebut dilakukan apabila berdasarkan perhitungan dan pemeriksaan sesuai ketentuan yang berlaku terdapat jumlah pajak yang dibayar atau dipungut lebih besar daripada pajak yang seharusnya terutang. Karena itu, restitusi bukan pembebasan kewajiban pajak, melainkan pengembalian atas kelebihan pembayaran yang menjadi hak wajib pajak berdasarkan prosedur perpajakan.
Pelonggaran manajemen restitusi memiliki arti penting bagi perusahaan yang membutuhkan likuiditas dalam waktu dekat. Ketika pencairan restitusi dapat dilakukan lebih cepat sesuai ketentuan, dana tersebut dapat kembali digunakan untuk menjaga arus kas perusahaan. Ketersediaan arus kas membantu perusahaan membiayai kegiatan operasional, memenuhi kebutuhan usaha lainnya, serta mempertahankan kelancaran pembayaran yang diperlukan dalam menjalankan aktivitas bisnis. Dampak ini terutama relevan bagi sektor yang sedang menghadapi kebutuhan pendanaan segera, karena dana yang tertahan dalam proses pengembalian pajak dapat segera mendukung keperluan perusahaan setelah prosesnya diselesaikan oleh DJP.