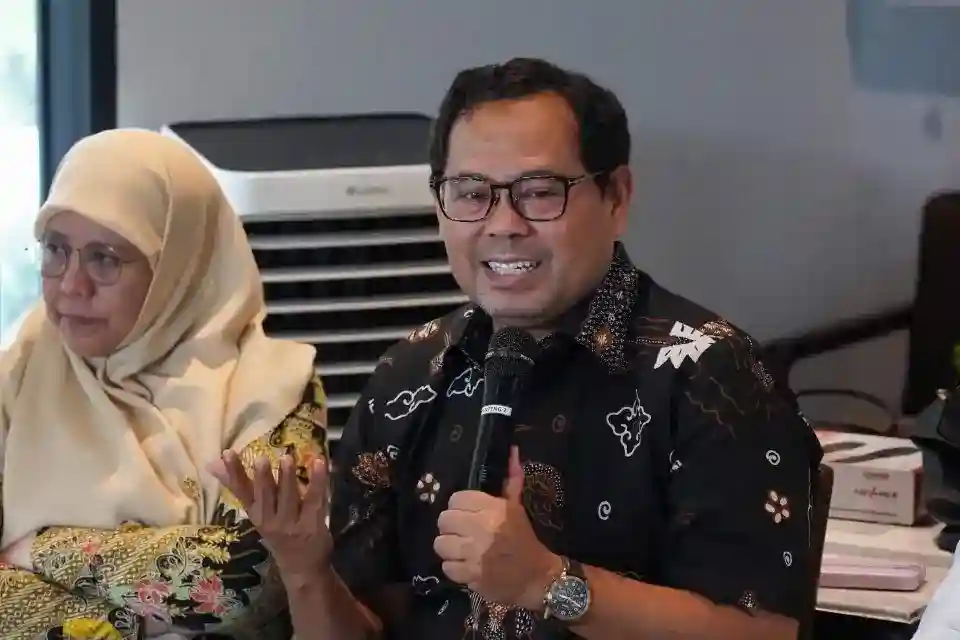
Jakarta | Dalam diskusi kelompok perempuan anti kriminalisasi yang berlangsung di Jakarta Pusat pada Senin, 26 Oktober, Guru Besar Hukum Pidana Universitas Indonesia Topo Santoso menjelaskan bahwa Pasal 2 dan Pasal 3 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi telah lama menjadi dasar utama dalam banyak perkara korupsi. Menurut temuannya, sejak masa reformasi sekitar 80 persen perkara korupsi menggunakan salah satu dari kedua ketentuan tersebut. Angka ini menggambarkan kuatnya peran pasal yang mengaitkan perbuatan terdakwa dengan kerugian keuangan negara dalam praktik penegakan hukum.
Pasal 2 pada pokoknya mengatur perbuatan melawan hukum yang memperkaya diri sendiri, orang lain, atau korporasi dan dapat merugikan keuangan negara atau perekonomian negara. Pasal 3 menyasar penyalahgunaan kewenangan, kesempatan, atau sarana karena jabatan atau kedudukan, dengan tujuan menguntungkan pihak tertentu dan akibat berupa kerugian negara. Dalam Kitab Undang-Undang Hukum Pidana yang ditetapkan melalui UU Nomor 1 Tahun 2023, ketentuan tersebut dirumuskan kembali sebagai Pasal 603 dan Pasal 604. Meski penomoran dan kerangka hukumnya berubah, unsur kerugian keuangan negara tetap menjadi bagian penting dalam rumusan tindak pidana.
Topo juga menerangkan alasan kedua pasal itu lebih populer digunakan dibandingkan pasal suap. Untuk membuktikan tindak pidana suap, penegak hukum perlu menunjukkan adanya pemberian atau janji serta hubungan yang relevan dengan tindakan pejabat atau pihak yang menerimanya. Pembuktian tersebut dapat menuntut bukti yang kuat dan spesifik, misalnya komunikasi, aliran dana, atau kesaksian yang menguatkan. Sebaliknya, perkara berdasarkan Pasal 2 dan Pasal 3 umumnya dibangun melalui pemeriksaan tindakan, kewenangan, serta perhitungan kerugian negara. Perbedaan kebutuhan pembuktian ini membantu menjelaskan kecenderungan penggunaan kedua pasal tersebut, tetapi tidak dengan sendirinya menunjukkan bahwa setiap perkara lebih mudah dibuktikan. Dalam menilai kasus, unsur delik tetap harus dibuktikan secara cermat, termasuk hubungan perbuatan yang dituduhkan dan kerugian negara. Konteks ini penting bagi dunia usaha, karena keputusan bisnis yang berisiko dapat diperiksa melalui ketentuan tersebut apabila diduga melanggar hukum dan menimbulkan kerugian negara.
Topo pernah berkontribusi dalam proses penyusunan Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi. Undang-undang tersebut merinci 30 bentuk perbuatan yang dapat dikategorikan sebagai korupsi. Ragam perbuatan itu dikelompokkan ke dalam tujuh kategori utama, sehingga cakupannya meliputi sejumlah pola penyalahgunaan kewenangan dan tindakan lain yang berkaitan dengan tindak pidana korupsi. Perincian tersebut mencerminkan upaya untuk menyediakan dasar hukum yang dapat menjangkau berbagai modus, tetapi banyaknya rumusan juga menuntut ketelitian dalam menentukan pasal yang sesuai dengan fakta suatu perkara.
Dalam KUHP baru, klasifikasi itu disederhanakan menjadi lima jenis korupsi yang ditempatkan dalam dua kelompok besar, yaitu tindak pidana yang berkaitan dengan kerugian keuangan negara dan tindak pidana suap. Perubahan ini mengubah cara pengelompokan serta penyajian jenis-jenis perbuatan korupsi dalam hukum pidana. Penyederhanaan tersebut bukan berarti setiap perkara dapat diperlakukan sama. Penegak hukum tetap perlu menilai unsur perbuatan, hubungan dengan keuangan negara atau suap, serta bukti yang tersedia sebelum menerapkan ketentuan tertentu.
Menurut Topo, salah satu alasan penting di balik penyederhanaan adalah membantu aparat penegak hukum memilih pasal yang tepat. Ketika rumusan dan kategori lebih mudah dipetakan, penyidik, penuntut umum, maupun hakim diharapkan dapat menghubungkan fakta perkara dengan unsur hukum yang relevan secara lebih terarah. Struktur yang lebih ringkas juga dapat mengurangi kebingungan dalam menangani perkara, terutama saat beberapa ketentuan tampak beririsan atau ketika suatu tindakan memiliki lebih dari satu aspek hukum. Kejelasan klasifikasi pada akhirnya mendukung penerapan hukum yang lebih konsisten, tanpa menghilangkan kebutuhan untuk menguji unsur setiap pasal secara cermat.
Topo menilai ketentuan mengenai kerugian keuangan negara kerap menjadi pilihan dalam penanganan perkara korupsi karena dinilai lebih sederhana untuk digunakan. Dibandingkan pembuktian unsur lain yang mungkin membutuhkan penelusuran rumit, pendekatan ini dapat tampak lebih mudah menghubungkan suatu tindakan dengan kerugian yang diduga timbul. Namun, kemudahan tersebut tidak dengan sendirinya menjamin penerapan yang tepat. Menurut Topo, penilaian atas ada atau tidaknya kerugian serta hubungan tindakan seseorang dengan kerugian itu harus dilakukan secara cermat, berdasarkan fakta dan proses yang dapat dipertanggungjawabkan. Jika unsur tersebut dipahami terlalu luas atau diterapkan tanpa kehati-hatian, ketentuan yang semestinya menjerat pelaku justru berisiko digunakan terhadap pihak yang tidak bersalah.
Kekhawatiran itu terutama muncul ketika keputusan bisnis yang berisiko atau hasil kegiatan yang tidak sesuai harapan kemudian ditafsirkan sebagai tindak pidana hanya karena menimbulkan kerugian. Dalam kegiatan usaha, keputusan dibuat berdasarkan informasi dan perkiraan yang tersedia pada saat itu, sementara hasil akhirnya bisa dipengaruhi berbagai faktor. Karena itu, menurut pandangan Topo, kerugian yang muncul tidak seharusnya secara otomatis menjadi bukti adanya korupsi atau niat jahat. Aparat perlu membedakan kesalahan, kegagalan usaha, dan risiko komersial dari perbuatan yang memang memenuhi unsur pidana. Tanpa pembedaan dan pemeriksaan yang memadai, pelaku usaha maupun pihak lain yang terlibat dalam pengambilan keputusan dapat menghadapi risiko terseret perkara meskipun tidak berniat merugikan negara.
Topo juga mengemukakan kekhawatiran bahwa persepsi atas risiko salah penerapan tersebut dapat memengaruhi keberanian orang untuk bertindak. Jika keputusan yang wajar dalam bisnis berpotensi dipersoalkan sebagai perkara korupsi, pihak yang bertanggung jawab mungkin memilih menghindari langkah baru, menunda investasi, atau membatasi inisiatif. Kekhawatiran serupa dapat dirasakan oleh mereka yang berkegiatan kreatif, ketika eksperimen atau gagasan baru dipandang membawa risiko hukum yang sulit diperkirakan. Dampak ini merupakan penilaian dan kekhawatiran yang disampaikan Topo, bukan kesimpulan bahwa inovasi telah menurun secara umum. Meski demikian, pandangan tersebut menegaskan pentingnya penerapan aturan yang konsisten dan berbasis bukti, agar pemberantasan korupsi tetap berjalan tanpa menimbulkan ketakutan yang tidak semestinya di kalangan dunia usaha dan masyarakat yang ingin berkarya.
Mahkamah Konstitusi mengevaluasi ketentuan tindak pidana korupsi yang berkaitan dengan kerugian keuangan negara melalui Putusan No. 25/PUU-XIV/2016. Putusan ini mengubah pemaknaan unsur “dapat merugikan keuangan negara” dalam ketentuan yang diuji. Unsur tersebut tidak lagi cukup dipenuhi oleh kemungkinan atau perkiraan bahwa suatu tindakan berpotensi menimbulkan kerugian. Kerugian nyata harus terjadi dan dapat dibuktikan agar perkara dapat diproses dengan menggunakan ketentuan tersebut.
Perubahan itu menggeser karakter tindak pidana terkait dari delik formil menuju delik materiil. Dalam delik formil, fokus pembuktian berada pada perbuatan yang dilarang; akibat berupa kerugian tidak harus sudah terwujud. Sebelum putusan, perkara dapat dibawa ke pengadilan meskipun tindakan yang dipersoalkan belum menimbulkan akibat kerugian negara. Setelah putusan, penegak hukum perlu menunjukkan bahwa tindakan tersebut benar-benar menyebabkan kerugian. Dengan demikian, proses penanganan perkara menuntut pembuktian dampak, bukan semata-mata dugaan atas potensi dampak.
Topo memaparkan tiga pokok penting dari putusan tersebut. Pertama, kerugian keuangan negara harus dihitung secara jelas, dengan dasar dan besaran yang dapat dipertanggungjawabkan. Kedua, niat jahat atau kesengajaan pelaku perlu dibuktikan, sehingga kesalahan tidak disimpulkan hanya dari adanya kerugian atau keputusan yang kemudian dinilai keliru. Ketiga, kerugian negara yang muncul sebagai akibat keputusan bisnis dikecualikan, selama keputusan itu merupakan bagian dari pertimbangan usaha dan bukan sarana untuk melakukan korupsi.
Baca juga: Arah Pembaruan Aturan Korupsi: Kajian, Praktik yang Disorot, dan Penyelarasan Hukum | Perkara Ketamine di MT Global 168: Mengapa Hanya Satu Orang Jadi Tersangka | Danantara Ungkap Kerugian dan Biaya Berlapis di Perusahaan BUMN