Jakarta | Majelis hakim Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat membatalkan putusan Komisi Pengawas Persaingan Usaha (KPPU) yang berkaitan dengan batas atas bunga pinjaman daring. Putusan tersebut menjadi hasil dari perkara yang diajukan oleh 97 entitas bisnis. Mereka menempuh upaya hukum terhadap KPPU untuk menggugat keputusan mengenai pengaturan bunga pada layanan pinjaman online atau pinjol. Dengan pembatalan itu, putusan KPPU yang menjadi objek sengketa dinyatakan tidak berlaku berdasarkan hasil pemeriksaan di pengadilan niaga.
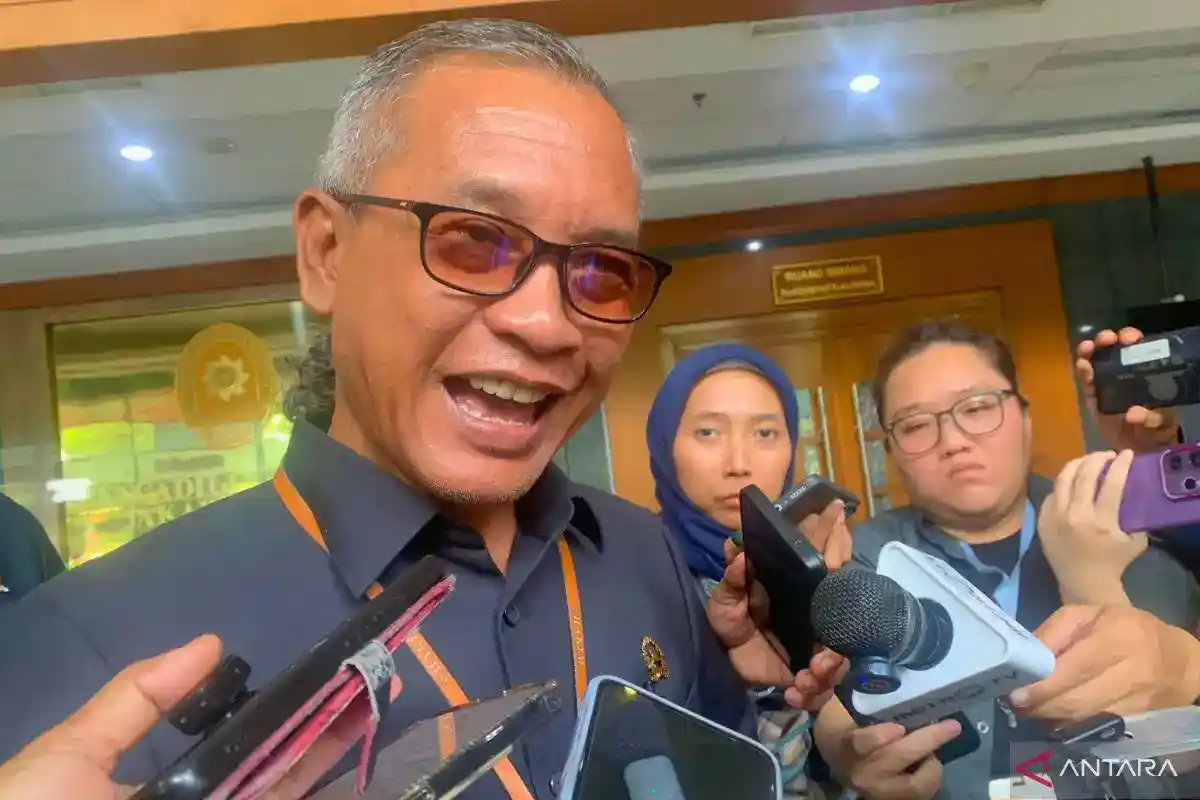
Juru bicara Pengadilan Negeri Jakarta Pusat, Sunoto, menyampaikan bahwa putusan dibacakan dalam sidang terbuka untuk umum pada Kamis, 22 Oktober 2026. Sidang dipimpin oleh ketua majelis Anton Rizal Setiawan, dengan anggota majelis Achmad Rasyid Purba dan Arief Adikusumo. Keterangan tersebut memberikan rincian mengenai waktu pembacaan serta susunan majelis yang menangani perkara. Sidang terbuka memungkinkan putusan diumumkan kepada publik, sementara substansi pembatalan menjadi inti hasil proses hukum para pemohon dan KPPU.
Perkara ini melibatkan banyak pemohon, yakni 97 entitas bisnis, yang secara bersama-sama menggunakan jalur hukum untuk mempersoalkan keputusan regulator persaingan usaha. Sengketa berpusat pada batas atas bunga pinjaman daring, isu yang berhubungan langsung dengan kegiatan usaha penyedia layanan pinjol. Pengadilan kemudian memutuskan membatalkan putusan KPPU. Selain itu, majelis menetapkan konsekuensi biaya perkara bagi KPPU, sehingga lembaga tersebut diwajibkan membayar biaya perkara sebesar Rp23,59 juta. Ketetapan pembayaran itu merupakan bagian dari amar putusan yang disampaikan dalam sidang.
Hasil pengadilan ini menandai perkembangan penting dalam sengketa kelompok entitas bisnis dan KPPU terkait ketentuan bunga pinjaman online. Namun, rincian pertimbangan hukum majelis tidak diuraikan dalam keterangan yang tersedia. Karena itu, informasi yang dapat dipastikan dari pengumuman tersebut mencakup pembatalan putusan KPPU, identitas para hakim, tanggal pembacaan, jumlah pemohon, serta kewajiban pembayaran biaya perkara. Perkembangan selanjutnya, termasuk langkah hukum yang mungkin ditempuh para pihak, bergantung pada keputusan masing-masing setelah menerima putusan pengadilan niaga tersebut.
Perkara yang menjadi latar pembatalan putusan tersebut bermula dari pemeriksaan Komisi Pengawas Persaingan Usaha (KPPU) terhadap kebijakan penetapan batas atas suku bunga pada layanan pinjaman daring. Dalam perkara Nomor 05/KPPU-I/2025, KPPU menilai praktik yang dilakukan sejumlah penyelenggara fintech peer-to-peer (P2P) lending berkaitan dengan penetapan batas suku bunga dan berpengaruh terhadap persaingan di sektor tersebut. Pemeriksaan itu berujung pada putusan yang menyatakan 97 penyelenggara pinjaman daring melakukan pelanggaran persaingan usaha.
KPPU menyatakan para penyelenggara tersebut melanggar Pasal 5 Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat. Pasal tersebut mengatur larangan bagi pelaku usaha untuk membuat perjanjian dengan pesaing yang menetapkan harga atau tarif atas suatu barang dan/atau jasa. Dalam konteks perkara ini, penilaian KPPU berpusat pada kesepakatan atau kebijakan bersama mengenai batas atas suku bunga pinjaman daring. Dengan demikian, pokok pemeriksaan bukan sekadar besaran bunga yang dikenakan kepada peminjam, melainkan dugaan adanya tindakan yang dinilai memenuhi unsur pelanggaran ketentuan persaingan.
Atas pelanggaran yang dinyatakan tersebut, KPPU menjatuhkan sanksi denda kepada 97 entitas, dengan jumlah keseluruhan mencapai Rp755 miliar. Putusan dan sanksi itu kemudian menjadi pokok perkara yang dibawa ke Pengadilan Niaga Jakarta Pusat untuk diperiksa. Pengadilan selanjutnya membatalkan putusan KPPU, sehingga penetapan pelanggaran dan denda yang sebelumnya dijatuhkan tidak dapat dipahami sebagai hasil akhir sengketa tanpa mempertimbangkan putusan pengadilan. Urutan ini penting: KPPU terlebih dahulu menetapkan adanya pelanggaran Pasal 5 dan menjatuhkan denda, lalu putusan tersebut diajukan untuk diuji di pengadilan. Pembatalan oleh pengadilan merujuk pada putusan KPPU dalam perkara tersebut, bukan pada proses pemeriksaan awal atau keberadaan aturan mengenai persaingan usaha secara umum. Karena itu, pembahasan mengenai alasan pembatalan perlu dibedakan dari uraian tentang dasar sanksi yang ditetapkan KPPU.Pertimbangan pertama majelis hakim berkaitan dengan asal-usul penetapan batas bunga pinjaman daring. Sebagaimana dijelaskan Sunoto, kebijakan tersebut tidak muncul semata-mata sebagai kesepakatan antarpelaku usaha, tetapi berawal dari arahan Otoritas Jasa Keuangan (OJK). Arahan itu diberikan ketika industri pinjaman daring berkembang pesat, sementara kerangka aturan dan kejelasan pengawasannya belum terbentuk secara memadai. Dalam keadaan tersebut, OJK mendorong adanya batas bunga sebagai salah satu pedoman bagi penyelenggara layanan.
Majelis memandang konteks itu penting untuk menilai apakah kebijakan batas bunga dapat dikategorikan sebagai tindakan antipersaingan. Hakim menilai arahan regulator tersebut termasuk dalam state action doctrine, yakni doktrin tindakan negara. Dengan pendekatan ini, penetapan batas bunga dipahami sebagai bagian dari respons otoritas terhadap kebutuhan pengaturan industri yang saat itu belum memiliki kepastian aturan. Karena itu, tindakan yang berangkat dari arahan negara perlu dibedakan dari kesepakatan mandiri antarpelaku usaha untuk mengendalikan persaingan.
Pertimbangan kedua menyangkut perbedaan price ceiling dan price fixing. Price ceiling berarti penetapan batas harga tertinggi, sedangkan price fixing merujuk pada penetapan harga tertentu oleh pelaku usaha. Menurut pertimbangan majelis, batas atas bunga tidak dengan sendirinya merupakan praktik penetapan harga yang dilarang. Batas itu menetapkan nilai maksimum, bukan mewajibkan seluruh penyelenggara mengenakan tingkat bunga yang sama.
Majelis juga menilai batas atas tersebut dapat memberi perlindungan kepada konsumen. Tanpa batas, bunga berisiko ditentukan secara sewenang-wenang, sehingga peminjam menghadapi ketidakpastian biaya yang harus ditanggung. Sebaliknya, selama bunga yang dikenakan tidak melampaui ambang yang berlaku, setiap pelaku usaha tetap memiliki ruang untuk menetapkan bunganya masing-masing. Dengan demikian, keberadaan batas maksimum tidak otomatis menghapus persaingan harga di penyelenggara. Pembedaan batas tertinggi dan harga yang diseragamkan menjadi dasar penting bagi hakim dalam menilai karakter kebijakan tersebut, sekaligus menjelaskan mengapa pembatasan itu dipandang berbeda dari koordinasi harga yang dapat merugikan persaingan.Alasan lain yang digunakan majelis untuk membatalkan putusan KPPU berkaitan dengan penentuan pasar bersangkutan. Majelis tidak sependapat dengan pandangan KPPU bahwa batas suku bunga dalam Pedoman Perilaku Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) tahun 2018, 2020, dan 2021 berlaku bagi seluruh 97 perusahaan yang diperiksa, termasuk penyelenggara konvensional dan syariah. Menurut hakim, pengujian pasar tidak cukup hanya merujuk pada pedoman yang sama atau pada kesamaan umum layanan pendanaan berbasis teknologi.
Majelis menilai layanan pinjaman konvensional dan layanan pembiayaan syariah bukan layanan yang sama atau sejenis. Keduanya juga tidak dapat saling menggantikan, sehingga tidak tepat menempatkan seluruh penyelenggara dalam satu pasar bersangkutan hanya karena beroperasi melalui platform digital. Karena salah satu syarat untuk membuktikan dugaan pelanggaran persaingan adalah adanya pasar bersangkutan yang dapat ditentukan secara memadai, majelis menyimpulkan unsur tersebut tidak terpenuhi. Penilaian ini menjadi dasar tersendiri bagi pembatalan putusan KPPU.
Majelis juga mempertanyakan unsur perjanjian antarpelaku usaha. Kepatuhan terhadap pedoman AFPI, menurut hakim, lebih tepat dipandang sebagai pemaksaan daripada kesepakatan bersama. Tidak semua dari 97 perusahaan ikut menyusun pedoman tersebut, sementara ketidakpatuhan dapat berujung pada ancaman sanksi. Dalam keadaan itu, penerapan batas suku bunga tidak dengan sendirinya menunjukkan bahwa para penyelenggara telah bersepakat untuk melakukan tindakan yang dituduhkan. Majelis turut menegaskan pelaku usaha tidak dapat dihukum semata-mata karena menjalankan arahan otoritas negara yang mengawasi kegiatan mereka.
Sunoto menyampaikan bahwa majelis berharap koordinasi antarlembaga negara dalam menyusun dan menerapkan kebijakan dapat berjalan dengan baik.
Baca juga: Putusan PN Jakpus soal Dugaan Kartel Bunga Pindar Disambut AFPI | Tiga Kampung di Jakarta Jadi Titik Awal Penanganan Narkoba Terpadu | Dari JIS, Siswi Jakarta Menjajal Sepak Bola lewat Festival SenengSoccer